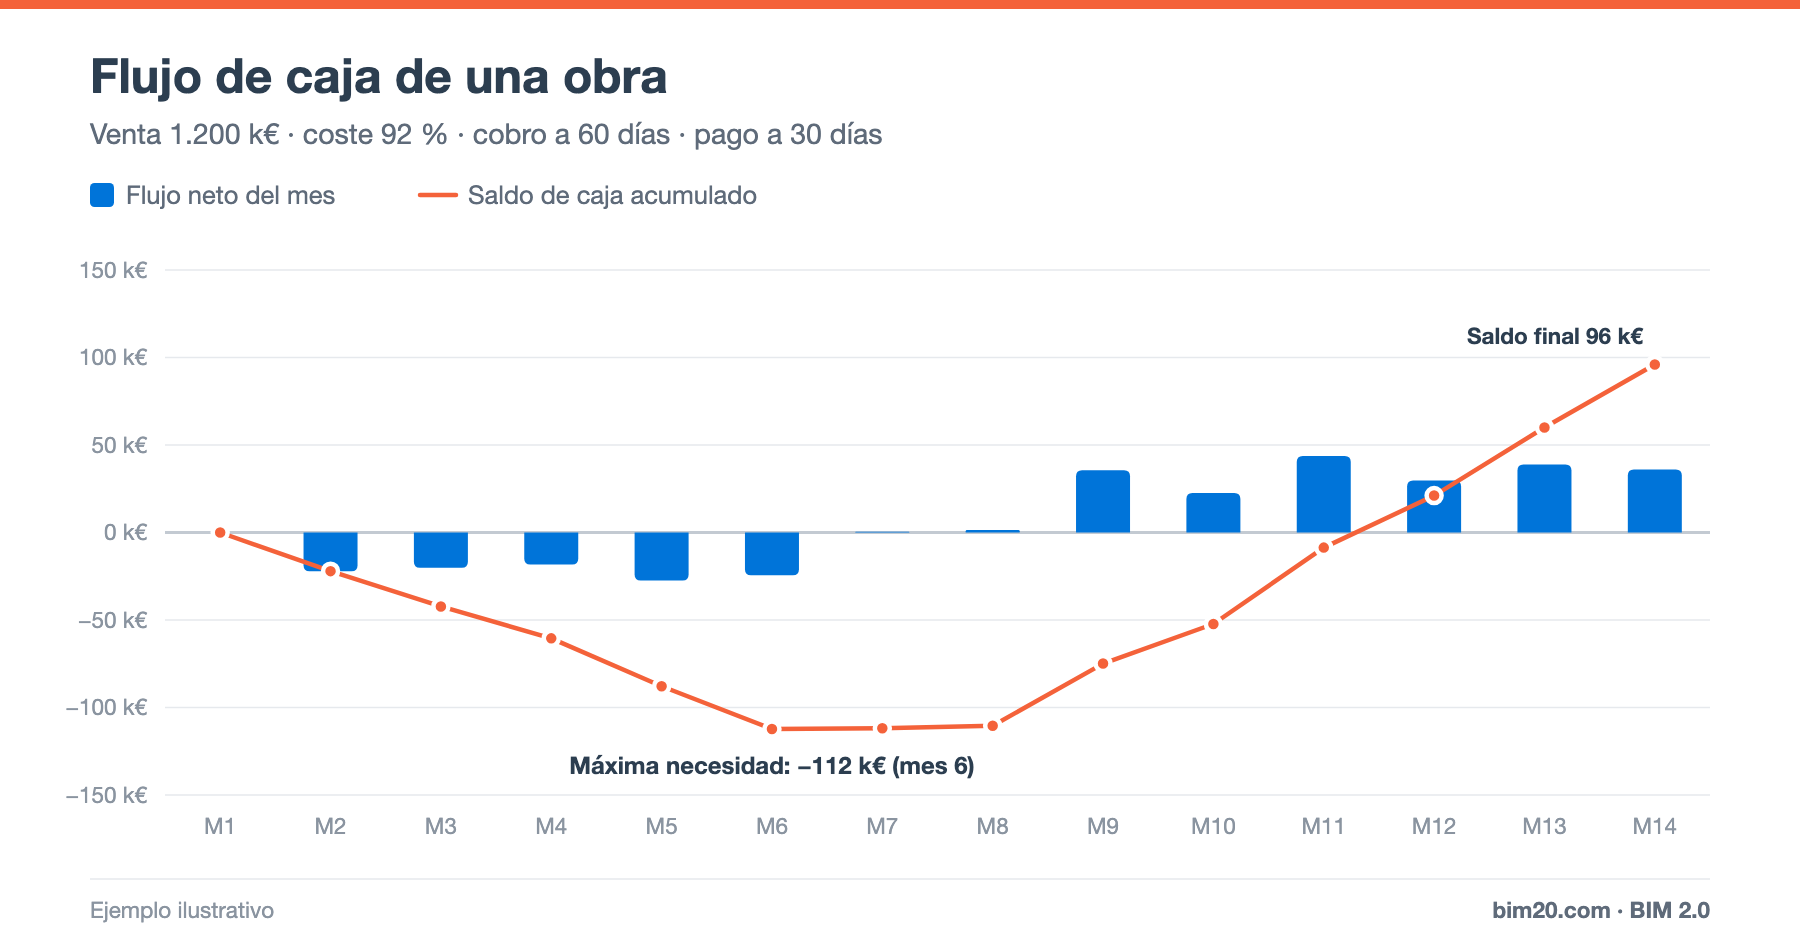
Una obra pot ser rendible i, tanmateix, posar en dificultats la constructora. La raó és el flux de caixa: bona part dels costos es paga abans de cobrar l'obra, i aquesta diferència cal finançar-la. Sovint, els problemes d'una constructora no vénen de la manca de marge, sinó de la manca de caixa.
En aquest article expliquem com calcular el flux de caixa (cash flow) d'una obra, com llegir-lo i com reduir la necessitat de finançament.
Què és el flux de caixa d'una obra
És la diferència, mes a mes, entre els diners que entren (cobraments del client) i els que surten (pagaments a proveïdors, subcontractes, personal, maquinària):
Flux net del mes = cobraments del mes − pagaments del mes
Saldo acumulat = suma dels fluxos nets fins a aquell mes
El punt més baix del saldo acumulat és la necessitat màxima de finançament de l'obra.
Dades necessàries
- Producció mensual prevista (la campana de la corba S).
- Cost mensual previst, a partir del pressupost de cost.
- Termini de cobrament: des que s'executa l'obra fins que es cobra (certificació + aprovació + termini de pagament).
- Terminis de pagament a proveïdors, subcontractes i personal.
- Avançaments, retencions i garanties.
Exemple mes a mes
Obra d'1.200.000 € de venda i 12 mesos, amb:
- Cost d'obra del 92 % de la venda (marge brut del 8 %, és a dir, 96.000 €).
- Cobrament a 60 dies: l'obra executada al mes 1 es cobra al mes 3.
- Pagament a 30 dies: els costos del mes 1 es paguen al mes 2.
- Producció mensual en forma de campana, com a la corba S.
Xifres en milers d'euros (k€):
| Mes | Producció | Cobraments | Pagaments | Flux net | Saldo acumulat | |---|---|---|---|---|---| | 1 | 40 | 0 | 0 | 0,0 | 0,0 | | 2 | 70 | 0 | 36,8 | −36,8 | −36,8 | | 3 | 100 | 40 | 64,4 | −24,4 | −61,2 | | 4 | 120 | 70 | 92,0 | −22,0 | −83,2 | | 5 | 140 | 100 | 110,4 | −10,4 | −93,6 | | 6 | 150 | 120 | 128,8 | −8,8 | −102,4 | | 7 | 150 | 140 | 138,0 | +2,0 | −100,4 | | 8 | 140 | 150 | 138,0 | +12,0 | −88,4 | | 9 | 110 | 150 | 128,8 | +21,2 | −67,2 | | 10 | 80 | 140 | 101,2 | +38,8 | −28,4 | | 11 | 60 | 110 | 73,6 | +36,4 | +8,0 | | 12 | 40 | 80 | 55,2 | +24,8 | +32,8 | | 13 | – | 60 | 36,8 | +23,2 | +56,0 | | 14 | – | 40 | 0 | +40,0 | +96,0 |
Com llegir la taula:
- Del mes 2 al 6 els pagaments superen els cobraments i el flux net és negatiu cada mes.
- Mes 6: saldo acumulat de −102,4 k€, la necessitat màxima de finançament.
- Des del mes 7 els cobraments de la fase de més producció superen els pagaments i el saldo es recupera.
- Mes 11: el saldo acumulat torna a ser positiu.
- Mes 14: un cop cobrat i pagat tot, el saldo final és de +96 k€, exactament el marge de l'obra.
La conclusió és clara: per guanyar 96.000 €, l'empresa ha d'avançar fins a uns 102.000 € durant diversos mesos.
El cost financer del desfasament
Aquests diners tenen un cost: interessos de pòlisses de crèdit o cost d'oportunitat de la caixa pròpia. A un 6 % anual, finançar uns 100.000 € durant mig any costa de l'ordre de 3.000 €, prop d'un 3 % del marge de l'obra. Amb terminis de cobrament més llargs o marges més estrets, l'impacte és molt més gran.
Per això el cost financer s'ha de considerar en pressupostar, dins de les despeses generals.
Com reduir la necessitat de finançament
Pel costat dels cobraments
- Certificar a temps i sense errors: cada dia de retard en la certificació és un dia més de finançament. Mira certificació d'obra.
- Negociar un avançament i fites de pagament alineades amb la corba de cost.
- Reduir l'obra executada pendent de certificar. Mira obra executada pendent de certificar.
- Reclamar aviat els treballs addicionals.
- Factoring de les certificacions, valorant-ne el cost.
Pel costat dels pagaments
- Alinear els terminis de pagament a subcontractes amb els terminis de cobrament (sempre dins de la normativa de morositat aplicable).
- Evitar acopis prematurs de material.
- Retencions de garantia a subcontractes, pactades al contracte.
Pel costat de la planificació
- Evitar retards: allargar l'obra allarga els costos indirectes sense augmentar la venda.
- Planificar les compres de més import segons la corba de producció.
Flux de caixa de l'empresa
El flux de caixa de la constructora és la suma dels fluxos de totes les seves obres més les despeses d'estructura. Una empresa en creixement, amb moltes obres començant alhora, acumula les fases de flux negatiu de totes elles: és el moment de més tensió de tresoreria.
Indicadors relacionats
- Necessitat màxima de finançament per obra i total.
- Període mitjà de cobrament i període mitjà de pagament.
- Mes en què el saldo es torna positiu.
Tens més indicadors a els KPI més utilitzats en construcció.
Preguntes freqüents
El flux de caixa i el marge són el mateix?
No. El marge mesura si l'obra guanya diners; el flux de caixa, quan entren i surten aquests diners. Una obra amb bon marge pot tenir una necessitat de finançament molt alta.
Cada quant s'actualitza la previsió de tresoreria?
Mensualment, amb la producció real, les certificacions emeses i els pagaments compromesos.
Conclusió
El flux de caixa d'una obra revela els diners que cal avançar per guanyar el marge. Calcular-lo abans de signar el contracte i vigilar-lo cada mes és tan important com controlar els costos.
👉 Amb BIM 2.0 per a Odoo, certificacions, factures de proveïdors i estats de pagament són al mateix sistema que la comptabilitat i la tresoreria. Demana una demo.