Una obra puede ser rentable y, aun así, poner en apuros a la constructora. La razón es el flujo de caja: los costes se pagan antes de que se cobre la obra, y la diferencia hay que financiarla. Muchas empresas del sector no quiebran por falta de margen, sino por falta de caja.
En este artículo explicamos cómo calcular el flujo de caja (cash flow) de una obra, cómo leerlo y cómo reducir la necesidad de financiación.
Qué es el flujo de caja de una obra
Es la diferencia, mes a mes, entre el dinero que entra (cobros del cliente) y el que sale (pagos a proveedores, subcontratas, personal, maquinaria):
Flujo neto del mes = cobros del mes − pagos del mes
Saldo acumulado = suma de los flujos netos hasta ese mes
El punto más bajo del saldo acumulado es la necesidad máxima de financiación de la obra.
Datos necesarios
- Producción mensual prevista (la campana de la curva S).
- Coste mensual previsto, a partir del presupuesto de coste.
- Plazo de cobro: desde que se ejecuta la obra hasta que se cobra (certificación + aprobación + plazo de pago).
- Plazos de pago a proveedores, subcontratas y personal.
- Anticipos, retenciones y garantías.
Ejemplo mes a mes
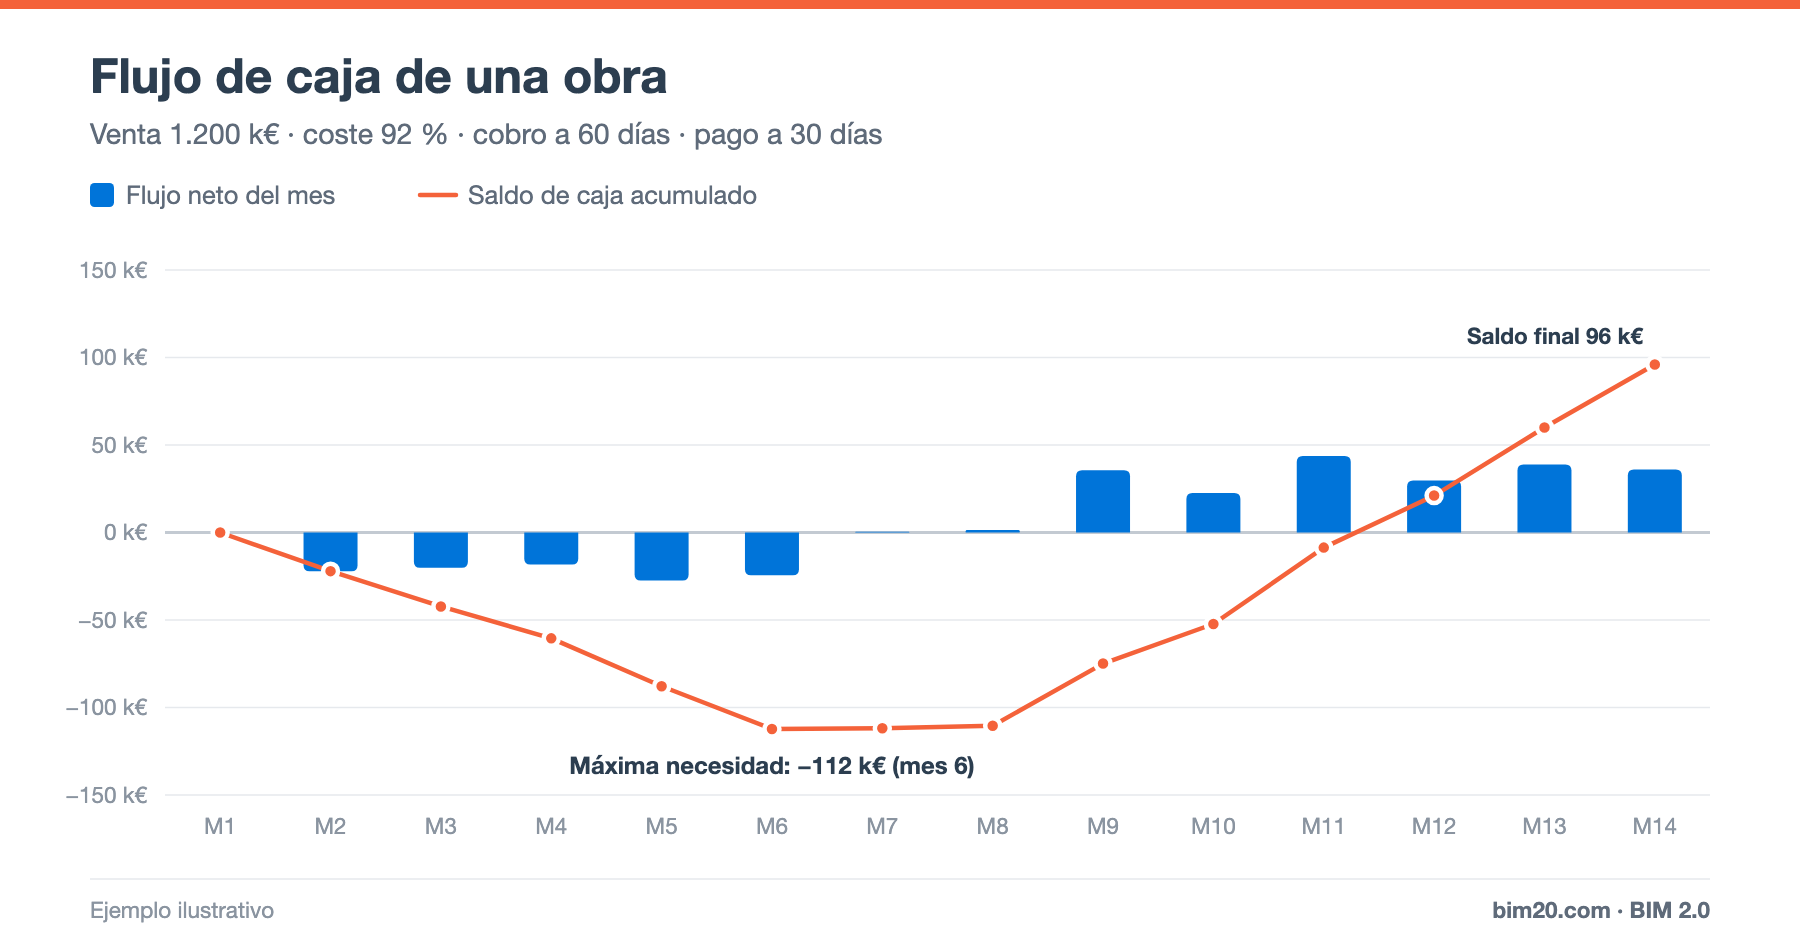
Obra de 1.200.000 € de venta y 12 meses, con:
- Coste de obra del 92 % de la venta (margen bruto del 8 %).
- Cobro a 60 días: la obra ejecutada en el mes 1 se cobra en el mes 3.
- Pago a 30 días: los costes del mes 1 se pagan en el mes 2.
Resultados principales:
- Meses 2 a 6: los pagos superan a los cobros; el flujo neto es negativo cada mes (entre −18 y −27 k€).
- Mes 6: saldo acumulado de −112 k€, la necesidad máxima de financiación.
- Meses 7 y 8: el flujo se equilibra.
- A partir del mes 9, los cobros de la fase de máxima producción superan a los pagos y el saldo se recupera.
- Mes 12: el saldo vuelve a ser positivo.
- Mes 14: cobrado y pagado todo, el saldo final es +96 k€, exactamente el margen de la obra.
La conclusión es clara: para ganar 96.000 €, la empresa tiene que adelantar hasta 112.000 € durante varios meses.
El coste financiero del desfase
Ese dinero tiene un coste: intereses de pólizas de crédito o coste de oportunidad de la caja propia. A un 6 % anual, financiar unos 100.000 € durante medio año cuesta del orden de 3.000 €, un 3 % del margen de la obra. Con plazos de cobro más largos o márgenes más estrechos, el impacto es mucho mayor.
Por eso el coste financiero debe considerarse al presupuestar, dentro de los gastos generales.
Cómo reducir la necesidad de financiación
Por el lado de los cobros
- Certificar a tiempo y sin errores: cada día de retraso en la certificación es un día más de financiación. Ver certificación de obra.
- Negociar un anticipo y hitos de pago alineados con la curva de coste.
- Reducir la obra ejecutada pendiente de certificar. Ver OEPC.
- Reclamar pronto los trabajos adicionales.
- Factoring o confirming de las certificaciones, valorando su coste.
Por el lado de los pagos
- Alinear los plazos de pago a subcontratas con los plazos de cobro (siempre dentro de la normativa de morosidad vigente).
- Evitar acopios prematuros de material.
- Retenciones de garantía a subcontratas, pactadas en contrato.
Por el lado de la planificación
- Evitar retrasos: alargar la obra alarga los costes indirectos sin aumentar la venta.
- Planificar las compras de mayor importe según la curva de producción.
Flujo de caja de la empresa
El flujo de caja de la constructora es la suma de los flujos de todas sus obras más los gastos de estructura. Una empresa en crecimiento, con muchas obras empezando a la vez, acumula las fases de flujo negativo de todas ellas: es el momento de mayor tensión de tesorería.
Indicadores relacionados
- Necesidad máxima de financiación por obra y total.
- Periodo medio de cobro y periodo medio de pago.
- Mes en que el saldo se vuelve positivo.
Tienes más indicadores en los KPI más usados en construcción.
Preguntas frecuentes
¿El flujo de caja y el margen son lo mismo?
No. El margen mide si la obra gana dinero; el flujo de caja, cuándo entra y sale ese dinero. Una obra con buen margen puede tener una necesidad de financiación muy alta.
¿Cada cuánto se actualiza la previsión de tesorería?
Mensualmente, con la producción real, las certificaciones emitidas y los pagos comprometidos.
Conclusión
El flujo de caja de una obra revela el dinero que hay que adelantar para ganar el margen. Calcularlo antes de firmar el contrato y vigilarlo cada mes es tan importante como controlar los costes.
👉 Con BIM 2.0 para Odoo, certificaciones, facturas de proveedores y estados de pago están en el mismo sistema que la contabilidad y la tesorería. Pide una demo.