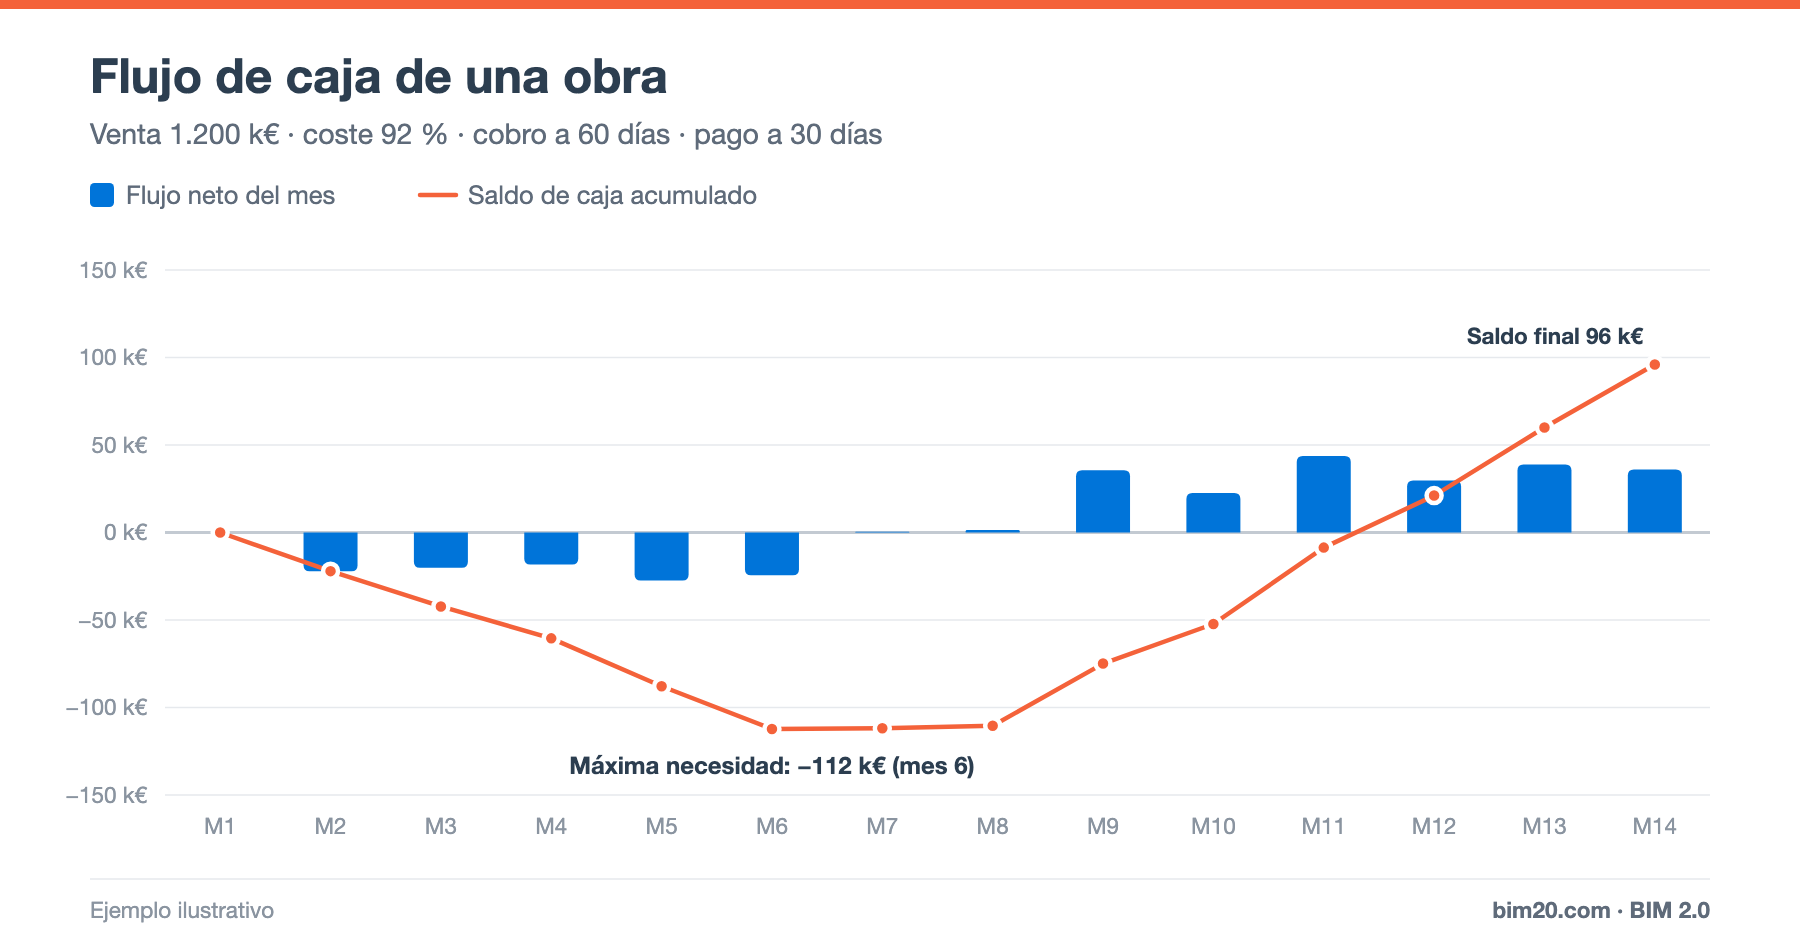
Объект может быть рентабельным и всё же поставить строительную компанию в трудное положение. Причина — денежный поток: значительная часть затрат оплачивается раньше, чем поступают деньги за работы, и эту разницу нужно финансировать. Нередко проблемы строительной компании связаны не с нехваткой маржи, а с нехваткой денег на счёте.
В этой статье мы объясняем, как рассчитать денежный поток (cash flow) объекта, как его читать и как снизить потребность в финансировании.
Что такое денежный поток объекта
Это разница по месяцам между деньгами, которые поступают (платежи заказчика), и теми, которые уходят (платежи поставщикам, субподрядчикам, персоналу, за механизмы):
Чистый поток за месяц = поступления за месяц − платежи за месяц
Накопленный остаток = сумма чистых потоков до данного месяца
Самая низкая точка накопленного остатка — это максимальная потребность объекта в финансировании.
Необходимые данные
- Плановая месячная выработка (колокол S-кривой).
- Плановые месячные затраты на основе сметы себестоимости.
- Срок получения оплаты: от выполнения работ до фактического поступления денег (акт + согласование + срок платежа).
- Сроки оплаты поставщикам, субподрядчикам и персоналу.
- Авансы, удержания и гарантии.
Пример по месяцам
Объект стоимостью 1 200 000 € (продажная цена) со сроком 12 месяцев, при условиях:
- Себестоимость объекта — 92 % от продажной цены (валовая маржа 8 %, то есть 96 000 €).
- Оплата через 60 дней: работы, выполненные в месяце 1, оплачиваются в месяце 3.
- Платёж через 30 дней: затраты месяца 1 оплачиваются в месяце 2.
- Месячная выработка имеет форму колокола, как на S-кривой.
Суммы в тысячах евро (тыс. €):
| Месяц | Выработка | Поступления | Платежи | Чистый поток | Накопленный остаток | |---|---|---|---|---|---| | 1 | 40 | 0 | 0 | 0,0 | 0,0 | | 2 | 70 | 0 | 36,8 | −36,8 | −36,8 | | 3 | 100 | 40 | 64,4 | −24,4 | −61,2 | | 4 | 120 | 70 | 92,0 | −22,0 | −83,2 | | 5 | 140 | 100 | 110,4 | −10,4 | −93,6 | | 6 | 150 | 120 | 128,8 | −8,8 | −102,4 | | 7 | 150 | 140 | 138,0 | +2,0 | −100,4 | | 8 | 140 | 150 | 138,0 | +12,0 | −88,4 | | 9 | 110 | 150 | 128,8 | +21,2 | −67,2 | | 10 | 80 | 140 | 101,2 | +38,8 | −28,4 | | 11 | 60 | 110 | 73,6 | +36,4 | +8,0 | | 12 | 40 | 80 | 55,2 | +24,8 | +32,8 | | 13 | – | 60 | 36,8 | +23,2 | +56,0 | | 14 | – | 40 | 0 | +40,0 | +96,0 |
Как читать таблицу:
- С месяца 2 по месяц 6 платежи превышают поступления, и чистый поток каждый месяц отрицательный.
- Месяц 6: накопленный остаток −102,4 тыс. € — максимальная потребность в финансировании.
- Начиная с месяца 7 поступления за период максимальной выработки превышают платежи, и остаток восстанавливается.
- Месяц 11: накопленный остаток снова становится положительным.
- Месяц 14: когда всё получено и оплачено, итоговый остаток составляет +96 тыс. € — ровно маржу объекта.
Вывод очевиден: чтобы заработать 96 000 €, компании приходится авансировать до примерно 102 000 € на протяжении нескольких месяцев.
Финансовая стоимость разрыва
У этих денег есть цена: проценты по кредитным линиям или альтернативная стоимость собственных средств. При 6 % годовых финансирование около 100 000 € в течение полугода обходится примерно в 3 000 €, то есть около 3 % маржи объекта. При более длинных сроках оплаты или более узкой марже влияние намного больше.
Поэтому финансовую стоимость нужно учитывать при составлении сметы — в составе накладных расходов.
Как снизить потребность в финансировании
Со стороны поступлений
- Оформлять акты вовремя и без ошибок: каждый день задержки акта — ещё один день финансирования. См. акты выполненных работ.
- Договариваться об авансе и платёжных вехах, согласованных с кривой затрат.
- Сокращать объём выполненных, но не закрытых актами работ. См. выполненные, но не закрытые актами работы.
- Заявлять дополнительные работы заранее.
- Факторинг актов с оценкой его стоимости.
Со стороны платежей
- Согласовывать сроки оплаты субподрядчикам со сроками поступлений (всегда в рамках применимых норм о просрочке платежей).
- Избегать преждевременных закупок материалов впрок.
- Гарантийные удержания с субподрядчиков, закреплённые в договоре.
Со стороны планирования
- Избегать задержек: затягивание объекта увеличивает косвенные затраты без роста выручки.
- Планировать самые крупные закупки в соответствии с кривой выработки.
Денежный поток компании
Денежный поток строительной компании — это сумма потоков всех её объектов плюс расходы на содержание структуры. Растущая компания, у которой много объектов стартует одновременно, накапливает фазы отрицательного потока всех из них: это момент наибольшего напряжения с денежными средствами.
Связанные показатели
- Максимальная потребность в финансировании по каждому объекту и в целом.
- Средний срок получения оплаты и средний срок платежа.
- Месяц, в котором остаток становится положительным.
Другие показатели вы найдёте в статье самые используемые KPI в строительстве.
Часто задаваемые вопросы
Денежный поток и маржа — одно и то же?
Нет. Маржа показывает, зарабатывает ли объект деньги; денежный поток — когда эти деньги поступают и уходят. У объекта с хорошей маржой потребность в финансировании может быть очень высокой.
Как часто обновлять прогноз денежных средств?
Ежемесячно — с учётом фактической выработки, выставленных актов и принятых к оплате обязательств.
Заключение
Денежный поток объекта показывает, сколько денег нужно авансировать, чтобы заработать маржу. Рассчитать его до подписания договора и отслеживать каждый месяц так же важно, как контролировать затраты.
👉 В BIM 2.0 для Odoo акты, счета поставщиков и платежи находятся в той же системе, что бухгалтерия и казначейство. Запросите демонстрацию.