Платёжные вехи (этапы оплаты) — это моменты строительства, привязанные к конкретным завершённым работам, при наступлении которых подрядчик вправе получить часть цены договора. Они очень распространены в частных договорах (индивидуальные дома, реконструкции, склады, объекты «под ключ») как альтернатива ежемесячным актам по обмерам.
При чётком определении вехи дают ясность обеим сторонам. При нечётком — подрядчик может месяцами финансировать объект из собственных средств.
Платёжные вехи и ежемесячные акты
- Ежемесячный акт выполненных работ: каждый месяц оплачивается фактически выполненное по обмерам и единичным расценкам. См. как оформить акт выполненных работ.
- Платёжные вехи: фиксированный процент цены оплачивается при достижении проверяемой вехи (например, «каркас завершён»).
Преимущества вех
- Административная простота: не нужно ежемесячно обмерять и оценивать работы.
- Ясность для заказчика: он знает, сколько и когда заплатит.
- Стимул к продвижению: подрядчик получает оплату по завершении этапов.
Недостатки
- Разрыв между затратами и поступлениями при неудачном распределении вех.
- Споры о том, «действительно» ли веха достигнута.
- Малая гибкость при изменении последовательности работ.
Пример графика вех
Для объекта сроком 12 месяцев:
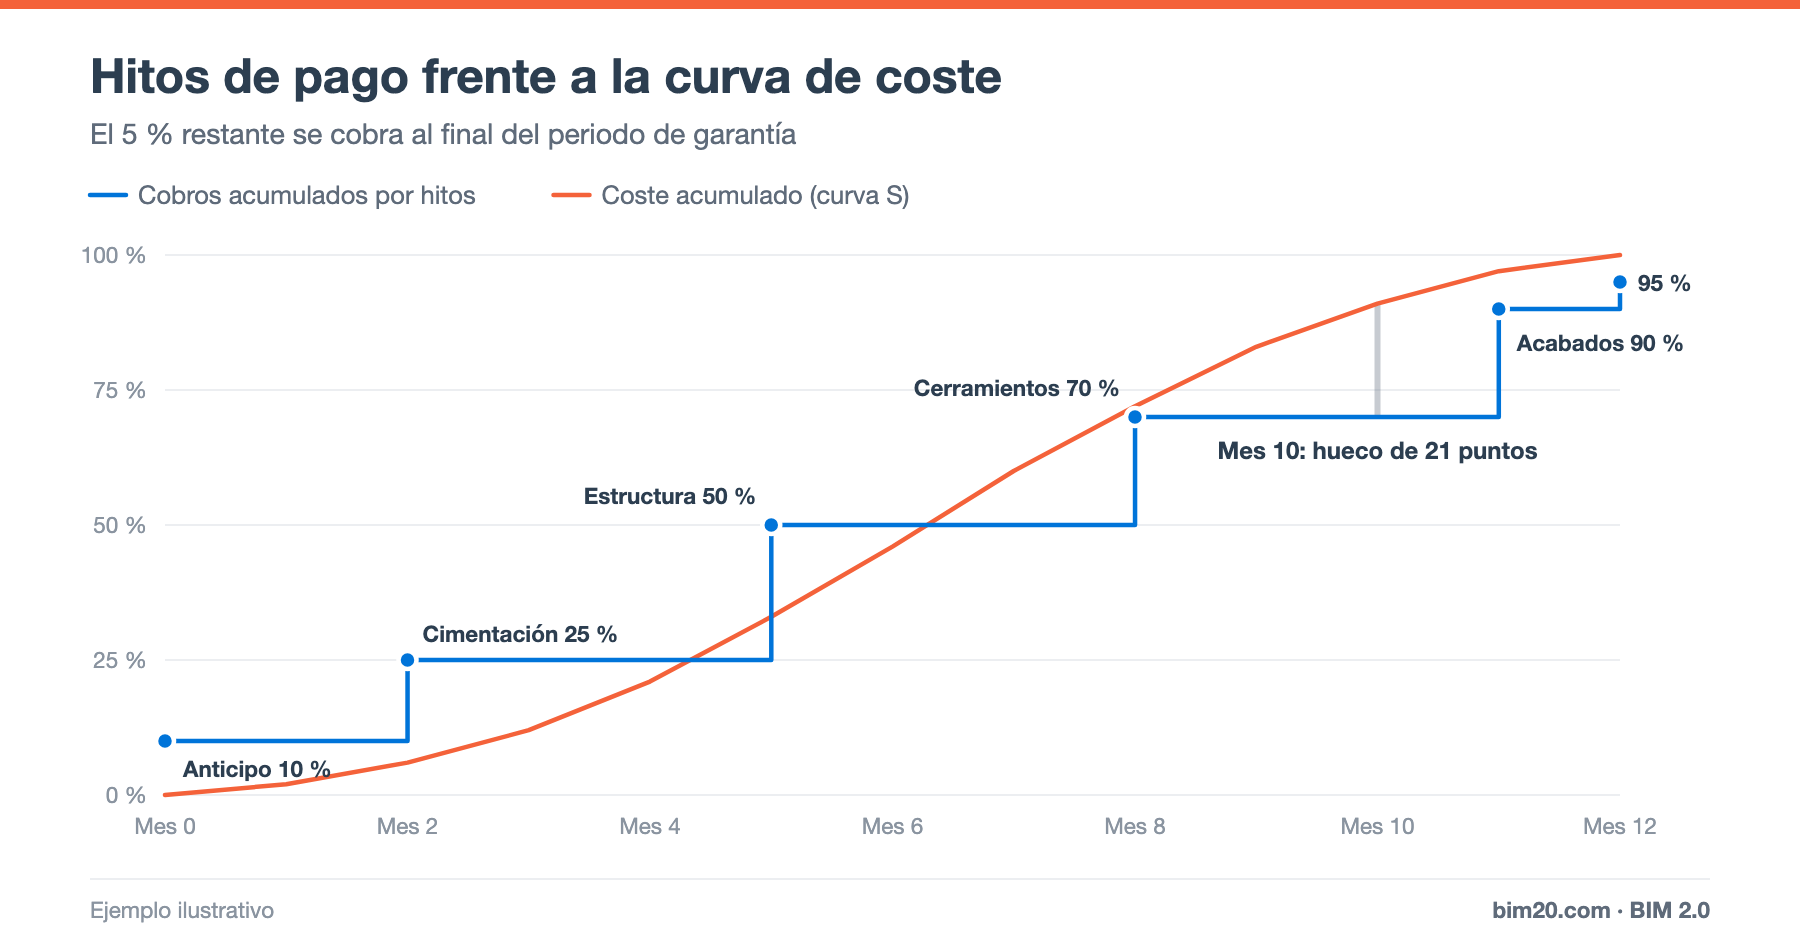
- Подписание договора — аванс: 10 %
- Завершение фундаментов (месяц 2): 15 % (нарастающим итогом 25 %)
- Завершение каркаса (месяц 5): 25 % (нарастающим итогом 50 %)
- Ограждающие конструкции и кровля (месяц 8): 20 % (нарастающим итогом 70 %)
- Инженерные системы и отделка (месяц 11): 20 % (нарастающим итогом 90 %)
- Приёмка объекта (месяц 12): 5 % (нарастающим итогом 95 %)
- Окончание гарантийного периода: 5 % (нарастающим итогом 100 %)
Риск: разрыв в финансировании
Если сравнить накопленные поступления с накопленными затратами по объекту (S-кривая затрат), видны периоды, когда подрядчик опережает оплату. На условной кривой затрат:
- Месяц 4: затраты 21 %, получено 25 % → аванс и первая веха покрывают затраты.
- Месяц 7: затраты 60 %, получено 50 % → подрядчик финансирует 10 процентных пунктов.
- Месяц 10: затраты 91 %, получено 70 % → разрыв 21 пункт. На объекте стоимостью 1,2 млн € это более 250 000 € затрат, ещё не оплаченных заказчиком.
Этот разрыв приходится покрывать собственными средствами или кредитными линиями, а это финансовые издержки, которые должны быть заложены в цену. Подробно мы разбираем это в статье денежный поток строительного объекта.
Как правильно определить платёжные вехи
1. Согласуйте вехи с кривой затрат
Распределите проценты так, чтобы накопленные поступления шли близко к накопленным затратам. Избегайте больших промежутков между вехами в средней фазе строительства — именно тогда расходуется больше всего.
2. Объективные и проверяемые вехи
«Каркас завершён» нужно уточнить: входит ли кровля? распалубка? протокол лаборатории? Чем объективнее критерий, тем меньше конфликтов.
3. Аванс с обеспечением
Первоначальный аванс в 5–15 % помогает финансировать мобилизацию и первые закупки материалов. Обычно заказчик в обмен требует банковскую гарантию на сумму аванса.
4. Удержание и гарантия
Итоговое удержание (например, 5 %), выплачиваемое по окончании гарантийного периода, защищает заказчика. Оно должно быть чётко согласовано.
5. Условия для изменений
Определите, как оплачиваются дополнительные или изменённые работы: добавляются ли они к вехе или выставляются отдельно по факту выполнения.
6. Сроки оплаты
Установите срок между подтверждением вехи и оплатой (например, 30 дней). Достигнутая веха, оплачиваемая через 90 дней, увеличивает разрыв в финансировании.
Платёжные вехи в государственных контрактах
В государственных закупках Испании обычно применяются ежемесячные акты на выполненные работы, хотя законодательство о контрактах публичного сектора допускает авансовые платежи за подготовительные операции (например, закупку и складирование материалов), как правило, при наличии обеспечения. Всегда проверяйте условия конкретного контракта.
Платёжные вехи и контроль объекта
Даже если оплата идёт по вехам, объект нужно контролировать по реальному выпуску работ и затратам, а не по поступлениям:
- Маржа считается от выполненного объёма, а не от выставленных счетов.
- Разница между выполненным и выставленным фиксируется как выполненные, но не закрытые актами работы (или как авансовое выставление, если оплата получена раньше работ).
Часто задаваемые вопросы
Какой размер аванса обычно применяется?
В частных проектах обычно от 5 % до 15 %, в зависимости от размера объекта, первоначальных закупок материалов и доверия сторон.
Можно ли совмещать вехи и ежемесячные акты?
Да. Часто часть с твёрдой ценой оплачивается по вехам, а дополнительные работы закрываются актами по обмерам.
Заключение
Платёжные вехи упрощают отношения с заказчиком, но их нужно проектировать, держа перед глазами кривую затрат. Хорошо распределённый график не даёт подрядчику финансировать объект и снижает количество конфликтов.
👉 В BIM 2.0 для Odoo вы можете вести договоры подряда, платёжные ведомости и акты выполненных работ, связанные со сметой. Запросите демо.