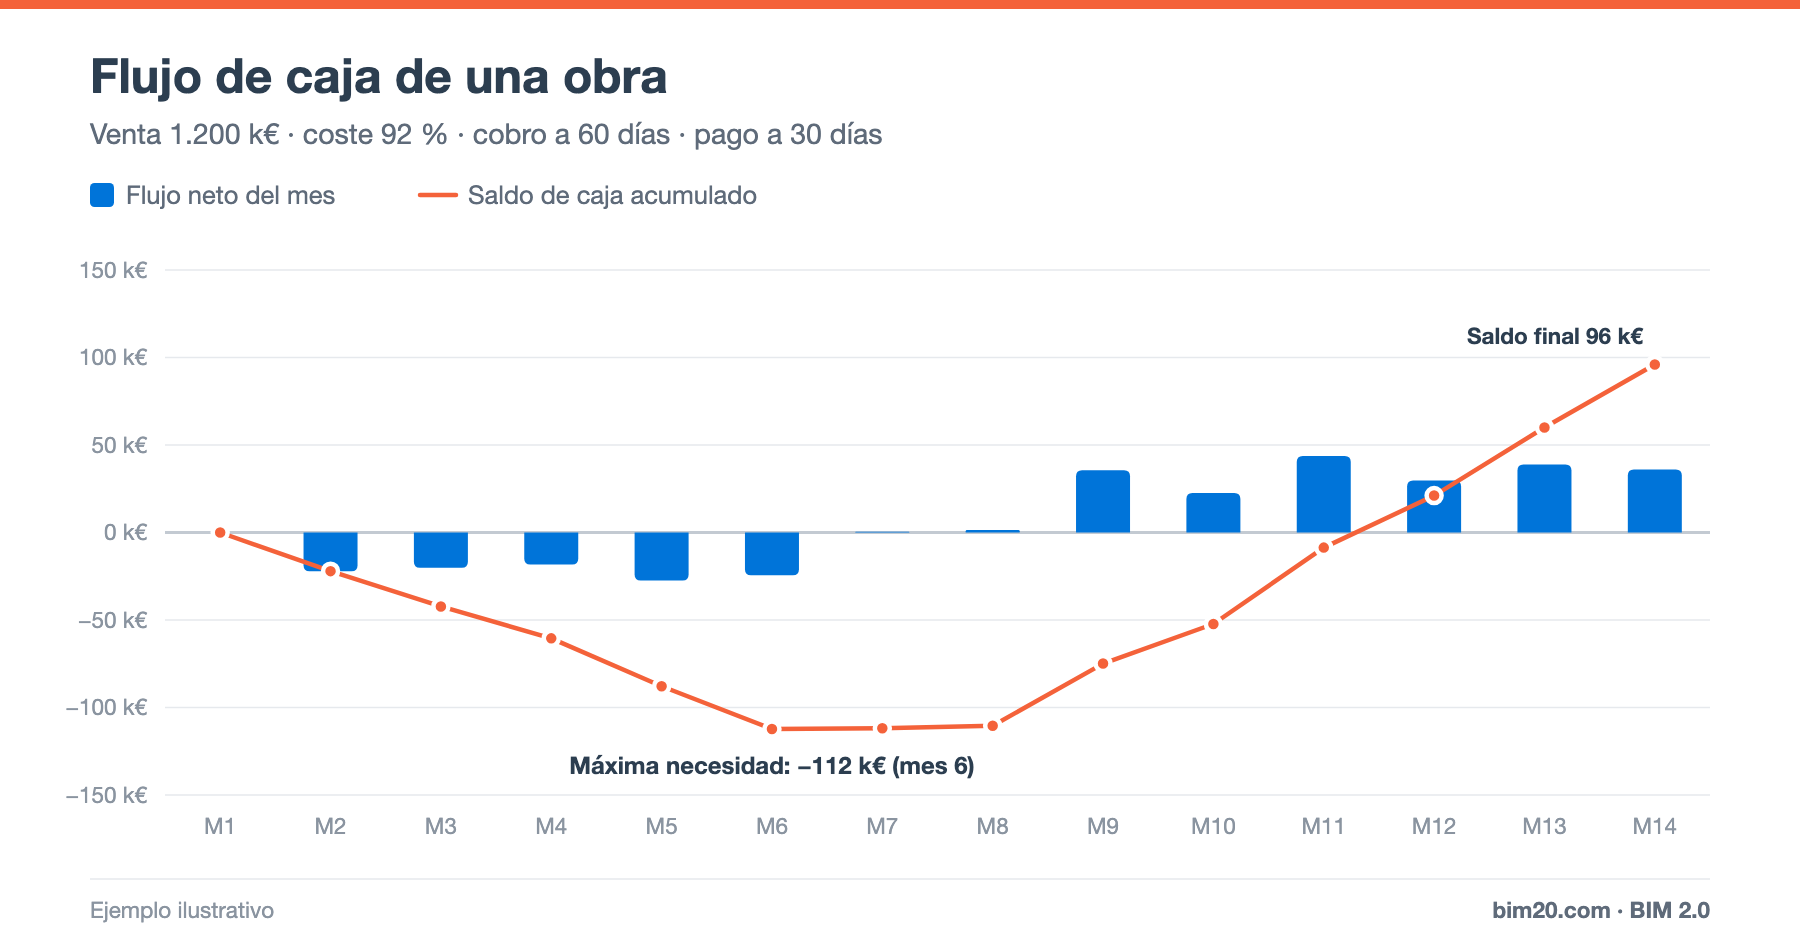
Uma obra pode ser rentável e, ainda assim, colocar a construtora em apuros. A razão é o fluxo de caixa: boa parte dos custos é paga antes de a obra ser recebida, e essa diferença precisa ser financiada. Com frequência, os problemas de uma construtora não vêm da falta de margem, mas da falta de caixa.
Neste artigo explicamos como calcular o fluxo de caixa de uma obra, como interpretá-lo e como reduzir a necessidade de financiamento.
O que é o fluxo de caixa de uma obra
É a diferença, mês a mês, entre o dinheiro que entra (recebimentos do cliente) e o que sai (pagamentos a fornecedores, subempreiteiros, pessoal e equipamentos):
Fluxo líquido do mês = recebimentos do mês − pagamentos do mês
Saldo acumulado = soma dos fluxos líquidos até aquele mês
O ponto mais baixo do saldo acumulado é a necessidade máxima de financiamento da obra.
Dados necessários
- Produção mensal prevista (o sino da curva S).
- Custo mensal previsto, a partir do orçamento de custos.
- Prazo de recebimento: desde que a obra é executada até que seja recebida (medição + aprovação + prazo de pagamento).
- Prazos de pagamento a fornecedores, subempreiteiros e pessoal.
- Adiantamentos, retenções e garantias.
Exemplo mês a mês
Uma obra de € 1.200.000 de venda e 12 meses, com:
- Custo de obra de 92% da venda (margem bruta de 8%, ou seja, € 96.000).
- Recebimento em 60 dias: a obra executada no mês 1 é recebida no mês 3.
- Pagamento em 30 dias: os custos do mês 1 são pagos no mês 2.
- Produção mensal em forma de sino, como na curva S.
Valores em milhares de euros (k€):
| Mês | Produção | Recebimentos | Pagamentos | Fluxo líquido | Saldo acumulado | |---|---|---|---|---|---| | 1 | 40 | 0 | 0 | 0,0 | 0,0 | | 2 | 70 | 0 | 36,8 | −36,8 | −36,8 | | 3 | 100 | 40 | 64,4 | −24,4 | −61,2 | | 4 | 120 | 70 | 92,0 | −22,0 | −83,2 | | 5 | 140 | 100 | 110,4 | −10,4 | −93,6 | | 6 | 150 | 120 | 128,8 | −8,8 | −102,4 | | 7 | 150 | 140 | 138,0 | +2,0 | −100,4 | | 8 | 140 | 150 | 138,0 | +12,0 | −88,4 | | 9 | 110 | 150 | 128,8 | +21,2 | −67,2 | | 10 | 80 | 140 | 101,2 | +38,8 | −28,4 | | 11 | 60 | 110 | 73,6 | +36,4 | +8,0 | | 12 | 40 | 80 | 55,2 | +24,8 | +32,8 | | 13 | – | 60 | 36,8 | +23,2 | +56,0 | | 14 | – | 40 | 0 | +40,0 | +96,0 |
Como ler a tabela:
- Do mês 2 ao 6, os pagamentos superam os recebimentos e o fluxo líquido é negativo todos os meses.
- Mês 6: saldo acumulado de −€ 102,4 mil, a necessidade máxima de financiamento.
- A partir do mês 7, os recebimentos da fase de maior produção superam os pagamentos e o saldo se recupera.
- Mês 11: o saldo acumulado volta a ser positivo.
- Mês 14: depois de tudo recebido e pago, o saldo final é de +€ 96 mil, exatamente a margem da obra.
A conclusão é clara: para ganhar € 96.000, a empresa precisa adiantar até cerca de € 102.000 durante vários meses.
O custo financeiro do descompasso
Esse dinheiro tem um custo: juros de linhas de crédito ou o custo de oportunidade do caixa próprio. A 6% ao ano, financiar cerca de € 100.000 durante meio ano custa da ordem de € 3.000, perto de 3% da margem da obra. Com prazos de recebimento mais longos ou margens mais estreitas, o impacto é muito maior.
Por isso o custo financeiro deve ser considerado ao orçar, dentro das despesas gerais.
Como reduzir a necessidade de financiamento
Pelo lado dos recebimentos
- Medir a tempo e sem erros: cada dia de atraso na medição é mais um dia de financiamento. Veja medição de obra.
- Negociar um adiantamento e marcos de pagamento alinhados com a curva de custo.
- Reduzir o serviço executado e ainda não medido. Veja serviço executado não medido.
- Reivindicar logo os trabalhos adicionais.
- Factoring das medições, avaliando o seu custo.
Pelo lado dos pagamentos
- Alinhar os prazos de pagamento aos subempreiteiros com os prazos de recebimento (sempre dentro da legislação de pagamento em atraso aplicável).
- Evitar estoques prematuros de material.
- Retenções de garantia dos subempreiteiros, pactuadas em contrato.
Pelo lado do planejamento
- Evitar atrasos: alongar a obra alonga os custos indiretos sem aumentar a venda.
- Planejar as compras de maior valor conforme a curva de produção.
Fluxo de caixa da empresa
O fluxo de caixa da construtora é a soma dos fluxos de todas as suas obras mais as despesas de estrutura. Uma empresa em crescimento, com muitas obras começando ao mesmo tempo, acumula as fases de fluxo negativo de todas elas: é o momento de maior tensão no caixa.
Indicadores relacionados
- Necessidade máxima de financiamento por obra e total.
- Prazo médio de recebimento e prazo médio de pagamento.
- Mês em que o saldo se torna positivo.
Você encontra mais indicadores em os KPIs mais usados na construção.
Perguntas frequentes
Fluxo de caixa e margem são a mesma coisa?
Não. A margem mede se a obra ganha dinheiro; o fluxo de caixa, quando esse dinheiro entra e sai. Uma obra com boa margem pode ter uma necessidade de financiamento muito alta.
Com que frequência a projeção de caixa é atualizada?
Mensalmente, com a produção real, as medições emitidas e os pagamentos comprometidos.
Conclusão
O fluxo de caixa de uma obra revela o dinheiro que é preciso adiantar para ganhar a margem. Calculá-lo antes de assinar o contrato e acompanhá-lo todo mês é tão importante quanto controlar os custos.
👉 Com o BIM 2.0 para Odoo, medições, notas fiscais de fornecedores e pagamentos ficam no mesmo sistema que a contabilidade e a tesouraria. Peça uma demonstração.