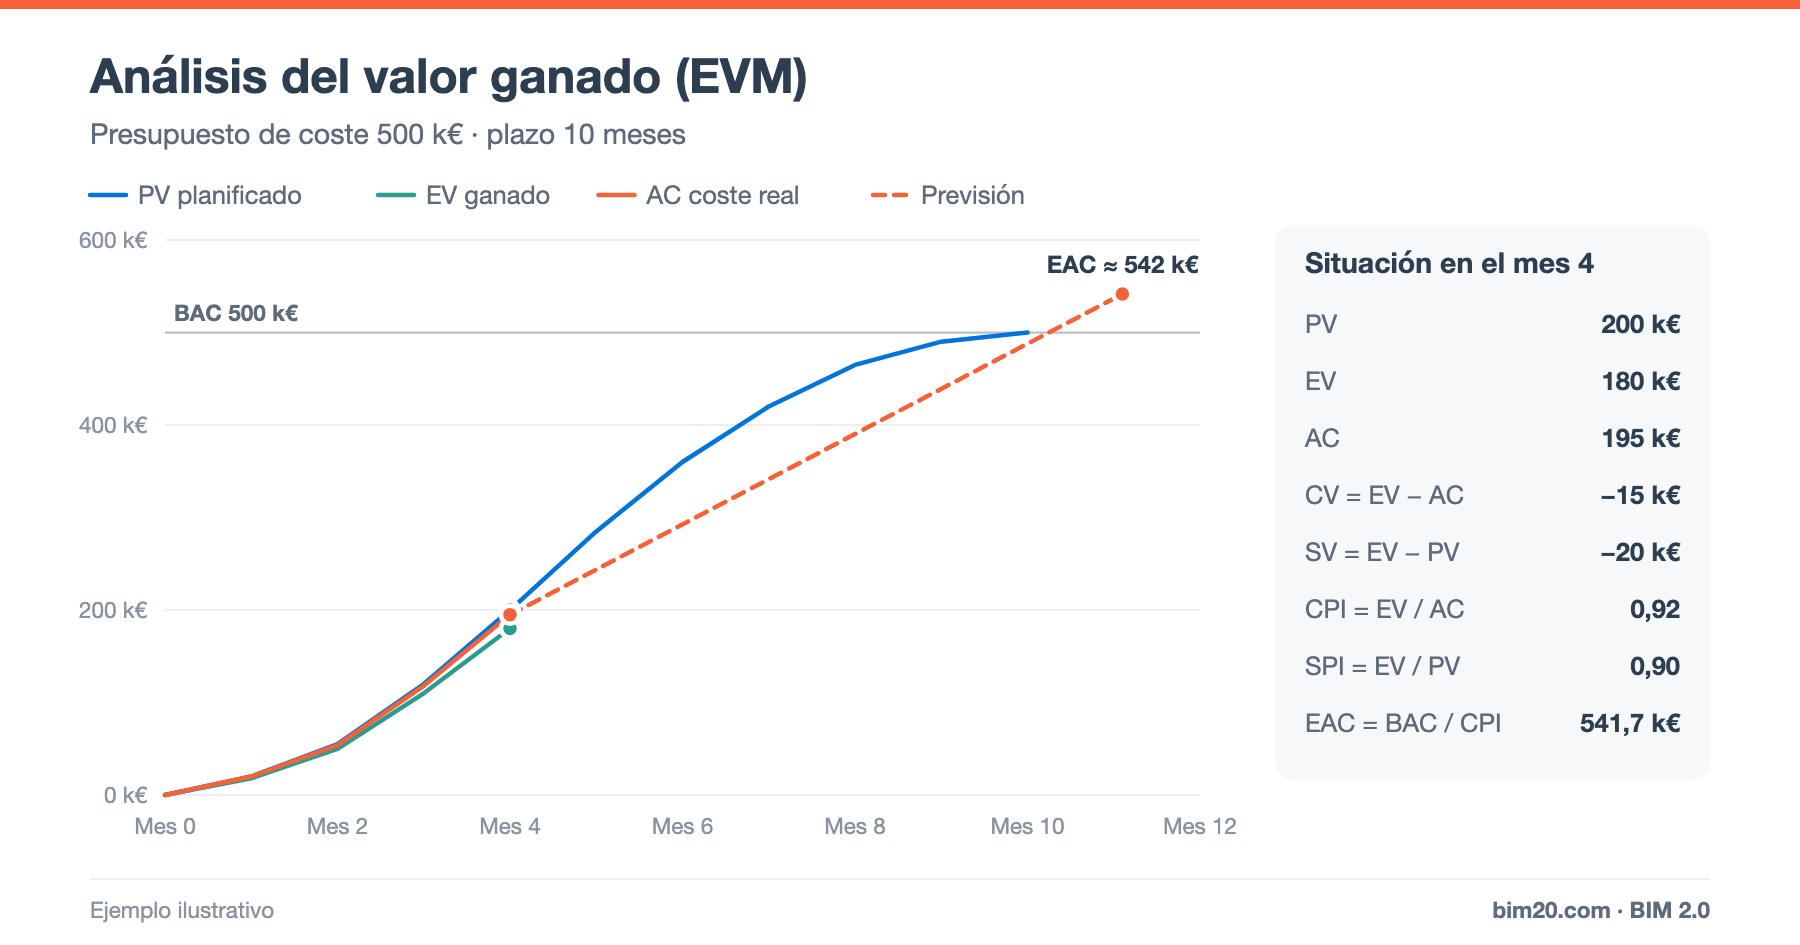
L'anàlisi del valor guanyat (Earned Value Management, EVM) és una de les tècniques més completes per controlar alhora el cost i el termini d'un projecte. Respon dues preguntes que qualsevol cap d'obra es fa cada mes: estic gastant més del que hauria pel que he fet? i vaig endarrerit respecte al planificat?
El seu gran avantatge és que mesura tot amb la mateixa unitat (euros), cosa que permet comparar termini i cost en un únic gràfic.
Els tres valors bàsics
PV – Valor planificat (Planned Value)
És el cost pressupostat del treball que hauria d'estar fet a la data de control segons la planificació. Acumulat en el temps, és la corba S de cost prevista.
EV – Valor guanyat (Earned Value)
És el cost pressupostat del treball realment executat. Es calcula multiplicant l'avanç real de cada partida pel seu cost previst:
EV = Σ (quantitat executada × cost unitari previst)
AC – Cost real (Actual Cost)
És el que realment s'ha gastat en el treball executat: compres, subcontractes, mà d'obra, maquinària i indirectes imputats a l'obra.
BAC – Pressupost a la conclusió
És el pressupost de cost total de l'obra (Budget at Completion). És el valor final de la corba PV.
Les variacions
- CV – Variació de cost = EV − AC. Negativa → sobrecost.
- SV – Variació de termini = EV − PV. Negativa → retard (expressat en euros de producció).
Els índexs
- CPI – Índex de rendiment de cost = EV / AC. Quants euros d'obra s'obtenen per cada euro gastat.
- SPI – Índex de rendiment de termini = EV / PV. Quina part del planificat s'ha executat.
Un índex igual a 1 indica que es compleix el pla; menor que 1, que l'obra va pitjor del previst. Els analitzem a fons a CPI i SPI: com interpretar-los.
La previsió
- EAC – Estimació a la conclusió = BAC / CPI (si el rendiment de cost actual es manté).
- ETC – Estimació fins a la conclusió = EAC − AC.
- VAC – Variació a la conclusió = BAC − EAC.
Hi ha altres fórmules d'EAC segons la hipòtesi que s'adopti. Les comparem a EAC, ETC, VAC i TCPI.
Exemple complet
Obra amb un pressupost de cost (BAC) de 500.000 € i un termini de 10 mesos. Al mes 4:
- PV = 200.000 € (segons la planificació, s'hauria d'haver executat obra per aquest cost).
- EV = 180.000 € (l'obra realment executada, valorada a cost previst).
- AC = 195.000 € (el realment gastat).
Càlculs:
- CV = 180.000 − 195.000 = −15.000 € → sobrecost.
- SV = 180.000 − 200.000 = −20.000 € → retard.
- CPI = 180.000 / 195.000 = 0,92 → per cada euro gastat es produeix obra per 0,92 €.
- SPI = 180.000 / 200.000 = 0,90 → s'ha executat el 90 % del planificat.
- EAC = 500.000 / 0,9231 ≈ 541.667 €.
- ETC = 541.667 − 195.000 ≈ 346.667 €.
- VAC = 500.000 − 541.667 ≈ −41.667 €.
Interpretació: si res no canvia, l'obra acabarà costant uns 41.700 € més del previst i amb retard. Convé actuar ja.
Com calcular l'EV a la pràctica
El valor guanyat és la dada més delicada, perquè depèn de mesurar bé l'avanç:
- Per amidaments: quantitat executada de cada partida × cost unitari previst. És el mètode més fiable i coincideix amb la base de les certificacions.
- Per fites ponderades: s'assigna un percentatge a les fites de cada activitat.
- Regla 50/50 o 0/100: per a activitats curtes, es considera 50 % en començar i 50 % en acabar, o 0 % fins a acabar.
No facis servir mai com a avanç el percentatge de cost gastat: si ho fas, l'EV serà igual a l'AC, el CPI sempre serà 1 i el mètode perd tot el seu valor.
Errors freqüents
- Usar preus de venda per a l'EV i costos reals per a l'AC: es barreja marge amb desviació. EV i PV s'han de calcular a cost previst.
- Imputar costos a l'obra amb retard (per exemple, factures que arriben dos mesos després): l'AC queda infravalorat i el CPI sembla millor del que és. Comptabilitza també els albarans i els compromisos.
- Canviar la línia base cada mes, cosa que impedeix comparar períodes.
- No separar els canvis de projecte aprovats, que han d'actualitzar el BAC.
Valor guanyat i control de costos
L'EVM no substitueix l'anàlisi per partides, la complementa: el CPI global et diu que hi ha un problema, i l'anàlisi de desviacions per preu i consum et diu on i per què. Tens el procés complet a com controlar els costos d'una obra.
Preguntes freqüents
El valor guanyat serveix per a obres petites?
Sí. N'hi ha prou amb tenir pressupost de cost, planificació bàsica, amidaments d'avanç i costos imputats per obra.
Amb quina freqüència es calcula?
El més habitual en construcció és mensualment, coincidint amb la certificació.
Conclusió
L'anàlisi del valor guanyat converteix el seguiment de l'obra en tres corbes i uns quants índexs que qualsevol pot entendre. Ben alimentada, anticipa sobrecostos i retards quan encara es poden corregir.
👉 BIM 2.0 per a Odoo calcula el mètode del valor guanyat a partir del pressupost, les certificacions d'avanç i els costos reals registrats a l'ERP. Demana una demo.