Detectar que una obra gasta més del previst és el primer pas. El segon, i més útil, és saber per què. L'anàlisi de desviacions descompon cada sobrecost en dues causes: s'ha pagat més car (desviació per preu) o s'ha fet servir més quantitat (desviació per consum).
Cada causa té responsables i solucions diferents, per això convé separar-les.
Les fórmules
Per a un recurs o una partida:
- Cost previst (per a allò executat) = consum previst × preu previst
- Cost real = consum real × preu real
- Desviació total = cost real − cost previst
I es descompon en:
- Desviació per preu = (preu real − preu previst) × consum real
- Desviació per consum = (consum real − consum previst) × preu previst
La suma de totes dues és exactament la desviació total.
El consum previst no és el del pressupost complet, sinó el que correspon a allò realment executat: quantitat executada × rendiment previst. Comparar amb el pressupost total és un error molt comú.
Exemple: formigó HA-25
Dades:
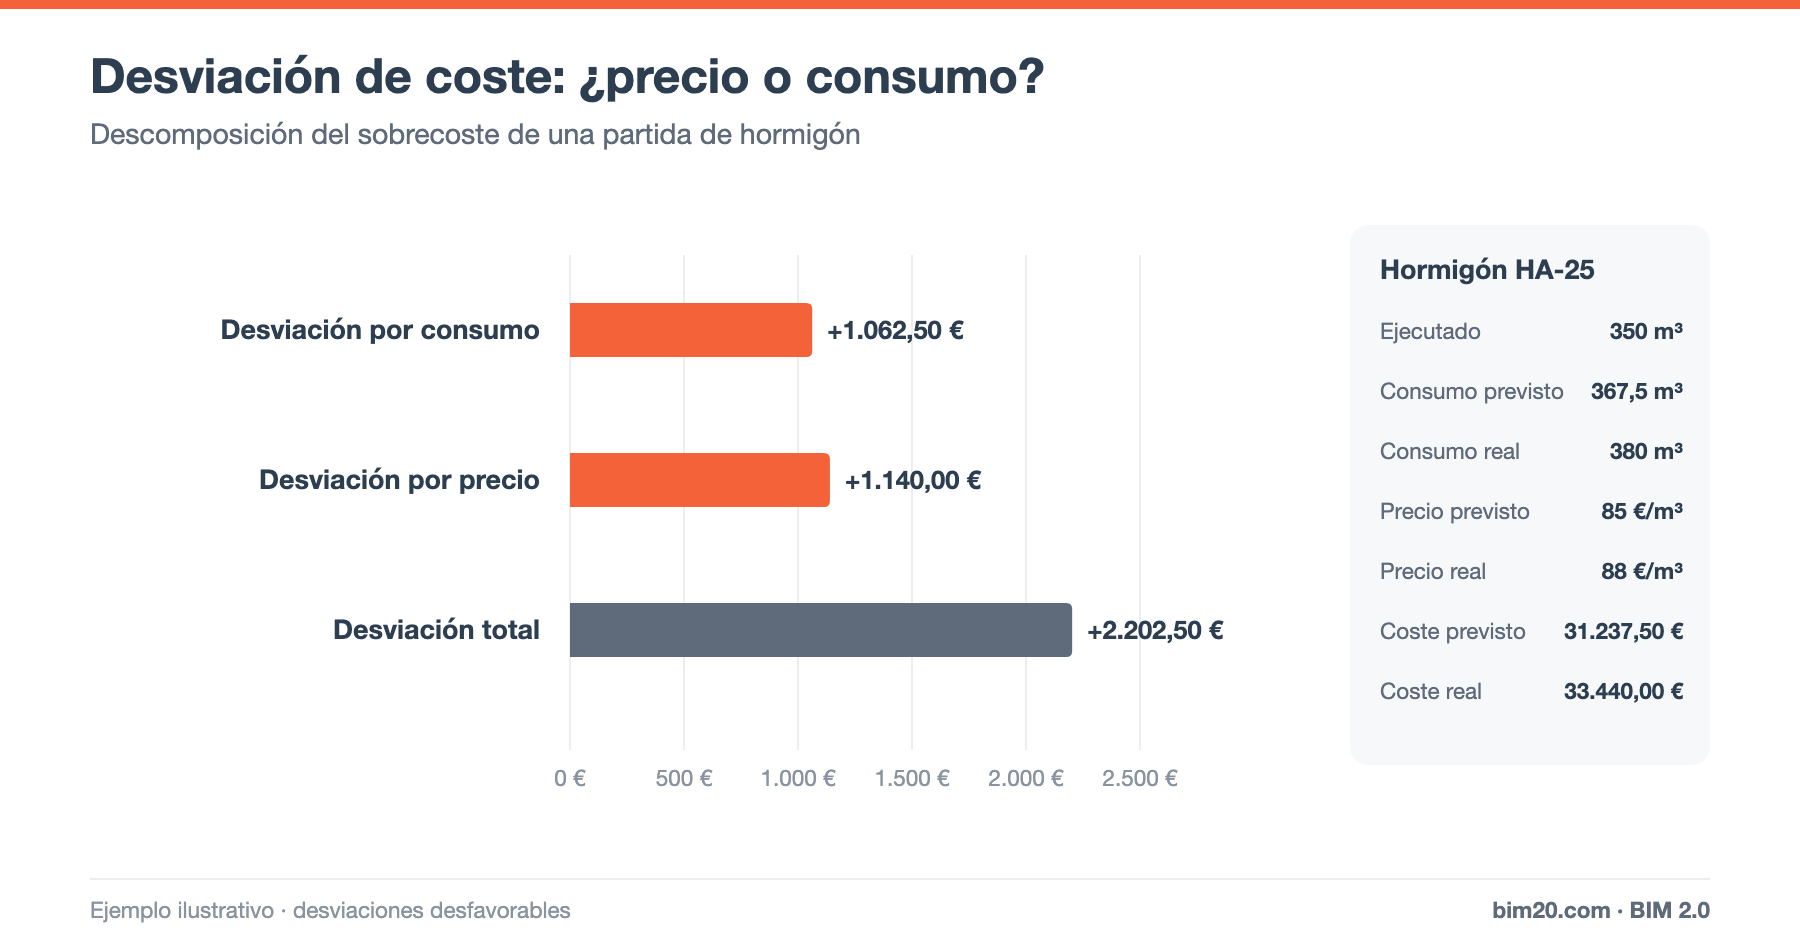
- Formigó executat (amidament): 350 m³
- Rendiment previst: 1,05 m³ de formigó per m³ executat (5 % de pèrdues)
- Consum previst = 350 × 1,05 = 367,5 m³
- Consum real (albarans): 380 m³
- Preu previst: 85 €/m³
- Preu real: 88 €/m³
Càlcul:
- Cost previst = 367,5 × 85 = 31.237,50 €
- Cost real = 380 × 88 = 33.440,00 €
- Desviació total = +2.202,50 € (desfavorable)
Descomposició:
- Desviació per preu = (88 − 85) × 380 = +1.140,00 €
- Desviació per consum = (380 − 367,5) × 85 = +1.062,50 €
Comprovació: 1.140,00 + 1.062,50 = 2.202,50 €. ✔
Una mica més de la meitat del sobrecost ve del preu (52 %) i la resta del consum (48 %): hi ha dos problemes diferents per resoldre.
Com actuar sobre cada desviació
Desviació per preu
Causes habituals:
- Preu de pressupost desactualitzat o agafat d'un banc de preus genèric.
- Compres sense comparar ofertes o comandes urgents.
- Pujades de mercat no cobertes per revisió de preus.
- Suplements no previstos (bombeig, horari nocturn, additius).
Accions:
- Negociar acords marc amb proveïdors.
- Comparar almenys tres ofertes en els subministraments principals. Vegeu gestió de subcontractistes i comparació d'ofertes.
- Aplicar fórmules polinòmiques de revisió de preus quan el contracte ho permeti.
Desviació per consum
Causes habituals:
- Sobreexcavacions o encofrats deficients que augmenten el volum de formigó.
- Pèrdues, trencaments i robatoris de material.
- Errors d'amidament o de comanda.
- Rendiments de mà d'obra pitjors dels previstos. Vegeu rendiment en construcció.
Accions:
- Controlar la recepció d'albarans i la seva imputació a partides.
- Revisar l'execució (replanteigs, encofrats, aplecs).
- Millorar la planificació de comandes i l'emmagatzematge.
Desviacions en mà d'obra i subcontractes
La mateixa lògica s'aplica a altres recursos:
- Mà d'obra: preu = cost horari; consum = hores per unitat.
- Subcontractes: preu = preu unitari contractat davant del pressupostat; consum = amidament certificat davant de l'executat (per exemple, excessos d'amidament).
- Maquinària: preu = tarifa horària; consum = hores d'ús per unitat produïda.
De la partida a l'informe mensual
Un bon informe de desviacions:
- Ordena les partides per import de desviació (no per percentatge).
- Mostra preu i consum per separat.
- Indica si la desviació és puntual o recurrent (si es repetirà en allò pendent).
- Assigna una acció i un responsable.
Integrat amb l'anàlisi del valor guanyat, explica el CPI de l'obra i alimenta la previsió de cost final.
Preguntes freqüents
Per què la desviació de preu es calcula amb el consum real?
Per conveni: així la suma de les dues desviacions coincideix exactament amb la total i la de consum es valora a preu previst, sense barrejar-se amb l'efecte preu.
Què faig si no tinc el consum real per partida?
Comença pels recursos de més import (formigó, acer, subcontractes principals) i imputa'n els albarans a partida. Vegeu com controlar els costos d'una obra.
Conclusió
Separar la desviació per preu de la desviació per consum converteix un «ens hem passat» en un diagnòstic concret amb responsables i accions. És l'eina més pràctica per protegir el marge partida a partida.
👉 A BIM 2.0 per a Odoo compres, albarans i parts s'imputen a la partida del pressupost, per comparar previst i real. Demana una demo.