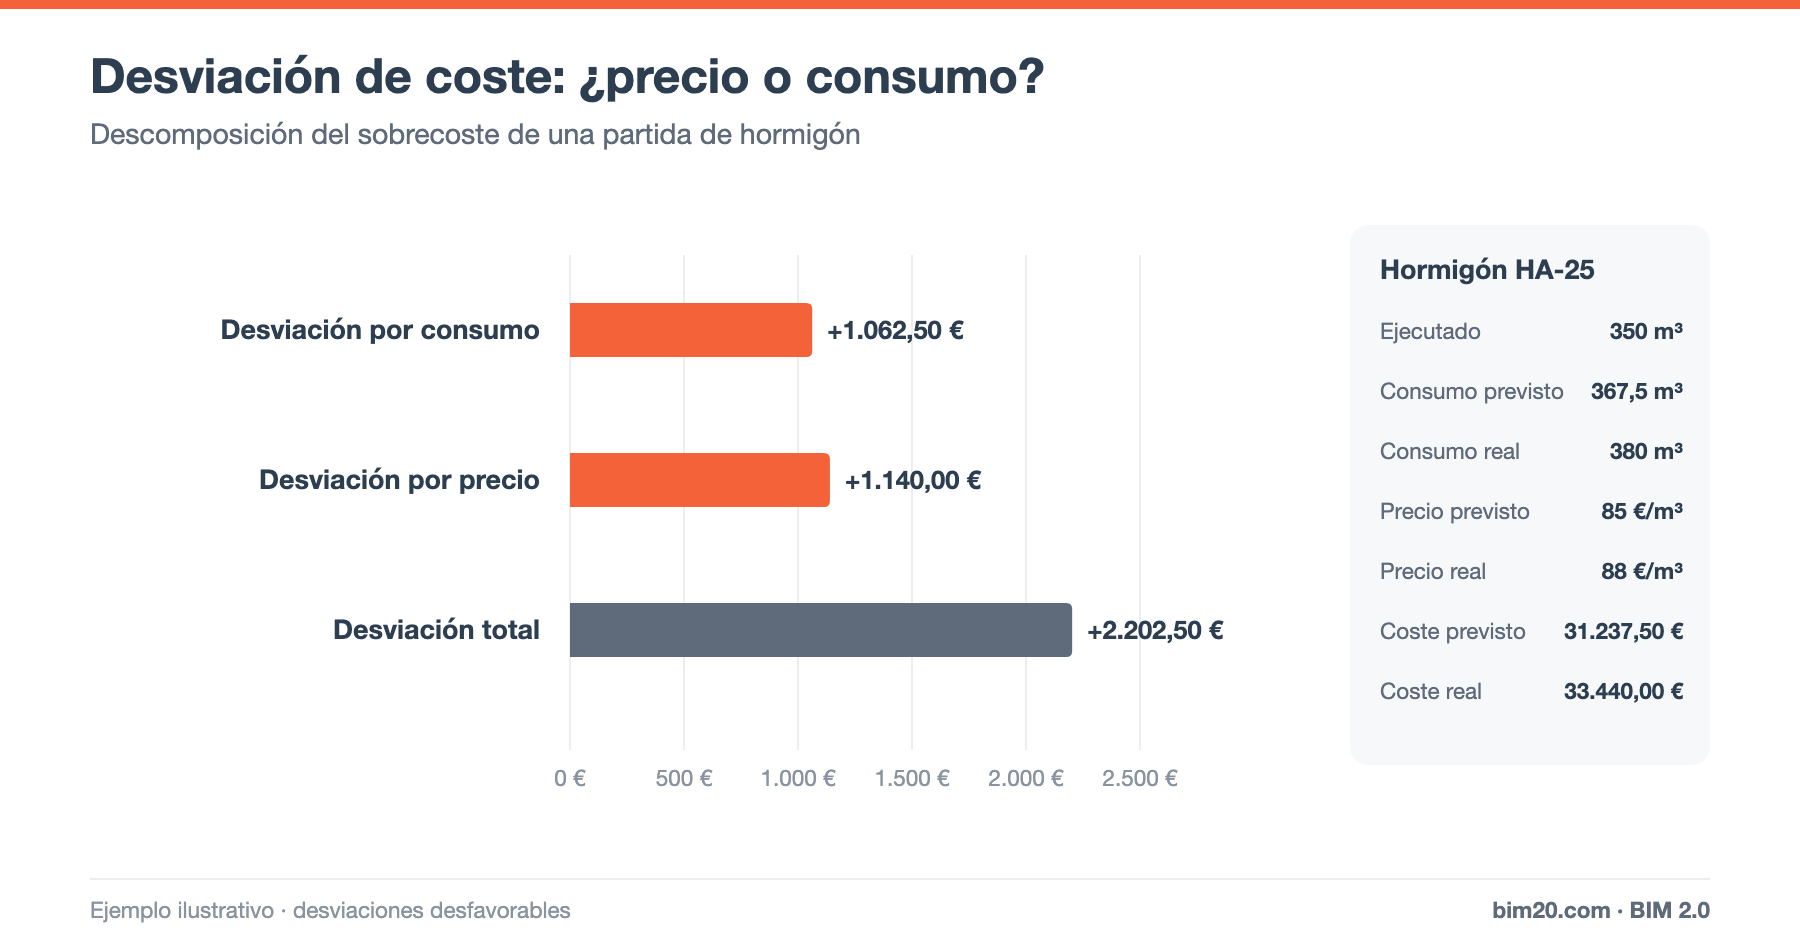
Выявить, что объект тратит больше запланированного, — это первый шаг. Второй, более полезный, — понять, почему. Анализ отклонений раскладывает каждый перерасход на две причины: заплатили дороже (отклонение по цене) или израсходовали больше (отклонение по расходу).
У каждой причины свои ответственные и свои решения, поэтому их стоит разделять.
Формулы
Для ресурса или позиции сметы:
- Плановые затраты (на выполненный объём) = плановый расход × плановая цена
- Фактические затраты = фактический расход × фактическая цена
- Общее отклонение = фактические затраты − плановые затраты
Оно раскладывается на:
- Отклонение по цене = (фактическая цена − плановая цена) × фактический расход
- Отклонение по расходу = (фактический расход − плановый расход) × плановая цена
Сумма двух отклонений в точности равна общему отклонению.
Плановый расход — это не расход по всей смете, а расход, соответствующий фактически выполненному объёму: выполненный объём × плановая норма расхода. Сравнение со всей сметой — очень распространённая ошибка.
Пример: бетон HA-25
Исходные данные:
- Уложено бетона (по замерам): 350 м³
- Плановая норма: 1,05 м³ бетона на 1 м³ конструкции (5 % потерь)
- Плановый расход = 350 × 1,05 = 367,5 м³
- Фактический расход (по накладным): 380 м³
- Плановая цена: 85 €/м³
- Фактическая цена: 88 €/м³
Расчёт:
- Плановые затраты = 367,5 × 85 = 31 237,50 €
- Фактические затраты = 380 × 88 = 33 440,00 €
- Общее отклонение = +2 202,50 € (неблагоприятное)
Разложение:
- Отклонение по цене = (88 − 85) × 380 = +1 140,00 €
- Отклонение по расходу = (380 − 367,5) × 85 = +1 062,50 €
Проверка: 1 140,00 + 1 062,50 = 2 202,50 €. ✔
Чуть больше половины перерасхода приходится на цену (52 %), остальное — на расход (48 %): нужно решать две разные проблемы.
Как действовать по каждому отклонению
Отклонение по цене
Типичные причины:
- Устаревшая цена в смете или цена из общей базы цен.
- Закупки без сравнения предложений или срочные заказы.
- Рост рыночных цен, не покрытый индексацией.
- Непредусмотренные надбавки (бетононасос, ночная смена, добавки).
Действия:
- Заключать рамочные соглашения с поставщиками.
- Сравнивать не менее трёх предложений по основным поставкам. См. управление субподрядчиками и сравнение предложений.
- Применять формулы индексации цен, если это позволяет договор.
Отклонение по расходу
Типичные причины:
- Переборы при земляных работах или некачественная опалубка, увеличивающие объём бетона.
- Потери, поломки и хищения материалов.
- Ошибки замеров или заказов.
- Норма выработки хуже плановой. См. нормы выработки в строительстве.
Действия:
- Контролировать приёмку накладных и их отнесение на позиции сметы.
- Проверять производство работ (разбивку, опалубку, складирование).
- Улучшать планирование заказов и хранение.
Отклонения по трудозатратам и субподряду
Та же логика применима к другим ресурсам:
- Трудозатраты: цена = стоимость человеко-часа; расход = часы на единицу объёма.
- Субподряд: цена = договорная единичная расценка в сравнении со сметной; расход = закрытый актами объём в сравнении с фактически выполненным (например, завышение объёмов).
- Механизмы: цена = часовая ставка; расход = часы работы на единицу продукции.
От позиции сметы к ежемесячному отчёту
Хороший отчёт об отклонениях:
- Сортирует позиции по сумме отклонения (а не по проценту).
- Показывает цену и расход отдельно.
- Указывает, разовое отклонение или повторяющееся (повторится ли оно на оставшемся объёме).
- Назначает действие и ответственного.
В сочетании с анализом освоенного объёма он объясняет CPI объекта и питает прогноз итоговых затрат.
Часто задаваемые вопросы
Почему отклонение по цене считается по фактическому расходу?
По соглашению: так сумма двух отклонений в точности совпадает с общим, а отклонение по расходу оценивается по плановой цене, не смешиваясь с ценовым эффектом.
Что делать, если нет фактического расхода по позициям?
Начните с самых дорогих ресурсов (бетон, арматура, основные субподрядчики) и отнесите их накладные на позиции сметы. См. как контролировать затраты на стройке.
Заключение
Разделение отклонения по цене и по расходу превращает «мы вышли за смету» в конкретный диагноз с ответственными и действиями. Это самый практичный инструмент для защиты маржи по каждой позиции.
👉 В BIM 2.0 для Odoo закупки, накладные и отчёты по объекту относятся на позицию сметы, что позволяет сравнивать план и факт. Запросите демо.