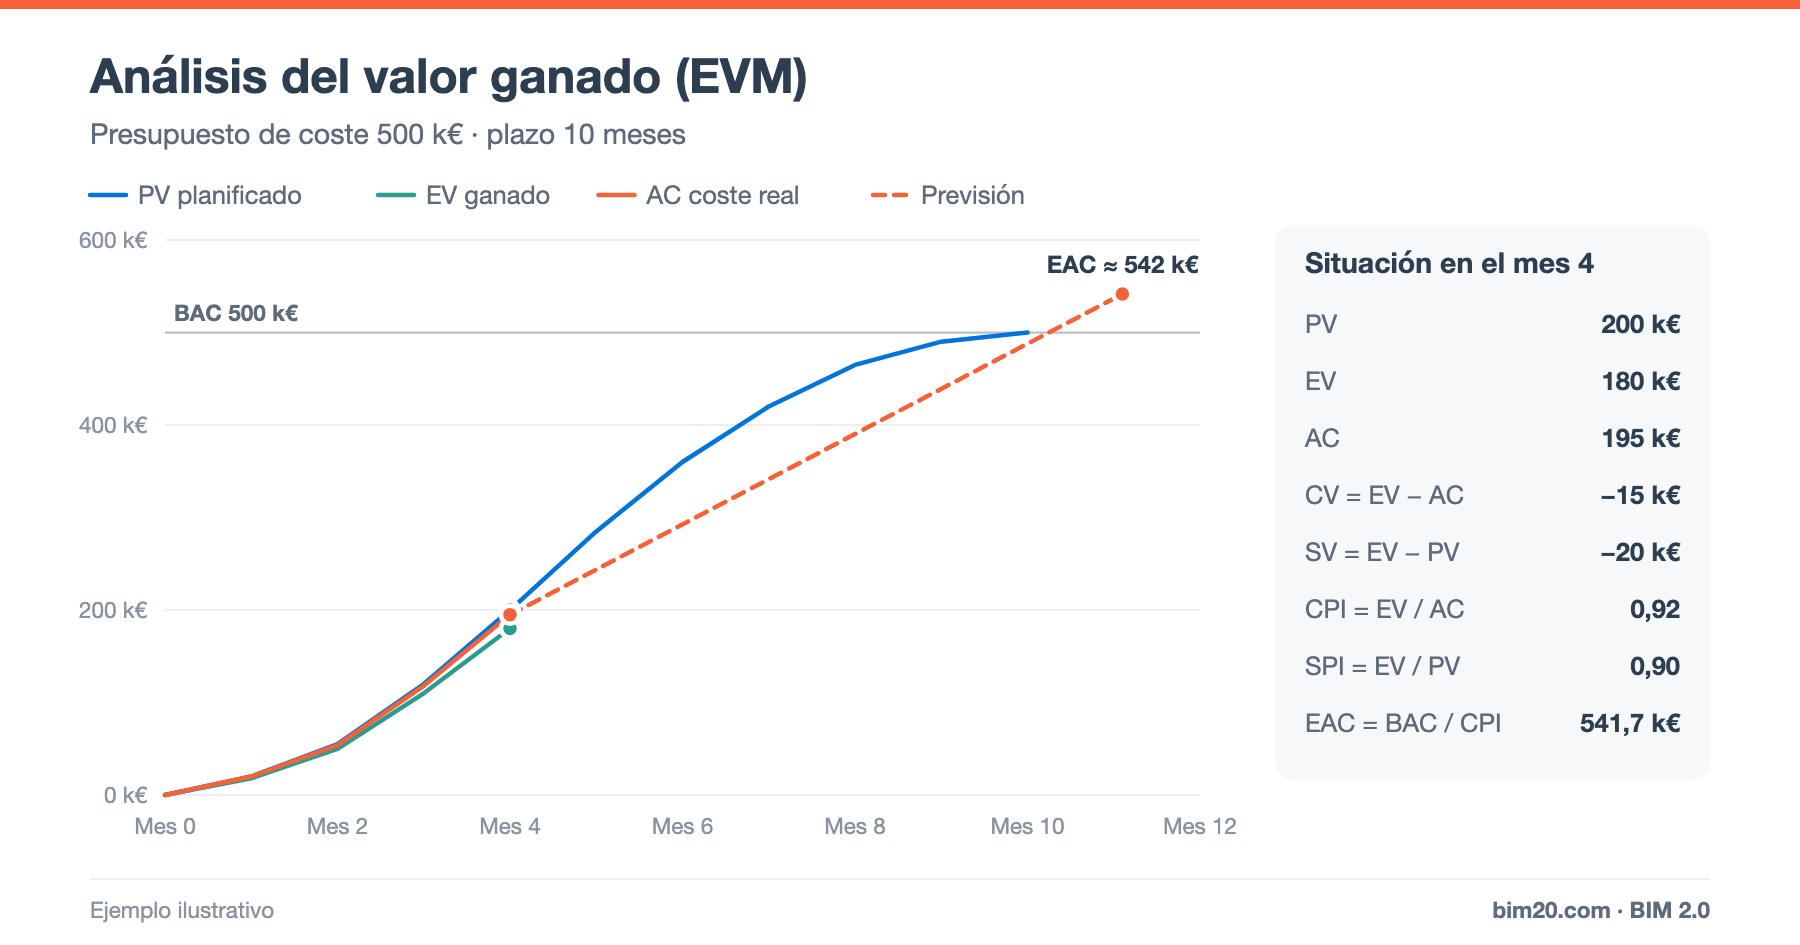
Анализ освоенного объёма (Earned Value Management, EVM) — один из самых полных методов одновременного контроля стоимости и сроков проекта. Он отвечает на два вопроса, которые каждый месяц задаёт себе любой руководитель объекта: не трачу ли я больше, чем должен, за сделанную работу? и не отстаю ли я от плана?
Его главное преимущество — все показатели измеряются в одной единице (евро), поэтому сроки и стоимость можно сравнивать на одном графике.
Три базовых показателя
PV – плановый объём (Planned Value)
Бюджетная стоимость работ, которые должны быть выполнены к дате контроля согласно плану. В накоплении по времени это плановая S-кривая затрат.
EV – освоенный объём (Earned Value)
Бюджетная стоимость фактически выполненных работ. Рассчитывается умножением фактической выполненности каждой позиции на её плановую стоимость:
EV = Σ (выполненный объём × плановая единичная стоимость)
AC – фактическая стоимость (Actual Cost)
То, что фактически потрачено на выполненные работы: закупки, субподрядчики, трудозатраты, механизмы и косвенные затраты, отнесённые на объект.
BAC – бюджет по завершении
Полный бюджет затрат по объекту (Budget at Completion). Это конечное значение кривой PV.
Отклонения
- CV – отклонение по стоимости = EV − AC. Отрицательное значение → перерасход.
- SV – отклонение по срокам = EV − PV. Отрицательное значение → отставание (в евро выполненных работ).
Индексы
- CPI – индекс выполнения стоимости = EV / AC. Сколько евро работ получено на каждый потраченный евро.
- SPI – индекс выполнения сроков = EV / PV. Какая часть запланированного выполнена.
Индекс, равный 1, означает, что план выполняется; меньше 1 — что объект идёт хуже плана. Подробно мы разбираем их в статье CPI и SPI: как их интерпретировать.
Прогноз
- EAC – оценка по завершении = BAC / CPI (если текущая эффективность по стоимости сохранится).
- ETC – оценка до завершения = EAC − AC.
- VAC – отклонение по завершении = BAC − EAC.
Существуют и другие формулы EAC в зависимости от принятой гипотезы. Мы сравниваем их в статье EAC, ETC, VAC и TCPI.
Полный пример
Объект с бюджетом затрат (BAC) 500 000 € и сроком 10 месяцев. В 4-й месяц:
- PV = 200 000 € (по плану должны быть выполнены работы на эту стоимость).
- EV = 180 000 € (фактически выполненные работы в оценке по плановой стоимости).
- AC = 195 000 € (фактически потрачено).
Расчёты:
- CV = 180 000 − 195 000 = −15 000 € → перерасход.
- SV = 180 000 − 200 000 = −20 000 € → отставание.
- CPI = 180 000 / 195 000 = 0,92 → на каждый потраченный евро выполнено работ на 0,92 €.
- SPI = 180 000 / 200 000 = 0,90 → выполнено 90 % запланированного.
- EAC = 500 000 / 0,9231 ≈ 541 667 €.
- ETC = 541 667 − 195 000 ≈ 346 667 €.
- VAC = 500 000 − 541 667 ≈ −41 667 €.
Интерпретация: если ничего не изменится, объект обойдётся примерно на 41 700 € дороже плана и будет завершён с опозданием. Пора действовать.
Как рассчитывать EV на практике
Освоенный объём — самый тонкий показатель, потому что зависит от точного измерения выполнения:
- По объёмам работ: выполненный объём каждой позиции × плановая единичная стоимость. Это самый надёжный метод, он совпадает с основой для актов выполненных работ.
- По взвешенным вехам: вехам каждого вида работ присваивается процент.
- Правило 50/50 или 0/100: для коротких работ засчитывается 50 % при начале и 50 % при завершении либо 0 % до завершения.
Никогда не принимайте за выполнение долю израсходованных средств: в этом случае EV будет равен AC, CPI всегда будет равен 1, и метод теряет всякий смысл.
Частые ошибки
- Использование продажных цен для EV и фактических затрат для AC: маржа смешивается с отклонением. EV и PV нужно рассчитывать по плановой стоимости.
- Позднее отнесение затрат на объект (например, счета, приходящие через два месяца): AC занижается, и CPI выглядит лучше, чем есть. Учитывайте также накладные и принятые обязательства.
- Ежемесячное изменение базового плана, из-за которого периоды становятся несопоставимыми.
- Отсутствие учёта утверждённых изменений проекта, которые должны корректировать BAC.
Освоенный объём и контроль затрат
EVM не заменяет анализ по позициям, а дополняет его: общий CPI говорит, что проблема есть, а анализ отклонений по цене и расходу показывает, где и почему. Полный процесс описан в статье как контролировать затраты по объекту.
Часто задаваемые вопросы
Подходит ли метод освоенного объёма для небольших объектов?
Да. Достаточно иметь бюджет затрат, базовый график, замеры выполнения и затраты, учтённые по объектам.
Как часто его рассчитывают?
В строительстве обычно ежемесячно, одновременно с оформлением актов выполненных работ.
Заключение
Анализ освоенного объёма превращает контроль объекта в три кривые и несколько индексов, понятных любому. При правильном наполнении данными он заранее выявляет перерасходы и отставания, пока их ещё можно исправить.
👉 BIM 2.0 для Odoo рассчитывает метод освоенного объёма на основе сметы, актов выполненных работ и фактических затрат, учтённых в ERP. Запросите демо.