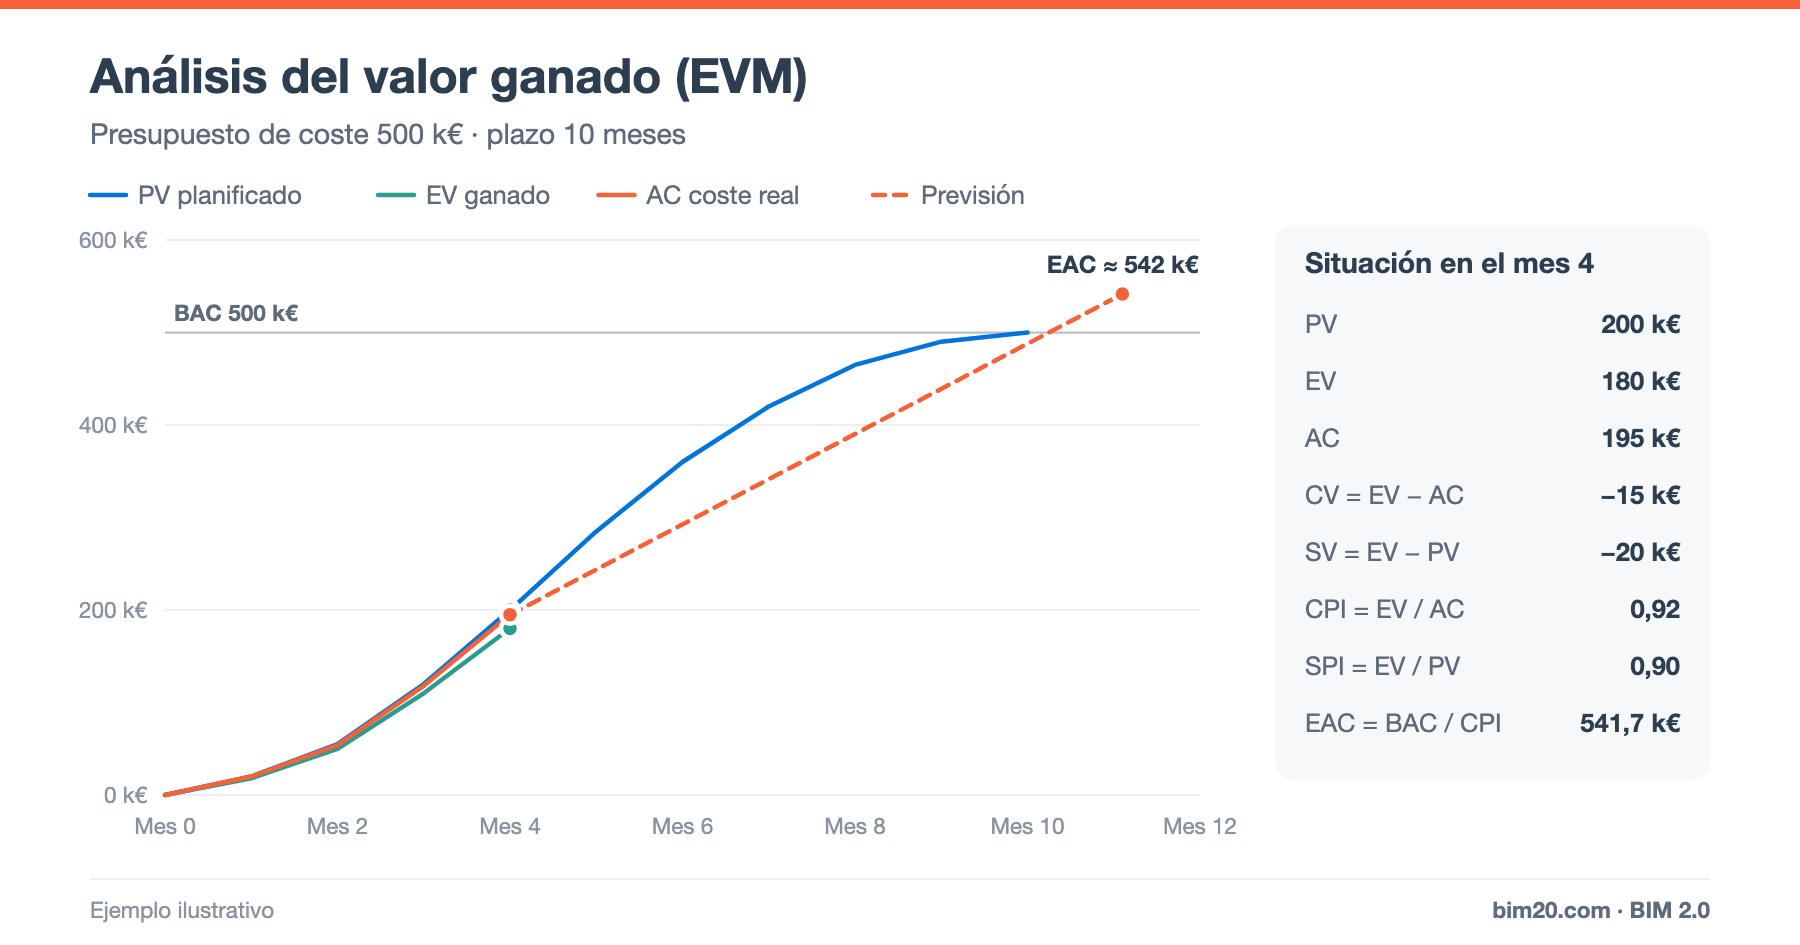
A análise do valor agregado (Earned Value Management, EVM) é uma das técnicas mais completas para controlar ao mesmo tempo o custo e o prazo de um projeto. Ela responde a duas perguntas que todo engenheiro de obra se faz todo mês: estou gastando mais do que deveria pelo que já fiz? e estou atrasado em relação ao planejado?
Sua grande vantagem é medir tudo com a mesma unidade (euros), o que permite comparar prazo e custo em um único gráfico.
Os três valores básicos
PV – Valor planejado (Planned Value)
É o custo orçado do trabalho que deveria estar concluído na data de controle, segundo o planejamento. Acumulado ao longo do tempo, é a curva S de custo prevista.
EV – Valor agregado (Earned Value)
É o custo orçado do trabalho realmente executado. Calcula-se multiplicando o avanço real de cada item pelo seu custo previsto:
EV = Σ (quantidade executada × custo unitário previsto)
AC – Custo real (Actual Cost)
É o que realmente foi gasto no trabalho executado: compras, subempreiteiros, mão de obra, equipamentos e custos indiretos apropriados à obra.
BAC – Orçamento no término
É o orçamento de custo total da obra (Budget at Completion). É o valor final da curva PV.
As variações
- CV – Variação de custo = EV − AC. Negativa → estouro de custo.
- SV – Variação de prazo = EV − PV. Negativa → atraso (expresso em euros de produção).
Os índices
- CPI – Índice de desempenho de custo = EV / AC. Quantos euros de obra se obtêm para cada euro gasto.
- SPI – Índice de desempenho de prazo = EV / PV. Que parte do planejado foi executada.
Um índice igual a 1 indica que o plano está sendo cumprido; menor que 1, que a obra está pior do que o previsto. Analisamos os dois a fundo em CPI e SPI: como interpretá-los.
A previsão
- EAC – Estimativa no término = BAC / CPI (se o desempenho de custo atual se mantiver).
- ETC – Estimativa para terminar = EAC − AC.
- VAC – Variação no término = BAC − EAC.
Há outras fórmulas de EAC conforme a hipótese adotada. Nós as comparamos em EAC, ETC, VAC e TCPI.
Exemplo completo
Obra com um orçamento de custo (BAC) de € 500.000 e um prazo de 10 meses. No mês 4:
- PV = € 200.000 (segundo o planejamento, deveria ter sido executada obra por esse custo).
- EV = € 180.000 (a obra realmente executada, valorada a custo previsto).
- AC = € 195.000 (o que realmente foi gasto).
Cálculos:
- CV = 180.000 − 195.000 = −€ 15.000 → estouro de custo.
- SV = 180.000 − 200.000 = −€ 20.000 → atraso.
- CPI = 180.000 / 195.000 = 0,92 → para cada euro gasto, produz-se obra no valor de € 0,92.
- SPI = 180.000 / 200.000 = 0,90 → foram executados 90% do planejado.
- EAC = 500.000 / 0,9231 ≈ € 541.667.
- ETC = 541.667 − 195.000 ≈ € 346.667.
- VAC = 500.000 − 541.667 ≈ −€ 41.667.
Interpretação: se nada mudar, a obra terminará custando cerca de € 41.700 a mais do que o previsto e com atraso. É hora de agir.
Como calcular o EV na prática
O valor agregado é o dado mais delicado, porque depende de medir bem o avanço:
- Por levantamento de quantitativos: quantidade executada de cada item × custo unitário previsto. É o método mais confiável e coincide com a base das medições de obra.
- Por marcos ponderados: atribui-se um percentual aos marcos de cada atividade.
- Regra 50/50 ou 0/100: para atividades curtas, considera-se 50% ao iniciar e 50% ao concluir, ou 0% até concluir.
Nunca use como avanço o percentual de custo gasto: se fizer isso, o EV será igual ao AC, o CPI será sempre 1 e o método perde todo o seu valor.
Erros frequentes
- Usar preços de venda para o EV e custos reais para o AC: mistura-se margem com desvio. EV e PV devem ser calculados a custo previsto.
- Apropriar custos à obra com atraso (por exemplo, faturas que chegam dois meses depois): o AC fica subestimado e o CPI parece melhor do que é. Contabilize também as notas de entrega e os compromissos.
- Mudar a linha de base todo mês, o que impede comparar períodos.
- Não separar as alterações de projeto aprovadas, que devem atualizar o BAC.
Valor agregado e controle de custos
O EVM não substitui a análise por item, ele a complementa: o CPI global diz que há um problema, e a análise de desvios de preço e consumo diz onde e por quê. O processo completo está em como controlar os custos de uma obra.
Perguntas frequentes
O valor agregado serve para obras pequenas?
Sim. Basta ter orçamento de custo, planejamento básico, medições de avanço e custos apropriados por obra.
Com que frequência é calculado?
O habitual na construção é mensalmente, coincidindo com a medição.
Conclusão
A análise do valor agregado transforma o acompanhamento da obra em três curvas e alguns poucos índices que qualquer pessoa consegue entender. Bem alimentada, antecipa estouros de custo e atrasos quando ainda é possível corrigi-los.
👉 O BIM 2.0 para Odoo calcula o método do valor agregado a partir do orçamento, das medições de avanço e dos custos reais registrados no ERP. Peça uma demonstração.