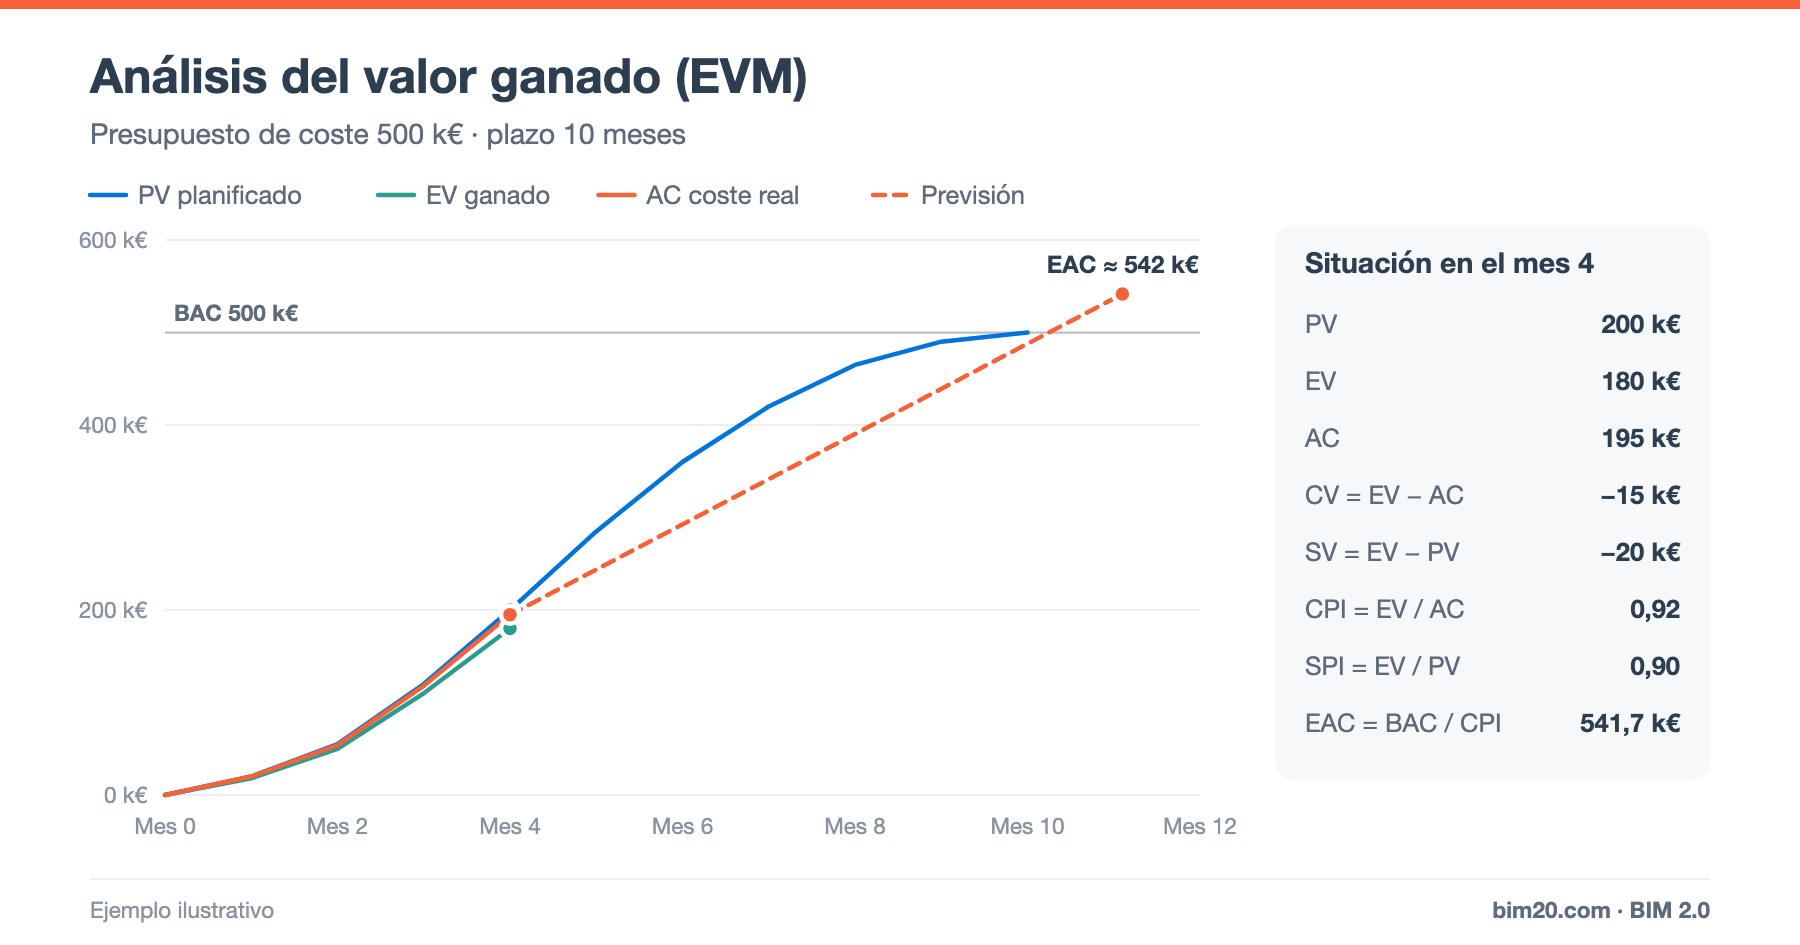
El análisis del valor ganado (Earned Value Management, EVM) es la técnica más completa para controlar a la vez el coste y el plazo de un proyecto. Responde a dos preguntas que cualquier jefe de obra se hace cada mes: ¿estoy gastando más de lo que debería por lo que he hecho? y ¿voy retrasado respecto a lo planificado?
Su gran ventaja es que mide todo con la misma unidad (euros), lo que permite comparar plazo y coste en un único gráfico.
Los tres valores básicos
PV – Valor planificado (Planned Value)
Es el coste presupuestado del trabajo que debería estar hecho en la fecha de control según la planificación. Acumulado en el tiempo, es la curva S de coste prevista.
EV – Valor ganado (Earned Value)
Es el coste presupuestado del trabajo realmente ejecutado. Se calcula multiplicando el avance real de cada partida por su coste previsto:
EV = Σ (cantidad ejecutada × coste unitario previsto)
AC – Coste real (Actual Cost)
Es lo que realmente se ha gastado en el trabajo ejecutado: compras, subcontratas, mano de obra, maquinaria e indirectos imputados a la obra.
BAC – Presupuesto a la conclusión
Es el presupuesto de coste total de la obra (Budget at Completion). Es el valor final de la curva PV.
Las variaciones
- CV – Variación de coste = EV − AC. Negativa → sobrecoste.
- SV – Variación de plazo = EV − PV. Negativa → retraso (expresado en euros de producción).
Los índices
- CPI – Índice de rendimiento de coste = EV / AC. Cuántos euros de obra se obtienen por cada euro gastado.
- SPI – Índice de rendimiento de plazo = EV / PV. Qué parte de lo planificado se ha ejecutado.
Un índice igual a 1 indica que se cumple el plan; menor que 1, que la obra va peor de lo previsto. Los analizamos a fondo en CPI y SPI: cómo interpretarlos.
La previsión
- EAC – Estimación a la conclusión = BAC / CPI (si el rendimiento de coste actual se mantiene).
- ETC – Estimación hasta la conclusión = EAC − AC.
- VAC – Variación a la conclusión = BAC − EAC.
Hay otras fórmulas de EAC según la hipótesis que se adopte. Las comparamos en EAC, ETC, VAC y TCPI.
Ejemplo completo
Obra con un presupuesto de coste (BAC) de 500.000 € y un plazo de 10 meses. En el mes 4:
- PV = 200.000 € (según la planificación, debería haberse ejecutado obra por ese coste).
- EV = 180.000 € (la obra realmente ejecutada, valorada a coste previsto).
- AC = 195.000 € (lo realmente gastado).
Cálculos:
- CV = 180.000 − 195.000 = −15.000 € → sobrecoste.
- SV = 180.000 − 200.000 = −20.000 € → retraso.
- CPI = 180.000 / 195.000 = 0,92 → por cada euro gastado se produce obra por 0,92 €.
- SPI = 180.000 / 200.000 = 0,90 → se ha ejecutado el 90 % de lo planificado.
- EAC = 500.000 / 0,923 ≈ 541.667 €.
- ETC = 541.667 − 195.000 ≈ 346.667 €.
- VAC = 500.000 − 541.667 ≈ −41.667 €.
Interpretación: si nada cambia, la obra terminará costando unos 41.700 € más de lo previsto y con retraso. Hay que actuar ya.
Cómo calcular el EV en la práctica
El valor ganado es el dato más delicado, porque depende de medir bien el avance:
- Por mediciones: cantidad ejecutada de cada partida × coste unitario previsto. Es el método más fiable y coincide con la base de las certificaciones.
- Por hitos ponderados: se asigna un porcentaje a hitos de cada actividad.
- Regla 50/50 o 0/100: para actividades cortas, se considera 50 % al empezar y 50 % al terminar, o 0 % hasta terminar.
Nunca uses como avance el porcentaje de coste gastado: si lo haces, CPI siempre será 1 y el método pierde todo su valor.
Errores frecuentes
- Usar precios de venta para EV y costes reales para AC: se mezcla margen con desviación. EV y PV deben calcularse a coste previsto.
- Imputar costes a la obra con retraso (facturas que llegan dos meses después): el AC queda infravalorado y el CPI parece mejor de lo que es. Contabiliza también albaranes y compromisos.
- Cambiar la línea base cada mes.
- No separar los cambios de proyecto aprobados, que deben actualizar el BAC.
Valor ganado y control de costes
El EVM no sustituye al análisis por partidas, lo complementa: el CPI global te dice que hay un problema, y el análisis de desviaciones por precio y consumo te dice dónde y por qué. Tienes el proceso completo en cómo controlar los costes de una obra.
Preguntas frecuentes
¿El valor ganado sirve para obras pequeñas?
Sí. Basta con tener presupuesto de coste, planificación básica, mediciones de avance y costes imputados por obra.
¿Con qué frecuencia se calcula?
Lo habitual en construcción es mensualmente, coincidiendo con la certificación.
Conclusión
El análisis del valor ganado convierte el seguimiento de la obra en tres curvas y unos pocos índices que cualquiera puede entender. Bien alimentado, anticipa sobrecostes y retrasos cuando todavía se pueden corregir.
👉 BIM 2.0 para Odoo calcula el método del valor ganado a partir del presupuesto, las certificaciones de avance y los costes reales registrados en el ERP. Pide una demo.