Detectar que una obra gasta más de lo previsto es el primer paso. El segundo, y más útil, es saber por qué. El análisis de desviaciones descompone cada sobrecoste en dos causas: se ha pagado más caro (desviación por precio) o se ha usado más cantidad (desviación por consumo).
Cada causa tiene responsables y soluciones distintas, por eso separarlas es fundamental.
Las fórmulas
Para un recurso o partida:
- Coste previsto (para lo ejecutado) = consumo previsto × precio previsto
- Coste real = consumo real × precio real
- Desviación total = coste real − coste previsto
Y se descompone en:
- Desviación por precio = (precio real − precio previsto) × consumo real
- Desviación por consumo = (consumo real − consumo previsto) × precio previsto
La suma de ambas es exactamente la desviación total.
El consumo previsto no es el del presupuesto completo, sino el que corresponde a lo realmente ejecutado: cantidad ejecutada × rendimiento previsto. Comparar con el presupuesto total es uno de los errores más comunes.
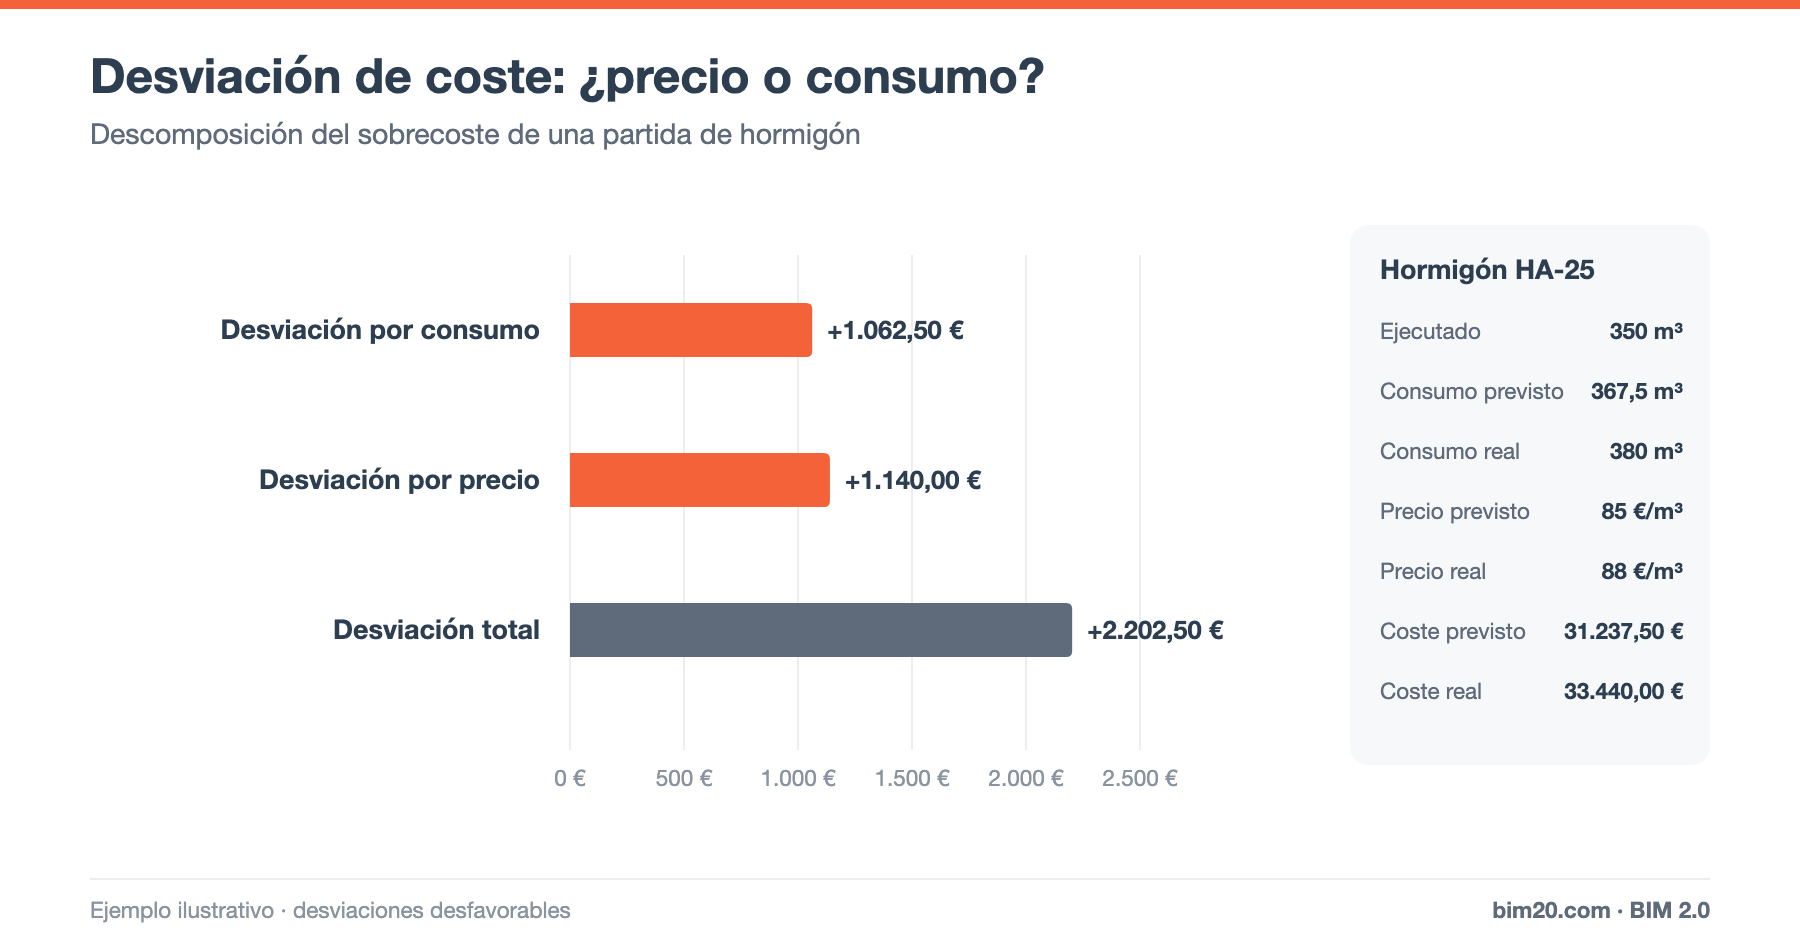
Ejemplo: hormigón HA-25
Datos:
- Hormigón ejecutado (medición): 350 m³
- Rendimiento previsto: 1,05 m³ de hormigón por m³ ejecutado (5 % de pérdidas)
- Consumo previsto = 350 × 1,05 = 367,5 m³
- Consumo real (albaranes): 380 m³
- Precio previsto: 85 €/m³
- Precio real: 88 €/m³
Cálculo:
- Coste previsto = 367,5 × 85 = 31.237,50 €
- Coste real = 380 × 88 = 33.440,00 €
- Desviación total = +2.202,50 € (desfavorable)
Descomposición:
- Desviación por precio = (88 − 85) × 380 = +1.140,00 €
- Desviación por consumo = (380 − 367,5) × 85 = +1.062,50 €
Comprobación: 1.140,00 + 1.062,50 = 2.202,50 €. ✔
Casi la mitad del sobrecoste viene del precio y la otra mitad del consumo: hay dos problemas distintos que resolver.
Cómo actuar sobre cada desviación
Desviación por precio
Causas habituales:
- Precio de presupuesto desactualizado o tomado de un banco de precios genérico.
- Compras sin comparar ofertas o pedidos urgentes.
- Subidas de mercado no cubiertas por revisión de precios.
- Suplementos no previstos (bombeo, horario nocturno, aditivos).
Acciones:
- Negociar acuerdos marco con proveedores.
- Comparar al menos tres ofertas en los suministros principales. Ver gestión de subcontratistas y comparación de ofertas.
- Aplicar fórmulas polinómicas de revisión de precios cuando el contrato lo permita.
Desviación por consumo
Causas habituales:
- Sobreexcavaciones o encofrados deficientes que aumentan el volumen de hormigón.
- Pérdidas, roturas y robos de material.
- Errores de medición o de pedido.
- Rendimientos de mano de obra peores de lo previsto. Ver rendimiento en construcción.
Acciones:
- Controlar la recepción de albaranes y su imputación a partidas.
- Revisar la ejecución (replanteos, encofrados, acopios).
- Mejorar la planificación de pedidos y el almacenamiento.
Desviaciones en mano de obra y subcontratas
La misma lógica se aplica a otros recursos:
- Mano de obra: precio = coste horario; consumo = horas por unidad.
- Subcontratas: precio = precio unitario contratado frente al presupuestado; consumo = medición certificada frente a la ejecutada (por ejemplo, excesos de medición).
- Maquinaria: precio = tarifa horaria; consumo = horas de uso por unidad producida.
De la partida al informe mensual
Un buen informe de desviaciones:
- Ordena las partidas por importe de desviación (no por porcentaje).
- Muestra precio y consumo por separado.
- Indica si la desviación es puntual o recurrente (si se repetirá en lo pendiente).
- Asigna una acción y un responsable.
Integrado con el análisis del valor ganado, explica el CPI de la obra y alimenta la previsión de coste final.
Preguntas frecuentes
¿Por qué la desviación de precio se calcula con el consumo real?
Por convenio: así la suma de las dos desviaciones coincide exactamente con la total y la de consumo se valora a precio previsto, sin mezclarse con el efecto precio.
¿Qué hago si no tengo el consumo real por partida?
Empieza por los recursos de mayor importe (hormigón, acero, subcontratas principales) e imputa sus albaranes a partida. Ver cómo controlar los costes de una obra.
Conclusión
Separar la desviación por precio de la desviación por consumo convierte un "nos hemos pasado" en un diagnóstico concreto con responsables y acciones. Es la herramienta más práctica para proteger el margen partida a partida.
👉 En BIM 2.0 para Odoo compras, albaranes y partes se imputan a la partida del presupuesto, para comparar previsto y real. Pide una demo.