El rendimiento es la cantidad de un recurso necesaria para ejecutar una unidad de obra. Es el concepto que une el presupuesto con la realidad: si el rendimiento previsto no se cumple, el coste de la partida y el plazo de la obra se desvían.
En este artículo explicamos qué es el rendimiento, cómo se calcula para cada tipo de recurso, cómo medirlo en obra y cómo interpretar sus desviaciones.
Qué es el rendimiento
En el análisis de precios unitarios, cada partida se descompone en recursos. El rendimiento es el coeficiente que indica cuánto de cada recurso se necesita por unidad:
- Mano de obra: horas por unidad (h/m², h/m³, h/ud).
- Maquinaria: horas de máquina por unidad.
- Materiales: cantidad de material por unidad, incluyendo desperdicios (por ejemplo, 1,05 m³ de hormigón por m³ colocado).
Ejemplo: en una fábrica de ladrillo de medio pie, un rendimiento de 0,45 h/m² de oficial y 0,225 h/m² de peón significa que la cuadrilla necesita 0,675 horas de trabajo por cada metro cuadrado.
Rendimiento y productividad
A menudo se confunden, pero son inversos:
- Rendimiento = horas / unidad (cuanto menor, mejor).
- Productividad = unidades / hora (cuanto mayor, mejor).
0,675 h/m² equivale a una productividad de 1,48 m²/h. Profundizamos en la productividad en cómo medir la productividad en obra.
Cómo calcular el rendimiento real en obra
Rendimiento real = horas reales imputadas a la partida / cantidad ejecutada
Para calcularlo necesitas dos datos fiables:
- Horas por partida, procedentes de los partes de trabajo.
- Cantidad ejecutada, procedente de las mediciones de avance.
Ejemplo
Se han ejecutado 450 m² de fábrica de ladrillo y los partes registran 333 horas de oficial y peón en esa partida.
- Rendimiento real = 333 / 450 = 0,74 h/m²
- Rendimiento previsto = 0,675 h/m²
- Desviación = 0,74 / 0,675 − 1 = +9,6 %
Se han consumido 29,25 horas más de lo previsto (333 − 450 × 0,675). Con un coste medio de 20 €/h, son 585 € de sobrecoste en esta partida, y la tendencia se repetirá en el resto de la fábrica si no se corrige.
Analizar las desviaciones por partida
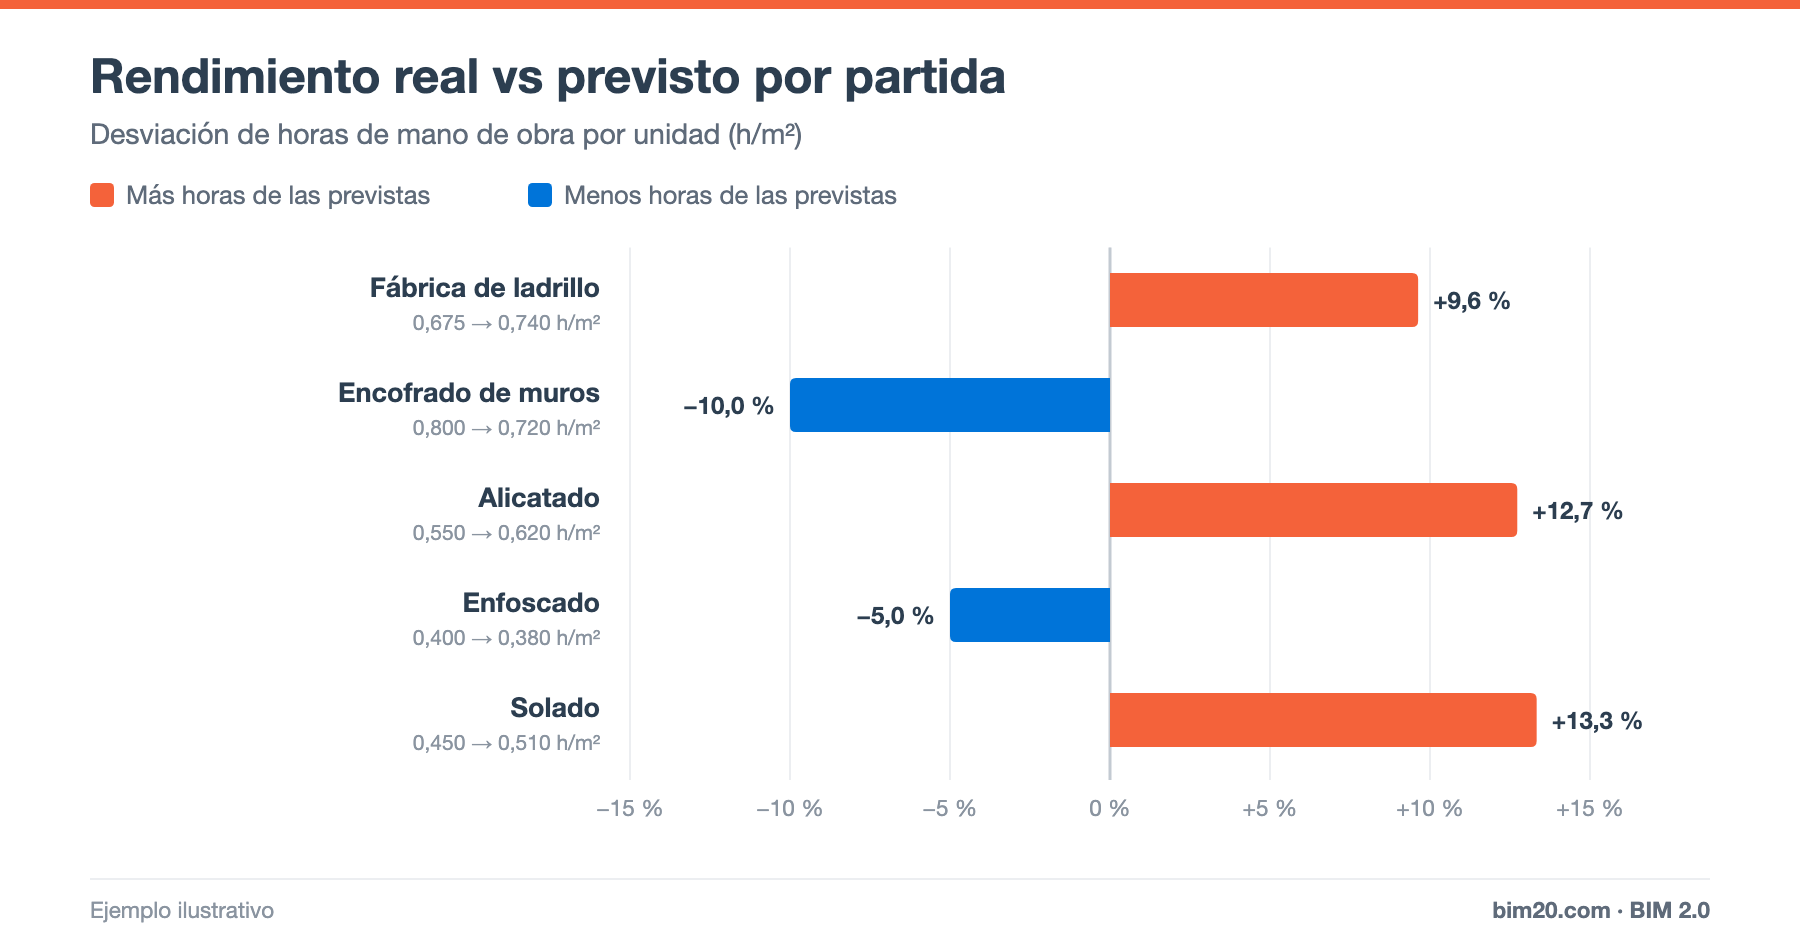
Comparar el rendimiento real y el previsto partida a partida permite ver dónde se gana y dónde se pierde. En el ejemplo de la imagen:
- Fábrica de ladrillo (+9,6 %), alicatado (+12,7 %) y solado (+13,3 %) consumen más horas de las previstas.
- Encofrado de muros (−10 %) y enfoscado (−5 %) mejoran el rendimiento previsto.
Las desviaciones positivas en horas suelen deberse a:
- Rendimientos de presupuesto tomados de bancos de precios sin ajustar.
- Mala organización del tajo: esperas de material, interferencias con otros oficios.
- Cuadrillas incompletas o descompensadas (demasiados oficiales o peones).
- Repasos y trabajos rehechos por falta de calidad.
- Condiciones no previstas: alturas, accesos, climatología.
Factores que influyen en el rendimiento
- Repetitividad: las plantas tipo mejoran con la curva de aprendizaje.
- Tamaño del tajo: tajos pequeños y discontinuos rinden menos.
- Medios auxiliares: andamios, elevación de materiales, grúa disponible.
- Planificación a corto plazo: frentes de trabajo preparados y materiales en su sitio.
- Experiencia y formación de la cuadrilla.
- Condiciones climáticas y de seguridad.
Rendimiento de maquinaria
Se calcula igual: horas de máquina / cantidad producida. En maquinaria es clave separar horas productivas de horas paradas en obra: una máquina alquilada parada sigue costando. Ver cómo calcular su coste horario en materiales, mano de obra y maquinaria.
Rendimiento de materiales (consumos)
Para materiales se compara el consumo real con el previsto. Si se han comprado y consumido 380 m³ de hormigón para 350 m³ ejecutados, el consumo real es 1,086 m³/m³ frente al 1,05 previsto. Lo explicamos en análisis de desviaciones por precio y consumo.
Cómo mejorar los rendimientos
- Mide: sin partes por partida no hay rendimiento real.
- Revisa semanalmente las partidas de mayor importe.
- Retroalimenta el presupuesto: actualiza tu banco de precios con los rendimientos reales de obras terminadas.
- Prepara los tajos: material, medios y frentes listos antes de que llegue la cuadrilla.
- Planifica con las subcontratas y mide el cumplimiento semanal (PPC).
Preguntas frecuentes
¿De dónde saco los rendimientos para presupuestar?
De bancos de precios como punto de partida y, sobre todo, de tus propias obras. Los rendimientos históricos de tu empresa son el activo más valioso para presupuestar con precisión.
¿Un rendimiento peor siempre es un problema de la cuadrilla?
No. Muchas veces se debe a la organización: esperas, falta de material o interferencias.
Conclusión
El rendimiento es el puente entre lo que se presupuesta y lo que ocurre en obra. Medirlo partida a partida, compararlo con el previsto y llevar esa experiencia a futuros presupuestos es una de las formas más eficaces de mejorar el margen.
👉 En BIM 2.0 para Odoo las asistencias y los partes de trabajo se imputan a cada obra y partida, para comparar horas reales y previstas. Solicita una demo.