Правильная классификация затрат — основа любой сметы и любого финансового контроля. В строительстве выделяют три уровня: прямые затраты, косвенные затраты по объекту и накладные расходы компании. Если их путать, смета рассчитывается неверно, затраты дублируются, а маржа оказывается нереальной.
Прямые затраты
Это затраты, которые можно отнести на конкретную позицию сметы, потому что они расходуются при её выполнении:
- Материалы, входящие в состав объекта: бетон, сталь, кирпич, трубы, столярные изделия.
- Трудозатраты на выполнение позиции: рабочие высокой квалификации, помощники, подсобные рабочие.
- Механизмы, применяемые именно на этой позиции: экскаватор-погрузчик на земляных работах, бетононасос при бетонировании.
- Субподряд на выполнение позиций по единичной или фиксированной цене.
- Вспомогательные средства, относящиеся к позиции (обычно в виде небольшого процента).
Они рассчитываются в калькуляции единичной расценки каждой позиции.
Косвенные затраты по объекту
Это затраты объекта, которые нельзя отнести на конкретную позицию, поскольку они обслуживают весь объект:
- Технический и контрольный персонал: руководитель объекта, мастер, специалист по охране труда, административный сотрудник объекта.
- Временные сооружения: бытовки, санузлы, раздевалки, временные подключения, ограждение.
- Коммунальные расходы объекта: вода, электричество и связь.
- Общие средства: башенный кран, грузовой подъёмник, охрана, общая уборка.
- Страхование и разрешения, специфичные для объекта.
Они зависят главным образом от сроков: если объект затягивается, косвенные затраты растут, даже если объём выполненных работ не увеличивается.
Как они рассчитываются в смете
В Испании косвенные затраты включаются в цену каждой позиции через процент K:
Цена позиции = прямые затраты × (1 + K / 100)
Процент определяется как отношение оценочных косвенных затрат объекта к его общим прямым затратам:
K₁ = (косвенные затраты / прямые затраты) × 100
В государственных заказах традиционная норма (приказ от 12 июня 1968 года) добавляет небольшой процент на непредвиденные расходы и устанавливает предельные значения в зависимости от вида работ (порядка 6 % для наземных объектов). На практике в жилищном и гражданском строительстве зданий обычное значение составляет около 5–6 %, хотя оно зависит от размера и сроков объекта.
Пример
- Прямые затраты объекта: 94 340 €
- Оценочные косвенные затраты: 5 660 €
- K = 5 660 / 94 340 × 100 = 6 %
- Бюджет материального исполнения (PEM, сумма прямых и косвенных затрат) = 94 340 × 1,06 = 100 000 € (с округлением)
Подробно это разобрано в статье накладные расходы и сметная прибыль.
Накладные расходы компании
Они не относятся ни к одному объекту, а связаны со структурой компании:
- Руководство, администрация, бухгалтерия, кадры.
- Отдел подготовки тендеров и центральное техническое бюро.
- Головной офис, ИТ-системы, внешние консультанты.
- Общие финансовые и налоговые расходы.
Они возмещаются применением процента к PEM («накладные расходы» в смете) и должны покрываться маржой всех объектов. См. точка безубыточности строительной компании.
Структура затрат типового объекта
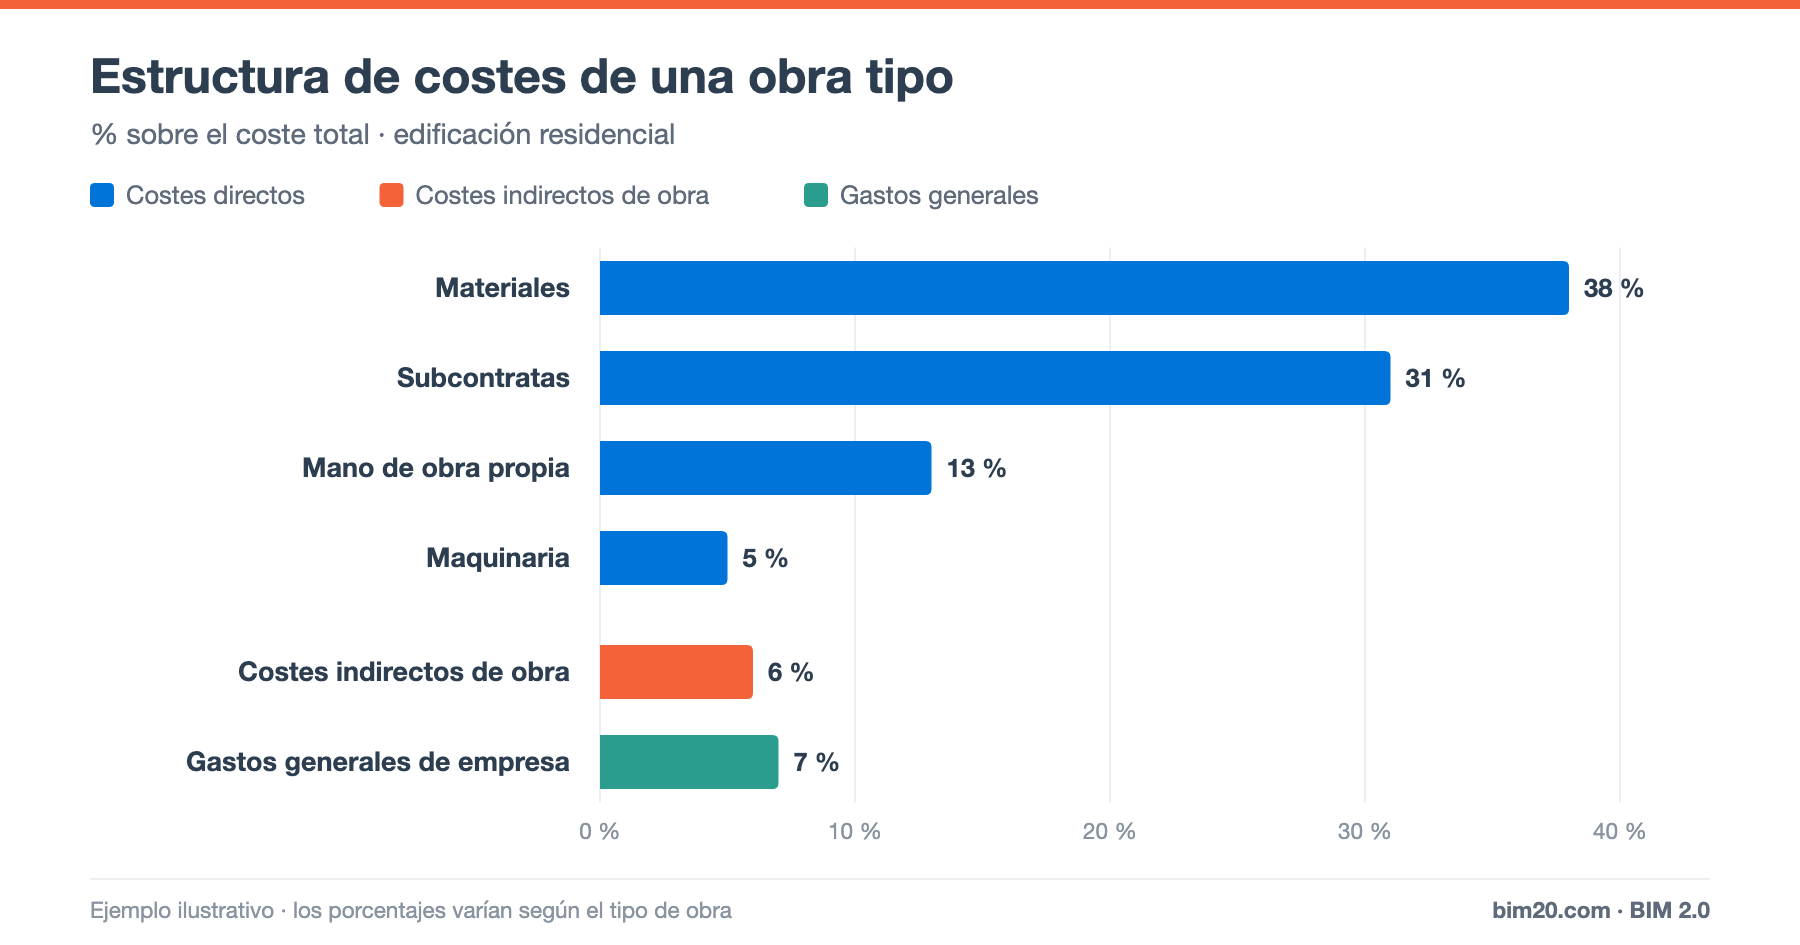
В качестве иллюстративного примера: для жилого объекта структура может быть такой:
- Материалы: 38 %
- Субподряд: 31 %
- Собственные трудозатраты: 13 %
- Механизмы: 5 %
- Косвенные затраты по объекту: 6 %
- Накладные расходы компании: 7 %
Эти цифры ориентировочные, а не стандарт: проценты сильно зависят от модели компании. Строительная компания, которая передаёт почти всё субподрядчикам, будет иметь мало собственных трудозатрат и много субподряда.
Зачем их различать
- Правильно составлять смету: если забыть о косвенных затратах, цена не покроет ни кран, ни мастера.
- Не дублировать: если включить кран в каждую позицию и ещё в косвенные затраты, смета без причины подорожает.
- Контролировать сроки: косвенные затраты — это цена времени; каждый месяц задержки их увеличивает.
- Считать реальную маржу: валовая маржа по объекту включает прямые и косвенные затраты объекта; чистая маржа дополнительно учитывает накладные расходы компании.
Как контролировать косвенные затраты
- Планируйте их по месяцам, а не только в виде процента.
- Ежемесячно относите фактические затраты на персонал объекта, бытовки, кран и коммунальные услуги.
- Сравнивайте с планом на месяц, а не с выработкой: если выработка отстаёт, процент косвенных затрат от выработки резко растёт.
- Следите за сроками с помощью критического пути.
Часто задаваемые вопросы
Кран — это прямые или косвенные затраты?
Если он обслуживает весь объект, то косвенные. Если арендуется под конкретную позицию (например, мобильный кран для монтажа металлоконструкции), то это прямые затраты этой позиции.
Накладные расходы и косвенные затраты — одно и то же?
Нет. Косвенные затраты относятся к объекту, накладные расходы — к компании.
Заключение
Прямые затраты, косвенные затраты по объекту и накладные расходы отвечают на три разных вопроса: сколько стоит каждая позиция, сколько стоит содержать объект и сколько стоит содержать компанию. Правильное их разделение — основа корректной сметы и полезного контроля затрат.
👉 BIM 2.0 для Odoo ведёт учёт косвенных расходов и фактических затрат по каждому объекту и позиции. Запросите демонстрацию.