Clasificar bien los costes es la base de cualquier presupuesto y de cualquier control económico. En construcción se distinguen tres niveles: costes directos, costes indirectos de obra y gastos generales de empresa. Confundirlos lleva a presupuestos mal calculados, costes duplicados o márgenes que no son reales.
Costes directos
Son los que se pueden asignar a una partida concreta del presupuesto, porque se consumen al ejecutarla:
- Materiales incorporados a la obra: hormigón, acero, ladrillo, tuberías, carpinterías.
- Mano de obra que ejecuta la partida: oficiales, ayudantes, peones.
- Maquinaria empleada específicamente en la partida: retroexcavadora en la excavación, bomba en el hormigonado.
- Subcontratas que ejecutan partidas a precio unitario o cerrado.
- Medios auxiliares propios de la partida (normalmente como un pequeño porcentaje).
Se calculan en el análisis de precios unitarios de cada partida.
Costes indirectos de obra
Son costes de la obra que no pueden asignarse a una partida concreta porque benefician a toda la obra:
- Personal técnico y de control: jefe de obra, encargado, técnico de prevención, administrativo de obra.
- Instalaciones provisionales: casetas, aseos, vestuarios, acometidas provisionales, vallado.
- Consumos de agua, luz y comunicaciones de la obra.
- Medios comunes: grúa torre, montacargas, vigilancia, limpieza general.
- Seguros y permisos específicos de la obra.
Dependen principalmente del plazo: si la obra se alarga, los costes indirectos crecen aunque no se ejecute más obra.
Cómo se calculan en el presupuesto
En España, los costes indirectos se incorporan al precio de cada partida mediante un porcentaje K:
Precio de la partida = coste directo × (1 + K / 100)
El porcentaje se obtiene como la relación entre los costes indirectos estimados de la obra y su coste directo total:
K₁ = (costes indirectos / costes directos) × 100
En obra pública, la normativa tradicional (Orden de 12 de junio de 1968) añade un pequeño porcentaje por imprevistos y fija límites máximos según el tipo de obra (del orden del 6 % en obras terrestres). En la práctica, en edificación suele situarse en torno al 5-6 %, aunque depende del tamaño y plazo de la obra.
Ejemplo
- Costes directos de la obra: 94.340 €
- Costes indirectos estimados: 5.660 €
- K = 5.660 / 94.340 × 100 = 6 %
- Presupuesto de ejecución material (PEM) = 94.340 × 1,06 = 100.000 €
Lo vemos completo en gastos generales y beneficio industrial.
Gastos generales de empresa
No pertenecen a ninguna obra, sino a la estructura de la empresa:
- Dirección, administración, contabilidad, recursos humanos.
- Departamento de estudios y oficina técnica central.
- Oficinas centrales, sistemas informáticos, asesorías.
- Gastos financieros y fiscales generales.
Se recuperan aplicando un porcentaje sobre el PEM (los "gastos generales" del presupuesto) y deben cubrirse con el margen de todas las obras. Ver punto de equilibrio de una constructora.
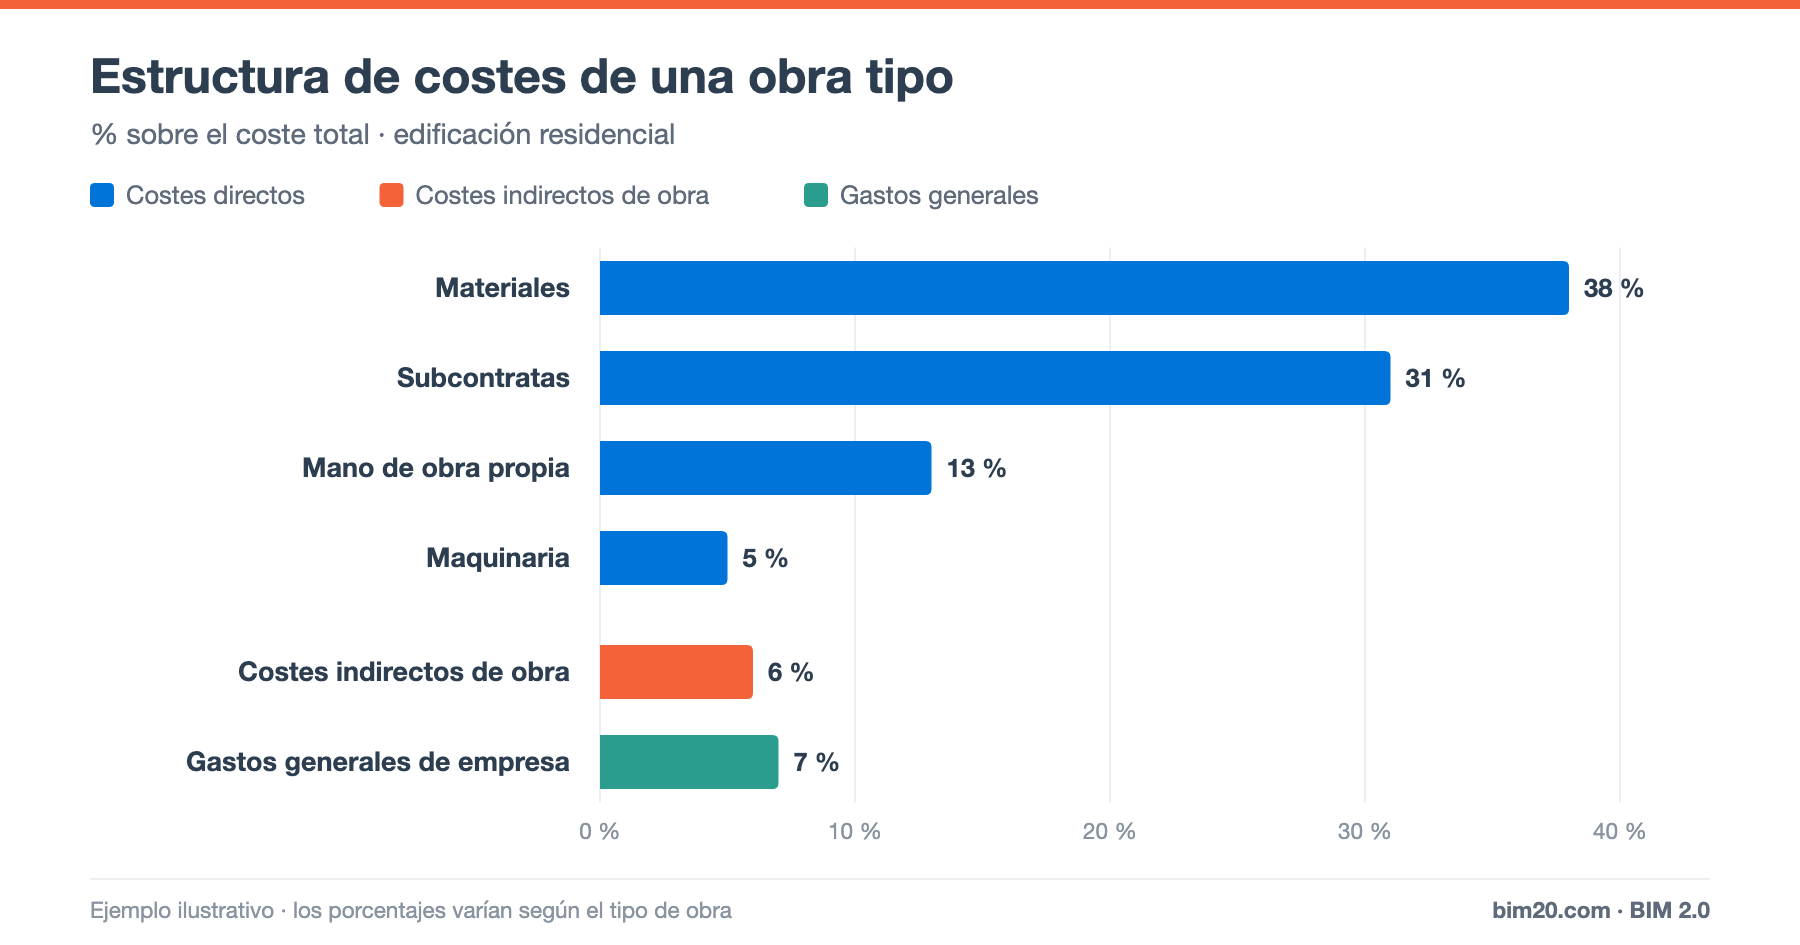
Estructura de costes de una obra tipo
Como orden de magnitud, en una obra de edificación residencial el reparto podría ser:
- Materiales: 38 %
- Subcontratas: 31 %
- Mano de obra propia: 13 %
- Maquinaria: 5 %
- Costes indirectos de obra: 6 %
- Gastos generales de empresa: 7 %
Los porcentajes varían mucho según el modelo de empresa: una constructora que subcontrata casi todo tendrá poca mano de obra propia y muchas subcontratas.
Por qué importa distinguirlos
- Presupuestar bien: si olvidas los indirectos, el precio no cubre la grúa ni el encargado.
- No duplicar: si incluyes la grúa en cada partida y también en indirectos, el presupuesto sale caro.
- Controlar el plazo: los indirectos son el coste del tiempo; cada mes de retraso los aumenta.
- Calcular márgenes reales: el margen bruto de obra incluye directos e indirectos de obra; el margen neto, además, los gastos generales.
Cómo controlar los costes indirectos
- Presupuéstalos por meses, no solo como un porcentaje.
- Imputa cada mes los costes reales de personal de obra, casetas, grúa y consumos.
- Compara con lo previsto para el mes, no para la producción: si la producción se retrasa, el porcentaje de indirectos sobre producción se dispara.
- Vigila el plazo con la ruta crítica.
Preguntas frecuentes
¿La grúa es un coste directo o indirecto?
Si da servicio a toda la obra, es indirecto. Si se alquila para una partida concreta (por ejemplo, una grúa móvil para montar una estructura metálica), es directo de esa partida.
¿Los gastos generales y los costes indirectos son lo mismo?
No. Los indirectos son de la obra; los gastos generales, de la empresa.
Conclusión
Costes directos, indirectos de obra y gastos generales responden a tres preguntas distintas: qué cuesta cada partida, qué cuesta mantener la obra abierta y qué cuesta mantener la empresa. Separarlos bien es la base de un presupuesto correcto y de un control de costes útil.
👉 BIM 2.0 para Odoo gestiona los gastos indirectos y el coste real por obra y partida. Solicita una demo.