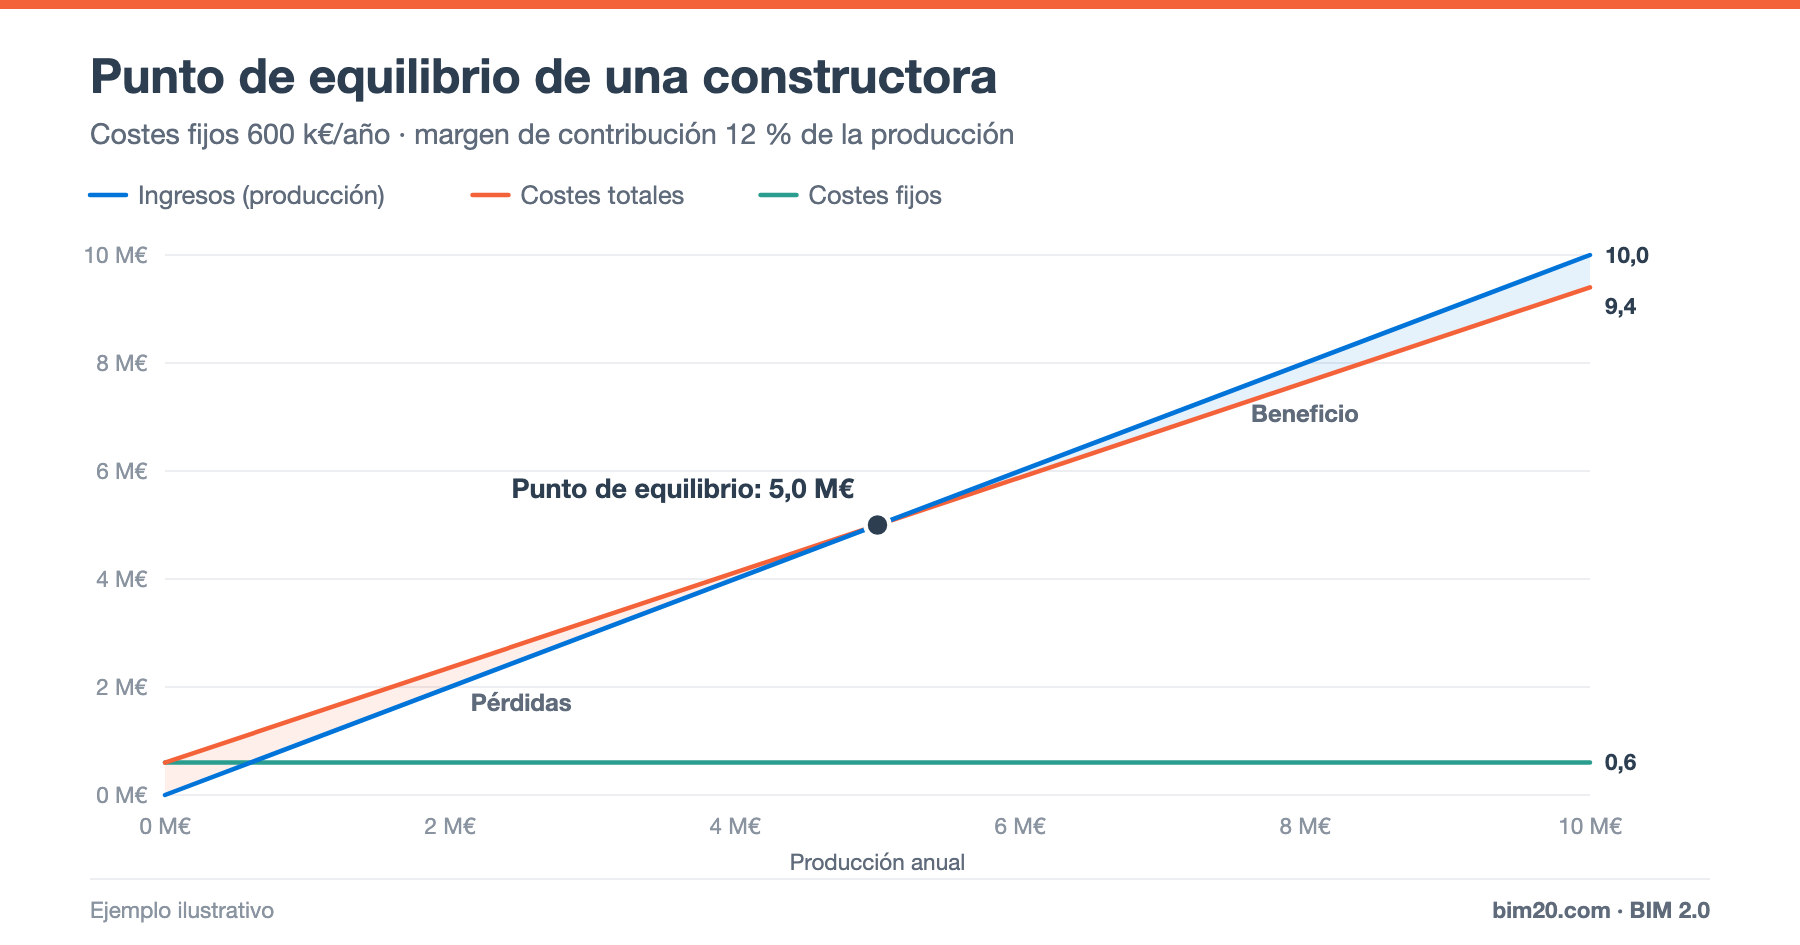
El punto de equilibrio (o umbral de rentabilidad) es el volumen de producción a partir del cual una empresa empieza a ganar dinero. Por debajo, la producción no cubre los costes fijos y hay pérdidas; por encima, cada euro adicional de producción genera beneficio.
Para una constructora es una cifra clave: dice cuánta obra hay que ejecutar al año para sostener la estructura de la empresa.
Costes fijos y costes variables en construcción
Costes fijos (de estructura)
No dependen del volumen de obra en el corto plazo:
- Personal de oficina central: dirección, administración, oficina técnica, compras, comercial.
- Alquileres, suministros y sistemas informáticos.
- Seguros generales, asesorías, gastos financieros fijos.
- Amortización de equipos no imputados a obras.
Costes variables
Crecen con la producción. En una constructora son, en la práctica, los costes de obra: materiales, subcontratas, mano de obra de obra, maquinaria y costes indirectos de cada obra.
Margen de contribución
Margen de contribución = producción − costes variables
Ratio de contribución (%) = margen de contribución / producción
Es la parte de cada euro producido que queda para cubrir los costes fijos y generar beneficio. En construcción coincide aproximadamente con el margen bruto de obra.
Fórmula del punto de equilibrio
Punto de equilibrio (producción) = costes fijos / ratio de contribución
Ejemplo
Constructora con:
- Costes fijos de estructura: 600.000 € al año.
- Margen de contribución medio de las obras: 12 % de la producción.
Punto de equilibrio = 600.000 / 0,12 = 5.000.000 €
La empresa necesita producir 5 M€ al año para no perder dinero.
En el gráfico:
- La recta de ingresos crece con la producción.
- La recta de costes totales parte de 0,6 M€ (costes fijos) y crece un 88 % de cada euro producido.
- Se cruzan en 5,0 M€: el punto de equilibrio.
¿Y si la empresa produce 6,5 M€?
- Margen de contribución = 6,5 × 12 % = 780.000 €
- Beneficio = 780.000 − 600.000 = 180.000 €
- Margen de seguridad = (6,5 − 5,0) / 6,5 = 23 %: la producción podría caer un 23 % antes de entrar en pérdidas.
¿Y si el margen de las obras baja al 10 %?
Punto de equilibrio = 600.000 / 0,10 = 6.000.000 €. Dos puntos menos de margen exigen producir 1 M€ más al año solo para no perder. Este es el motivo por el que el control de costes de cada obra es tan decisivo para la empresa.
Para qué sirve el punto de equilibrio
- Planificación comercial: cuánta obra hay que contratar al año.
- Política de precios: qué margen mínimo aceptar en las ofertas.
- Dimensionamiento de la estructura: si la cartera baja, ¿hay que ajustar costes fijos?
- Gastos generales en las ofertas: el porcentaje de gastos generales que se aplica en los presupuestos debe ser coherente con la estructura real. Ver gastos generales y beneficio industrial.
Limitaciones del modelo
- Supone que el margen de contribución es constante, cuando en la realidad varía mucho entre obras.
- Los costes fijos no son fijos para siempre: si la producción se duplica, la estructura también crecerá.
- No tiene en cuenta la tesorería: una empresa por encima del punto de equilibrio puede tener problemas de caja. Ver flujo de caja de una obra.
Por eso conviene recalcularlo cada año y usarlo junto con el margen real de las obras.
Preguntas frecuentes
¿Los costes indirectos de obra son fijos o variables?
Para la empresa son variables (existen solo si hay obra), aunque dentro de cada obra se comporten como fijos en el tiempo. Ver costes directos e indirectos.
¿Qué es un buen margen de seguridad?
Cuanto mayor, mejor. Un margen de seguridad bajo indica que una pequeña caída de la cartera llevaría a la empresa a pérdidas.
Conclusión
El punto de equilibrio traduce la estructura de la empresa en una cifra de producción mínima. Combinado con el margen real de las obras, ayuda a decidir cuánta obra contratar, a qué precio y con qué estructura.
👉 BIM 2.0 para Odoo integra el margen de cada obra con la contabilidad analítica de la empresa. Solicita una demo.