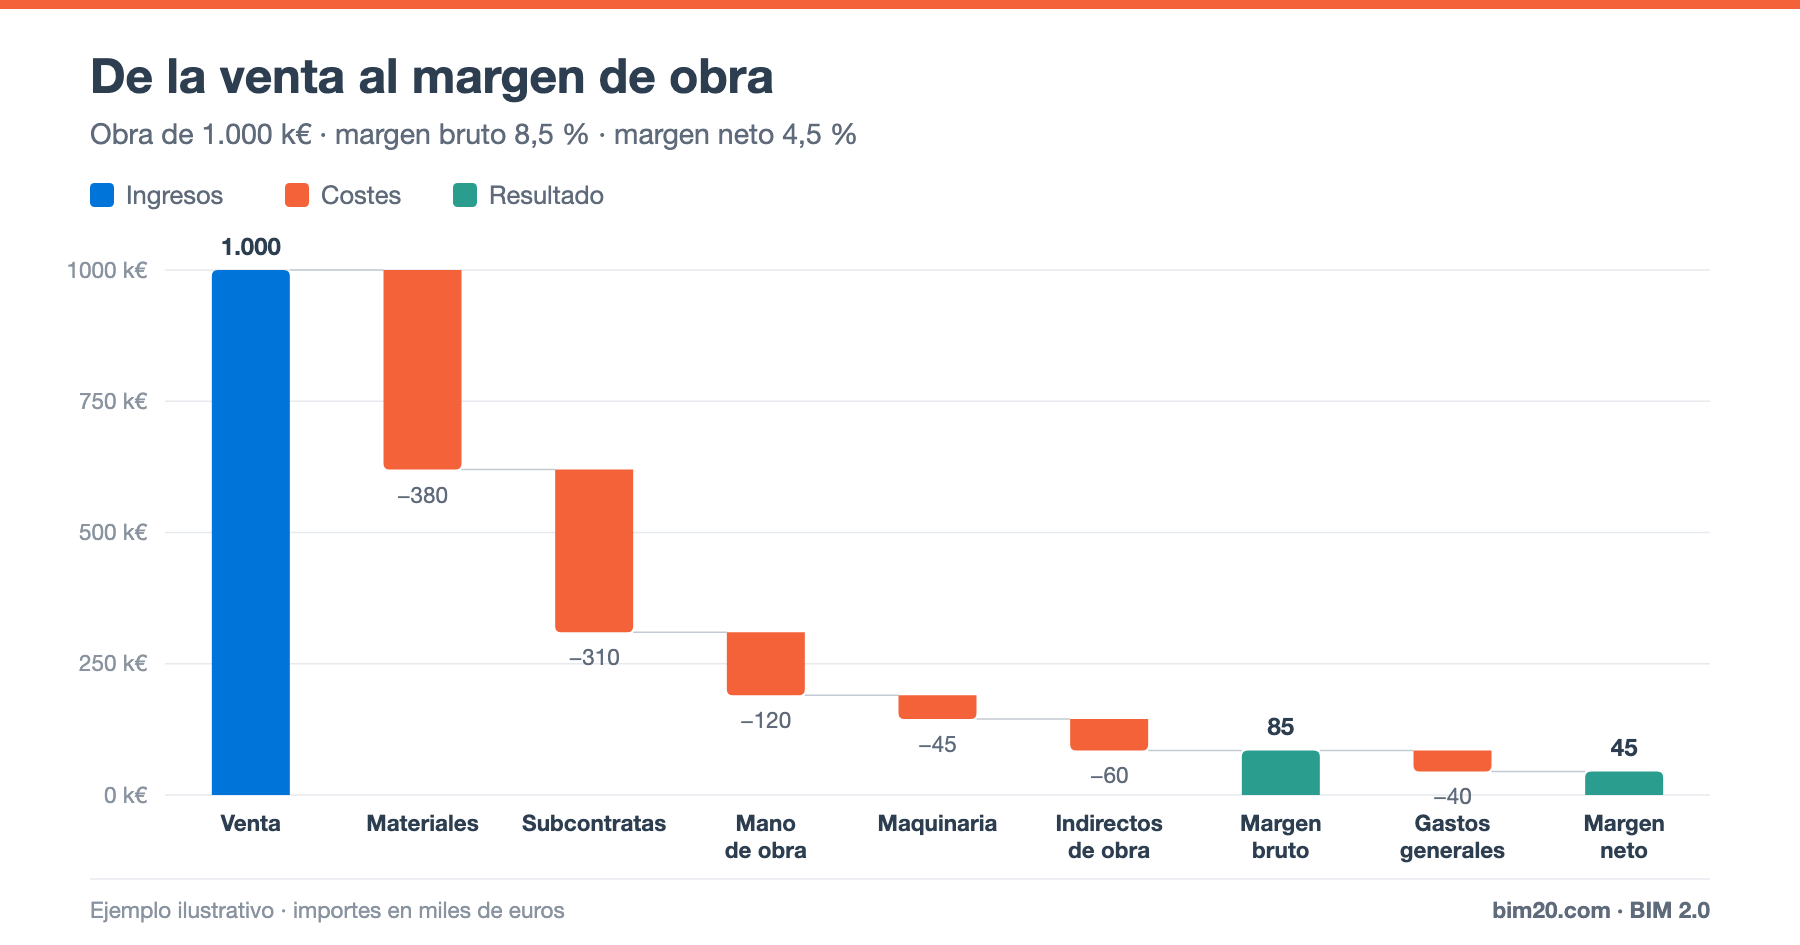
El margen de obra es la diferencia entre lo que se vende (lo que paga el cliente) y lo que cuesta ejecutar la obra. Es el indicador que resume si una obra es rentable y, sumado al de todas las obras, si la empresa lo es.
Parece sencillo, pero hay varias formas de calcularlo y es fácil confundirlas. En este artículo las ordenamos con un ejemplo.
Conceptos básicos
- Venta (producción): importe de la obra ejecutada a precios de contrato (sin IVA).
- Coste de obra: materiales, subcontratas, mano de obra propia, maquinaria y costes indirectos de la obra.
- Gastos generales de empresa: estructura central (oficinas, dirección, administración, comercial) que no pertenecen a ninguna obra concreta.
Margen bruto de obra
Margen bruto = venta − coste de obra
Margen bruto (%) = margen bruto / venta
Es el margen que genera la obra para cubrir la estructura de la empresa y obtener beneficio. Es el que se controla obra a obra.
Margen neto
Margen neto = margen bruto − parte proporcional de gastos generales de empresa
Es lo que realmente gana la empresa con esa obra después de pagar su estructura (antes de impuestos y, según el caso, de gastos financieros).
Ejemplo en cascada
Obra con una venta de 1.000.000 €:
- Venta: 1.000 k€
- Materiales: −380 k€
- Subcontratas: −310 k€
- Mano de obra propia: −120 k€
- Maquinaria: −45 k€
- Costes indirectos de obra: −60 k€
- Margen bruto: 85 k€ (8,5 %)
- Gastos generales de empresa imputados: −40 k€
- Margen neto: 45 k€ (4,5 %)
El gráfico en cascada muestra muy bien dónde "se va" la venta: en este caso, el 69 % entre materiales y subcontratas. Cualquier desviación en esos dos bloques tiene un gran impacto en el margen.
Margen sobre venta frente a markup sobre coste
Es una confusión muy frecuente:
- Margen sobre venta = beneficio / venta = 85 / 1.000 = 8,5 %
- Markup sobre coste = beneficio / coste = 85 / 915 = 9,3 %
Si quieres un margen del 8,5 % sobre la venta, no basta con sumar un 8,5 % al coste: tendrías que sumar un 9,3 %. La relación es:
Markup = margen / (1 − margen)
Margen previsto, margen real y margen a fin de obra
- Margen previsto (de estudio): el del presupuesto de oferta.
- Margen objetivo: el del presupuesto de coste tras la adjudicación (con ofertas reales de subcontratas).
- Margen real a origen: producción ejecutada − coste real a la fecha.
- Margen a fin de obra: venta final prevista − coste final previsto (EAC).
El seguimiento mensual compara estos cuatro valores. Si el margen real a origen es menor que el objetivo, hay que analizar por qué con el análisis de desviaciones.
El margen se calcula sobre lo ejecutado, no sobre lo facturado
Un error habitual es calcular el margen con lo facturado al cliente. Si la facturación va por detrás de la ejecución, el margen parece peor; si va por delante, parece mejor. Lo correcto es usar la producción ejecutada, que incluye la obra ejecutada pendiente de certificar.
Del mismo modo, el coste debe incluir todo lo consumido, aunque la factura del proveedor no haya llegado (albaranes pendientes).
Qué margen es razonable en construcción
Depende mucho del tipo de obra, el cliente y el mercado. Como orden de magnitud, en obra de edificación los márgenes brutos de un solo dígito son habituales, y el margen neto suele ser estrecho. Precisamente por eso, una desviación de pocos puntos en materiales o subcontratas puede llevar una obra a pérdidas.
Para saber qué margen bruto necesitas, calcula tu punto de equilibrio: los gastos generales de la empresa deben cubrirse con el margen de todas las obras.
Cómo proteger el margen
- Presupuestar con precios unitarios y rendimientos realistas.
- Cerrar subcontratas y compras críticas pronto y por debajo del presupuesto de coste.
- Controlar mensualmente el coste real frente al previsto.
- Reclamar los cambios al cliente y formalizar precios contradictorios.
- Controlar los costes indirectos y el plazo.
Preguntas frecuentes
¿El margen de obra incluye los gastos generales?
El margen bruto no; el margen neto sí. En licitaciones públicas, los gastos generales y el beneficio industrial se añaden sobre el PEM. Ver gastos generales y beneficio industrial.
¿Cómo reparto los gastos generales entre obras?
Lo más habitual es hacerlo en proporción a la producción de cada obra.
Conclusión
Calcular bien el margen de obra exige separar costes de obra y gastos de estructura, distinguir margen y markup y comparar siempre sobre la producción ejecutada. Con esa disciplina, el margen se convierte en el indicador que guía toda la gestión.
👉 BIM 2.0 para Odoo muestra la venta, el coste real y el margen de cada obra con los datos de compras, partes y certificaciones. Solicita una demo.