Маржа по объекту — это разница между тем, что продано (что платит заказчик), и тем, во сколько обходится выполнение работ. Это показатель, который говорит, рентабелен ли объект, а в сумме по всем объектам — рентабельна ли компания.
Это кажется простым, но считать маржу можно по-разному, и эти способы легко перепутать. Здесь мы разберём их на примере.
Основные понятия
- Выручка (объём выполнения): стоимость выполненных работ по договорным ценам (без НДС).
- Затраты по объекту: материалы, субподряд, собственные трудозатраты, механизмы и косвенные затраты объекта.
- Общехозяйственные расходы компании: центральная структура (офисы, руководство, администрация, продажи), не относящаяся ни к одному конкретному объекту.
Валовая маржа по объекту
Валовая маржа = выручка − затраты по объекту
Валовая маржа (%) = валовая маржа / выручка
Это маржа, которую объект приносит для покрытия расходов на структуру компании и получения прибыли. Именно её контролируют по каждому объекту отдельно.
Чистая маржа
Чистая маржа = валовая маржа − пропорциональная доля общехозяйственных расходов компании
Это то, что компания реально зарабатывает на объекте после оплаты своей структуры (до налогов и, в зависимости от случая, финансовых расходов).
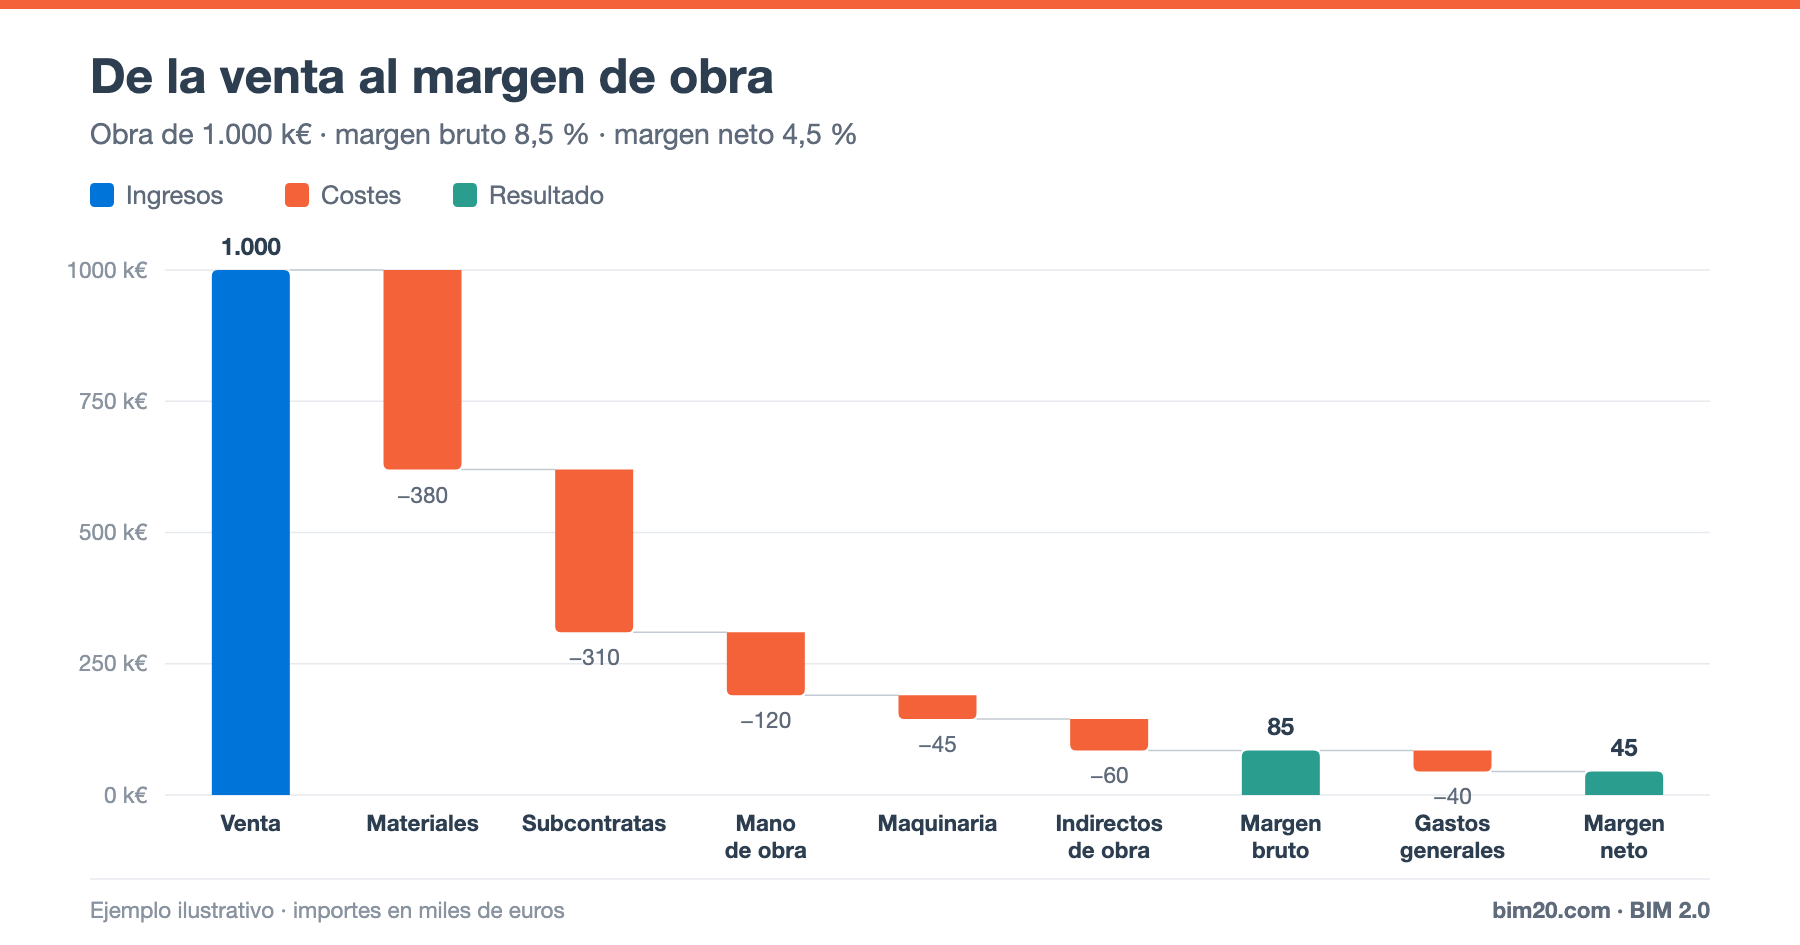
Пример «водопада»
Объект с выручкой 1 000 000 €:
- Выручка: 1 000 тыс. €
- Материалы: −380 тыс. €
- Субподряд: −310 тыс. €
- Собственные трудозатраты: −120 тыс. €
- Механизмы: −45 тыс. €
- Косвенные затраты объекта: −60 тыс. €
- Валовая маржа: 85 тыс. € (8,5 %)
- Распределённые общехозяйственные расходы: −40 тыс. €
- Чистая маржа: 45 тыс. € (4,5 %)
На диаграмме-водопаде хорошо видно, куда «уходит» выручка: здесь 69 % приходится на материалы и субподряд (690 тыс. €). Любое отклонение в этих двух блоках сильно влияет на маржу.
Маржа к выручке и наценка к затратам
Это очень частая путаница. На примере выше (затраты по объекту 915 тыс. €, прибыль 85 тыс. €):
- Маржа к выручке = прибыль / выручка = 85 / 1 000 = 8,5 %
- Наценка к затратам = прибыль / затраты = 85 / 915 = 9,3 %
Если вы хотите получить маржу 8,5 % от выручки, недостаточно прибавить 8,5 % к затратам: нужно прибавить 9,3 %. Соотношение таково:
Наценка = маржа / (1 − маржа)
Плановая, фактическая маржа и маржа на момент завершения
- Плановая маржа (на этапе расчёта): маржа из сметы предложения.
- Целевая маржа: маржа из сметы затрат после получения контракта (с реальными предложениями субподрядчиков).
- Фактическая маржа нарастающим итогом: выполненный объём − фактические затраты на дату.
- Маржа на момент завершения: прогнозная итоговая выручка − прогнозные итоговые затраты (EAC).
Ежемесячный контроль сравнивает эти четыре значения. Если фактическая маржа нарастающим итогом ниже целевой, нужно разобраться в причинах с помощью анализа отклонений.
Маржа считается по выполненному, а не по выставленному
Типичная ошибка — рассчитывать маржу по тому, что выставлено заказчику. Если выставление счетов отстаёт от выполнения, маржа выглядит хуже, если опережает — лучше. Правильно использовать выполненный объём, включая выполненные, но не закрытые актами работы.
Точно так же затраты должны включать всё потреблённое, даже если счёт поставщика ещё не пришёл (накладные без счетов).
Какая маржа разумна в строительстве
Это сильно зависит от типа объекта, заказчика и рынка. Как порядок величины: в гражданском строительстве валовая маржа, как правило, умеренная, а чистая — невысокая. Именно поэтому отклонение всего на несколько пунктов по материалам или субподряду может сделать объект убыточным.
Чтобы понять, какая валовая маржа вам нужна, рассчитайте точку безубыточности: общехозяйственные расходы компании должны покрываться маржой всех объектов.
Как защитить маржу
- Составлять смету на основе единичных расценок и реалистичных норм выработки.
- Заключать критичные субподряды и закупки заранее и ниже сметы затрат.
- Ежемесячно сверять фактические затраты с плановыми.
- Предъявлять заказчику изменения и оформлять согласованные расценки на непредвиденные работы.
- Контролировать косвенные затраты и сроки.
Часто задаваемые вопросы
Включает ли маржа по объекту общехозяйственные расходы?
Валовая маржа — нет, чистая — да. В государственных тендерах в Испании общехозяйственные расходы и сметная прибыль (beneficio industrial), как правило, добавляются к PEM (бюджет материального исполнения, то есть прямые затраты на работы). См. накладные расходы и сметная прибыль.
Как распределять общехозяйственные расходы между объектами?
Чаще всего пропорционально объёму выполнения каждого объекта, хотя можно использовать и другой критерий, если применять его последовательно.
Заключение
Чтобы правильно рассчитывать маржу по объекту, нужно разделять затраты объекта и расходы на структуру, различать маржу и наценку и всегда сравнивать по выполненному объёму. При такой дисциплине маржа становится показателем, на который опирается всё управление.
👉 BIM 2.0 для Odoo показывает выручку, фактические затраты и маржу по каждому объекту на основе данных закупок, отчётов и актов выполненных работ. Запросите демо.