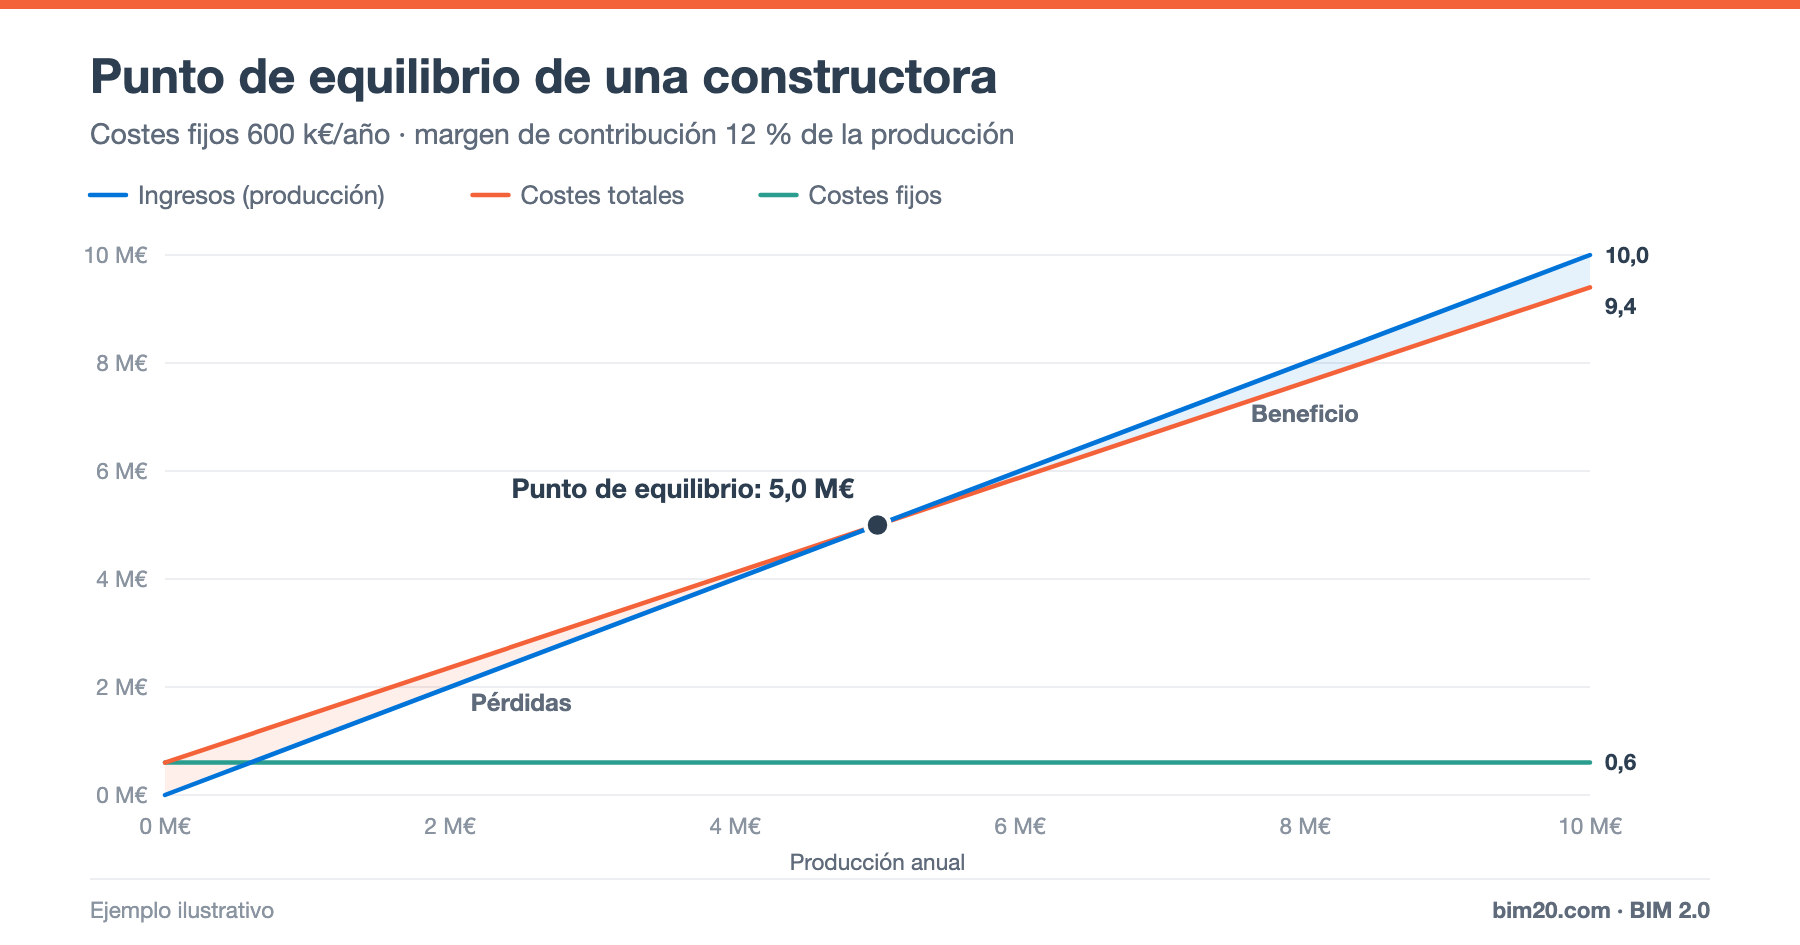
Точка безубыточности — это объём производства, начиная с которого компания начинает зарабатывать. Ниже неё выручка не покрывает постоянные затраты и возникают убытки; выше — каждый дополнительный евро производства приносит прибыль.
Для строительной компании это ключевая цифра: она показывает, какой объём работ нужно выполнять в год, чтобы содержать структуру компании.
Постоянные и переменные затраты в строительстве
Постоянные затраты (затраты на структуру)
В краткосрочном периоде не зависят от объёма работ:
- Персонал головного офиса: руководство, администрация, техническая служба, закупки, коммерческий отдел.
- Аренда, коммунальные услуги и ИТ-системы.
- Общее страхование, консалтинг, постоянные финансовые расходы.
- Амортизация оборудования, не отнесённого на объекты.
Переменные затраты
Растут вместе с объёмом производства. В строительной компании это, по сути, затраты по объектам: материалы, субподрядчики, трудозатраты на объекте, механизмы и косвенные затраты каждого объекта.
Маржинальный доход
Маржинальный доход = объём производства − переменные затраты
Коэффициент маржинального дохода (%) = маржинальный доход / объём производства
Это часть каждого произведённого евро, которая остаётся на покрытие постоянных затрат и формирование прибыли. В строительстве он примерно совпадает с валовой маржой по объекту.
Формула точки безубыточности
Точка безубыточности (объём производства) = постоянные затраты / коэффициент маржинального дохода
Пример
Строительная компания со следующими показателями:
- Постоянные затраты на структуру: 600 000 € в год.
- Средний маржинальный доход по объектам: 12 % от объёма производства.
Точка безубыточности = 600 000 / 0,12 = 5 000 000 €
Чтобы не нести убытков, компании необходимо производить 5 млн € в год.
На графике безубыточности:
- Прямая выручки растёт вместе с объёмом производства.
- Прямая совокупных затрат начинается с 0,6 млн € (постоянные затраты) и растёт на 88 % от каждого произведённого евро.
- Они пересекаются на отметке 5,0 млн €: это точка безубыточности.
А если компания произведёт 6,5 млн €?
- Маржинальный доход = 6,5 × 12 % = 780 000 €
- Прибыль (до налогов и прочих внереализационных статей) = 780 000 − 600 000 = 180 000 €
- Запас прочности = (6,5 − 5,0) / 6,5 = 23 %: объём производства может снизиться на 23 %, прежде чем компания станет убыточной.
А если маржа по объектам упадёт до 10 %?
Точка безубыточности = 600 000 / 0,10 = 6 000 000 €. Снижение маржи на два процентных пункта требует производить на 1 млн € больше в год, чтобы просто не уйти в убыток. Именно поэтому контроль затрат по каждому объекту так важен для компании.
Для чего нужна точка безубыточности
- Коммерческое планирование: сколько работ нужно заключать в год.
- Ценовая политика: какую минимальную маржу принимать в предложениях.
- Определение размера структуры: если портфель заказов сократится, нужно ли корректировать постоянные затраты?
- Накладные расходы в предложениях: процент накладных расходов, применяемый в сметах, должен соответствовать реальной структуре. См. накладные расходы и сметная прибыль.
Ограничения модели
- Предполагается, что маржинальный доход постоянен, хотя на практике он сильно различается между объектами.
- Постоянные затраты не остаются постоянными навсегда: если объём производства удвоится, структура тоже вырастет.
- Модель не учитывает денежные средства: компания выше точки безубыточности может испытывать проблемы с ликвидностью. См. денежный поток объекта.
Поэтому её стоит пересчитывать каждый год и использовать вместе с реальной маржой по объектам.
Часто задаваемые вопросы
Косвенные затраты по объекту — постоянные или переменные?
Для компании их обычно считают переменными (они существуют, только если есть объект), хотя внутри каждого объекта они ведут себя как постоянные во времени. См. прямые и косвенные затраты.
Каким должен быть хороший запас прочности?
Чем больше, тем лучше. Низкий запас прочности означает, что небольшое снижение объёма производства приведёт компанию к убыткам.
Заключение
Точка безубыточности переводит структуру компании в цифру минимального объёма производства. В сочетании с реальной маржой по объектам она помогает решить, сколько работ заключать, по какой цене и с какой структурой.
👉 BIM 2.0 для Odoo связывает маржу каждого объекта с аналитическим учётом компании. Запросите демо.