O ponto de equilíbrio é o volume de produção a partir do qual uma empresa começa a ganhar dinheiro. Abaixo dele, a produção não cobre os custos fixos e há prejuízo; acima, cada euro adicional de produção contribui para o lucro.
Para uma construtora, é um número-chave: diz quanta obra é preciso executar por ano para sustentar a estrutura da empresa.
Custos fixos e custos variáveis na construção
Custos fixos (de estrutura)
Não dependem do volume de obra no curto prazo:
- Pessoal do escritório central: direção, administração, escritório técnico, compras, comercial.
- Aluguéis, serviços de utilidade e sistemas de informática.
- Seguros gerais, assessorias, despesas financeiras fixas.
- Depreciação de equipamentos não apropriados às obras.
Custos variáveis
Crescem com a produção. Em uma construtora, são, na prática, os custos de obra: materiais, subempreiteiros, mão de obra da obra, equipamentos e custos indiretos de cada obra.
Margem de contribuição
Margem de contribuição = produção − custos variáveis
Índice de contribuição (%) = margem de contribuição / produção
É a parte de cada euro produzido que sobra para cobrir os custos fixos e gerar lucro. Na construção, coincide aproximadamente com a margem bruta da obra.
Fórmula do ponto de equilíbrio
Ponto de equilíbrio (produção) = custos fixos / índice de contribuição
Exemplo
Construtora com:
- Custos fixos de estrutura: € 600.000 por ano.
- Margem de contribuição média das obras: 12% da produção.
Ponto de equilíbrio = 600.000 / 0,12 = € 5.000.000
A empresa precisa produzir € 5 milhões por ano para não ter prejuízo.
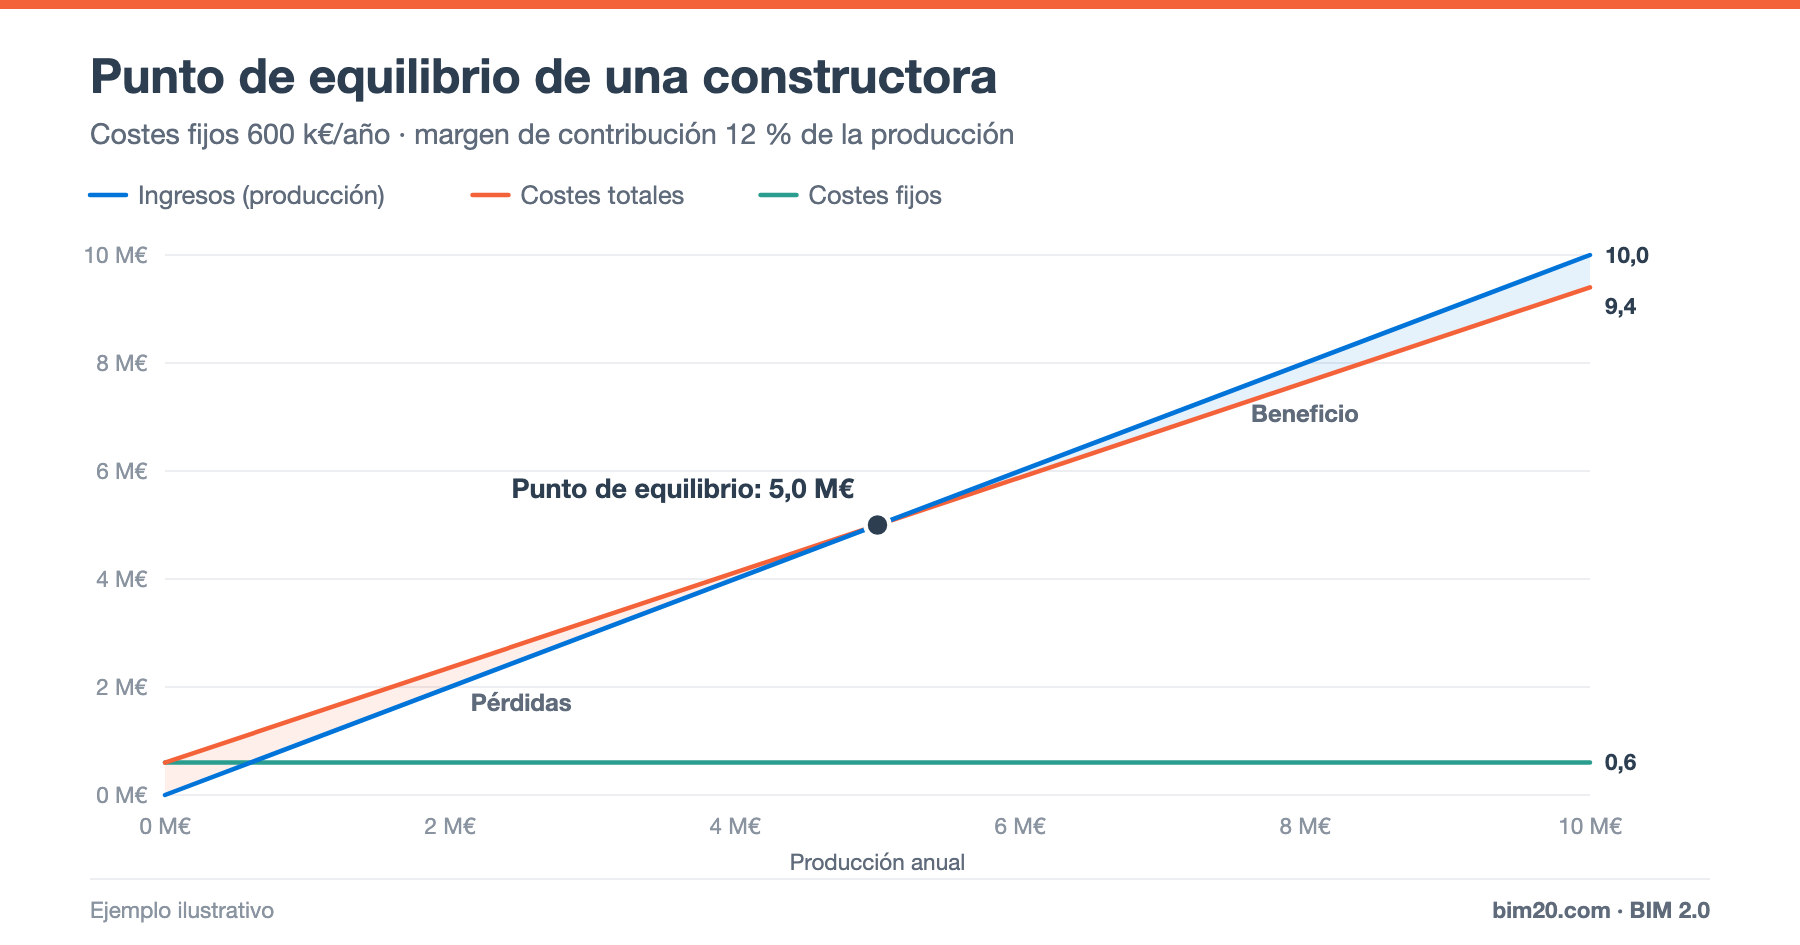
No gráfico do ponto de equilíbrio:
- A reta de receitas cresce com a produção.
- A reta de custos totais parte de € 0,6 milhão (custos fixos) e cresce 88% de cada euro produzido.
- Elas se cruzam em € 5,0 milhões: o ponto de equilíbrio.
E se a empresa produzir € 6,5 milhões?
- Margem de contribuição = 6,5 × 12% = € 780.000
- Lucro (antes de impostos e de outras despesas não operacionais) = 780.000 − 600.000 = € 180.000
- Margem de segurança = (6,5 − 5,0) / 6,5 = 23%: a produção poderia cair 23% antes de a empresa entrar no prejuízo.
E se a margem das obras cair para 10%?
Ponto de equilíbrio = 600.000 / 0,10 = € 6.000.000. Dois pontos percentuais a menos de margem exigem produzir € 1 milhão a mais por ano só para não ter prejuízo. Esse é o motivo pelo qual o controle de custos de cada obra é tão decisivo para a empresa.
Para que serve o ponto de equilíbrio
- Planejamento comercial: quanta obra é preciso contratar por ano.
- Política de preços: que margem mínima aceitar nas propostas.
- Dimensionamento da estrutura: se a carteira cair, é preciso ajustar os custos fixos?
- Despesas indiretas nas propostas: o percentual de despesas indiretas aplicado nos orçamentos deve ser coerente com a estrutura real. Veja despesas indiretas e lucro (BDI).
Limitações do modelo
- Supõe que a margem de contribuição é constante, quando na realidade ela varia muito entre as obras.
- Os custos fixos não são fixos para sempre: se a produção dobrar, a estrutura também crescerá.
- Não leva em conta o caixa: uma empresa acima do ponto de equilíbrio pode ter problemas de caixa. Veja fluxo de caixa de uma obra.
Por isso convém recalculá-lo todo ano e usá-lo junto com a margem real das obras.
Perguntas frequentes
Os custos indiretos de obra são fixos ou variáveis?
Para a empresa, costumam ser tratados como variáveis (só existem se houver obra), ainda que dentro de cada obra se comportem como fixos no tempo. Veja custos diretos e indiretos.
O que é uma boa margem de segurança?
Quanto maior, melhor. Uma margem de segurança baixa indica que uma pequena queda na produção levaria a empresa ao prejuízo.
Conclusão
O ponto de equilíbrio traduz a estrutura da empresa em um número de produção mínima. Combinado com a margem real das obras, ajuda a decidir quanta obra contratar, a que preço e com qual estrutura.
👉 O BIM 2.0 para Odoo integra a margem de cada obra com a contabilidade analítica da empresa. Solicite uma demonstração.