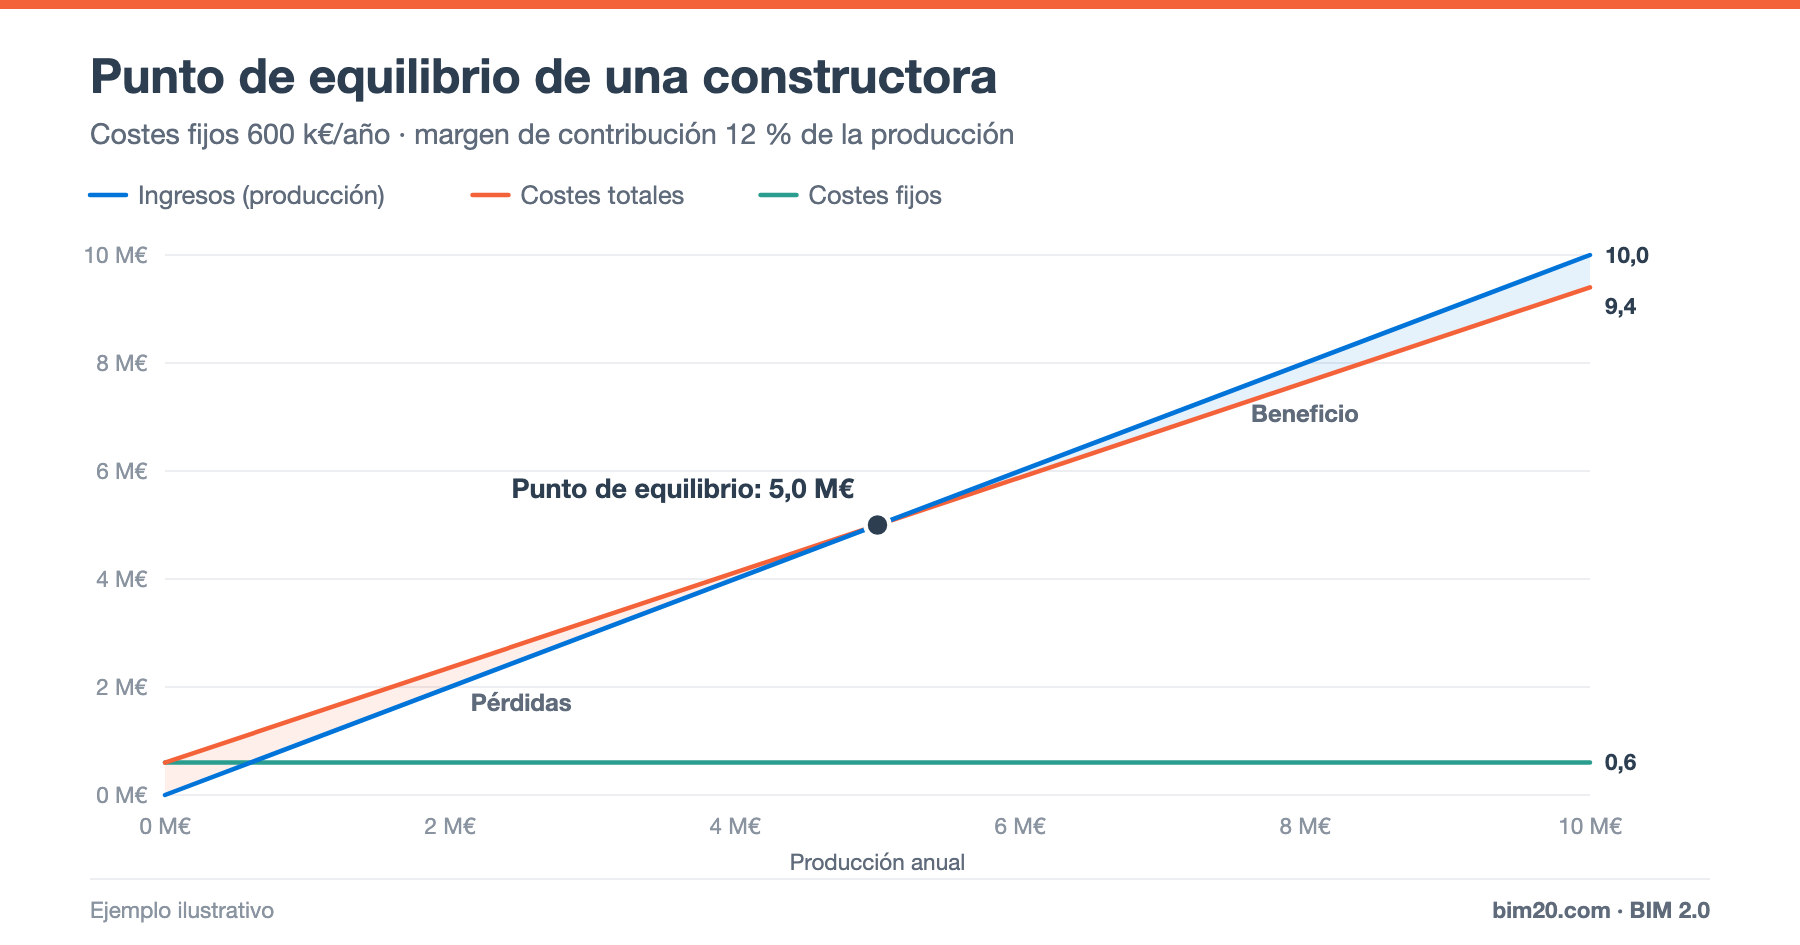
El punt d'equilibri (o llindar de rendibilitat) és el volum de producció a partir del qual una empresa comença a guanyar diners. Per sota, la producció no cobreix els costos fixos i hi ha pèrdues; per sobre, cada euro addicional de producció aporta benefici.
Per a una constructora és una xifra clau: diu quanta obra cal executar a l'any per sostenir l'estructura de l'empresa.
Costos fixos i costos variables en construcció
Costos fixos (d'estructura)
No depenen del volum d'obra a curt termini:
- Personal d'oficina central: direcció, administració, oficina tècnica, compres, comercial.
- Lloguers, subministraments i sistemes informàtics.
- Assegurances generals, assessories, despeses financeres fixes.
- Amortització d'equips no imputats a obres.
Costos variables
Creixen amb la producció. En una constructora són, a la pràctica, els costos d'obra: materials, subcontractes, mà d'obra d'obra, maquinària i costos indirectes de cada obra.
Marge de contribució
Marge de contribució = producció − costos variables
Ràtio de contribució (%) = marge de contribució / producció
És la part de cada euro produït que queda per cobrir els costos fixos i generar benefici. En construcció coincideix aproximadament amb el marge brut d'obra.
Fórmula del punt d'equilibri
Punt d'equilibri (producció) = costos fixos / ràtio de contribució
Exemple
Constructora amb:
- Costos fixos d'estructura: 600.000 € a l'any.
- Marge de contribució mitjà de les obres: 12 % de la producció.
Punt d'equilibri = 600.000 / 0,12 = 5.000.000 €
L'empresa necessita produir 5 M€ a l'any per no perdre diners.
En un gràfic de punt d'equilibri:
- La recta d'ingressos creix amb la producció.
- La recta de costos totals parteix de 0,6 M€ (costos fixos) i creix un 88 % de cada euro produït.
- Es creuen a 5,0 M€: el punt d'equilibri.
I si l'empresa produeix 6,5 M€?
- Marge de contribució = 6,5 × 12 % = 780.000 €
- Benefici (abans d'impostos i d'altres despeses no operatives) = 780.000 − 600.000 = 180.000 €
- Marge de seguretat = (6,5 − 5,0) / 6,5 = 23 %: la producció podria caure un 23 % abans d'entrar en pèrdues.
I si el marge de les obres baixa al 10 %?
Punt d'equilibri = 600.000 / 0,10 = 6.000.000 €. Dos punts percentuals menys de marge exigeixen produir 1 M€ més a l'any només per no perdre. Aquest és el motiu pel qual el control de costos de cada obra és tan decisiu per a l'empresa.
Per a què serveix el punt d'equilibri
- Planificació comercial: quanta obra cal contractar a l'any.
- Política de preus: quin marge mínim acceptar a les ofertes.
- Dimensionament de l'estructura: si la cartera baixa, cal ajustar els costos fixos?
- Despeses generals a les ofertes: el percentatge de despeses generals que s'aplica als pressupostos ha de ser coherent amb l'estructura real. Vegeu despeses generals i benefici industrial.
Limitacions del model
- Suposa que el marge de contribució és constant, quan a la realitat varia molt entre obres.
- Els costos fixos no són fixos per sempre: si la producció es duplica, l'estructura també creixerà.
- No té en compte la tresoreria: una empresa per sobre del punt d'equilibri pot tenir problemes de caixa. Vegeu flux de caixa d'una obra.
Per això convé recalcular-lo cada any i fer-lo servir juntament amb el marge real de les obres.
Preguntes freqüents
Els costos indirectes d'obra són fixos o variables?
Per a l'empresa se solen tractar com a variables (existeixen només si hi ha obra), tot i que dins de cada obra es comportin com a fixos en el temps. Vegeu costos directes i indirectes.
Què és un bon marge de seguretat?
Com més gran, millor. Un marge de seguretat baix indica que una petita caiguda de la producció portaria l'empresa a pèrdues.
Conclusió
El punt d'equilibri tradueix l'estructura de l'empresa en una xifra de producció mínima. Combinat amb el marge real de les obres, ajuda a decidir quanta obra contractar, a quin preu i amb quina estructura.
👉 BIM 2.0 per a Odoo integra el marge de cada obra amb la comptabilitat analítica de l'empresa. Sol·licita una demo.