Classificar bé els costos és la base de qualsevol pressupost i de qualsevol control econòmic. En construcció es distingeixen tres nivells: costos directes, costos indirectes d'obra i despeses generals d'empresa. Confondre'ls porta a pressupostos mal calculats, costos duplicats o marges que no són reals.
Costos directes
Són els que es poden assignar a una partida concreta del pressupost, perquè es consumeixen en executar-la:
- Materials incorporats a l'obra: formigó, acer, maó, canonades, fusteries.
- Mà d'obra que executa la partida: oficials, ajudants, peons.
- Maquinària emprada específicament en la partida: retroexcavadora en l'excavació, bomba en el formigonat.
- Subcontractes que executen partides a preu unitari o tancat.
- Mitjans auxiliars propis de la partida (normalment com un petit percentatge).
Es calculen a l'anàlisi de preus unitaris de cada partida.
Costos indirectes d'obra
Són costos de l'obra que no es poden assignar a una partida concreta perquè beneficien tota l'obra:
- Personal tècnic i de control: cap d'obra, encarregat, tècnic de prevenció, administratiu d'obra.
- Instal·lacions provisionals: casetes, serveis, vestidors, connexions provisionals, tanca.
- Consums d'aigua, llum i comunicacions de l'obra.
- Mitjans comuns: grua torre, muntacàrregues, vigilància, neteja general.
- Assegurances i permisos específics de l'obra.
Depenen principalment del termini: si l'obra s'allarga, els costos indirectes creixen encara que no s'executi més obra.
Com es calculen al pressupost
A Espanya, els costos indirectes s'incorporen al preu de cada partida mitjançant un percentatge K:
Preu de la partida = cost directe × (1 + K / 100)
El percentatge s'obté com la relació entre els costos indirectes estimats de l'obra i el seu cost directe total:
K₁ = (costos indirectes / costos directes) × 100
En obra pública, la normativa tradicional (Orden de 12 de juny de 1968) afegeix un petit percentatge per imprevistos i fixa límits màxims segons el tipus d'obra (de l'ordre del 6 % en obres terrestres). A la pràctica, en edificació el valor habitual se situa al voltant del 5-6 %, tot i que depèn de la mida i del termini de l'obra.
Exemple
- Costos directes de l'obra: 94.340 €
- Costos indirectes estimats: 5.660 €
- K = 5.660 / 94.340 × 100 = 6 %
- Pressupost d'execució material (PEM) = 94.340 × 1,06 = 100.000 € (arrodonit)
Ho veiem complet a despeses generals i benefici industrial.
Despeses generals d'empresa
No pertanyen a cap obra, sinó a l'estructura de l'empresa:
- Direcció, administració, comptabilitat, recursos humans.
- Departament d'estudis i oficina tècnica central.
- Oficines centrals, sistemes informàtics, assessories.
- Despeses financeres i fiscals generals.
Es recuperen aplicant un percentatge sobre el PEM (les «despeses generals» del pressupost) i s'han de cobrir amb el marge de totes les obres. Mira punt d'equilibri d'una constructora.
Estructura de costos d'una obra tipus
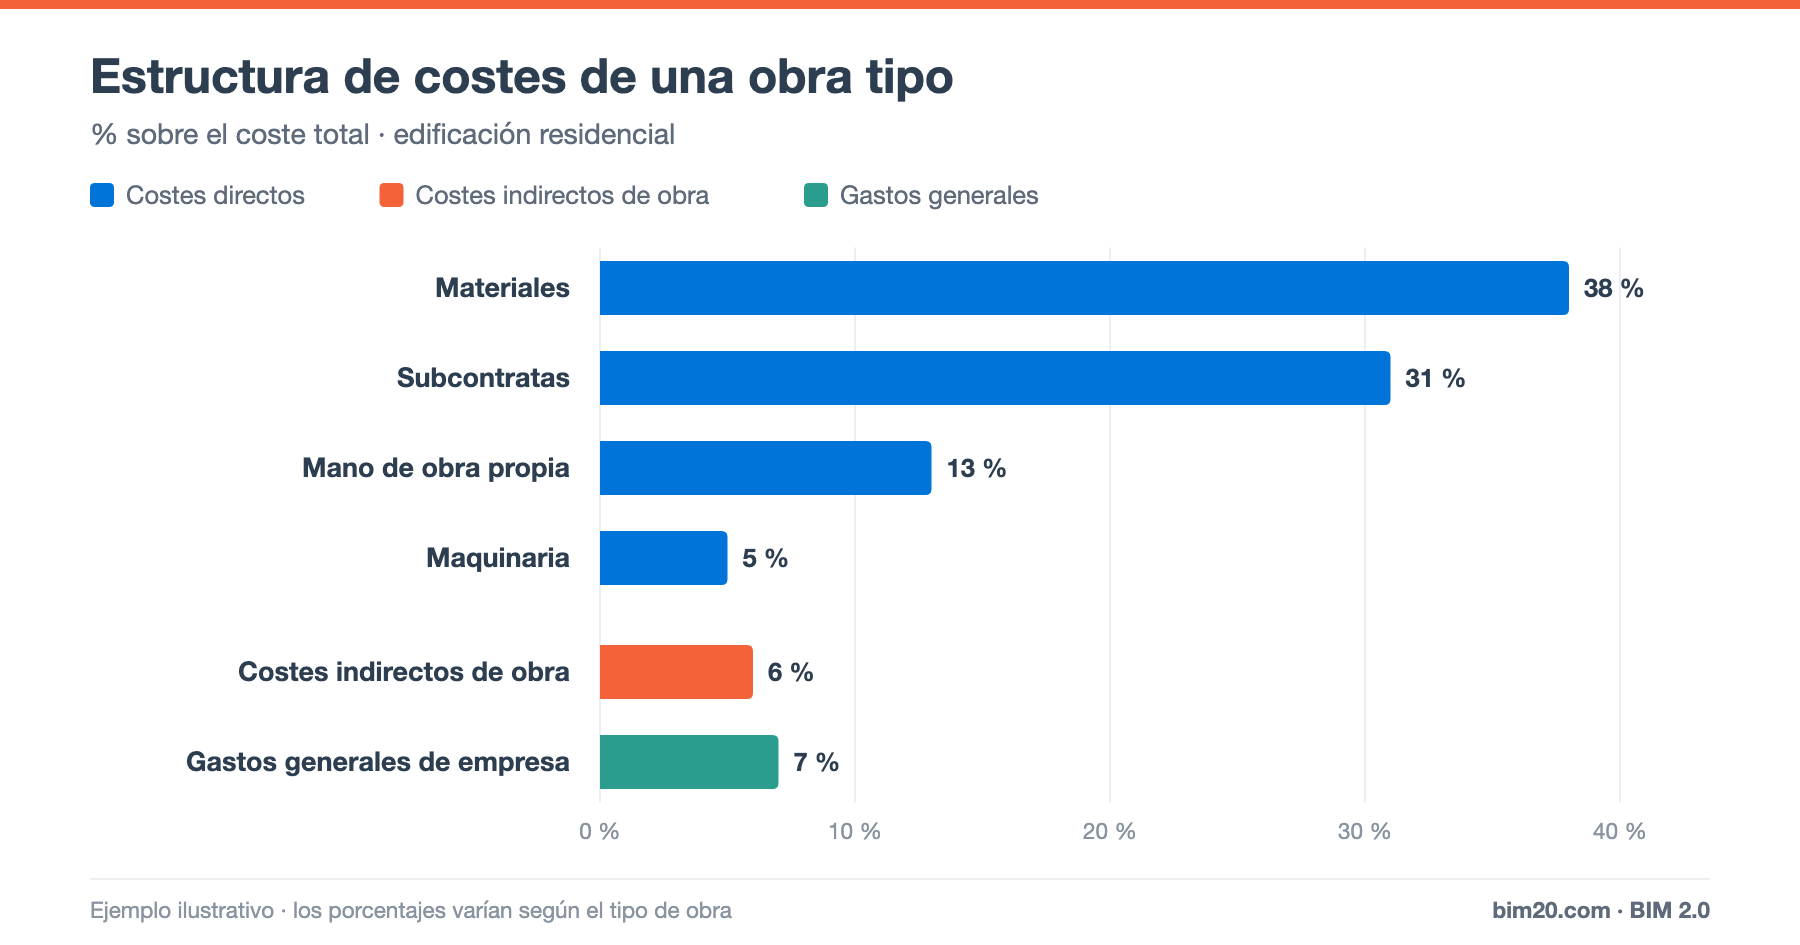
A tall d'exemple il·lustratiu, en una obra d'edificació residencial el repartiment podria ser:
- Materials: 38 %
- Subcontractes: 31 %
- Mà d'obra pròpia: 13 %
- Maquinària: 5 %
- Costos indirectes d'obra: 6 %
- Despeses generals d'empresa: 7 %
Són xifres orientatives, no un estàndard: els percentatges varien molt segons el model d'empresa. Una constructora que subcontracta quasi tot tindrà poca mà d'obra pròpia i moltes subcontractes.
Per què importa distingir-los
- Pressupostar bé: si oblides els indirectes, el preu no cobreix la grua ni l'encarregat.
- No duplicar: si inclous la grua a cada partida i també als indirectes, el pressupost s'encareix sense motiu.
- Controlar el termini: els indirectes són el cost del temps; cada mes de retard els augmenta.
- Calcular marges reals: el marge brut d'obra inclou directes i indirectes d'obra; el marge net, a més, les despeses generals.
Com controlar els costos indirectes
- Pressuposta'ls per mesos, no només com un percentatge.
- Imputa cada mes els costos reals de personal d'obra, casetes, grua i consums.
- Compara amb el previst per al mes, no amb la producció: si la producció es retarda, el percentatge d'indirectes sobre producció es dispara.
- Vigila el termini amb el camí crític.
Preguntes freqüents
La grua és un cost directe o indirecte?
Si dona servei a tota l'obra, és indirecte. Si es lloga per a una partida concreta (per exemple, una grua mòbil per muntar una estructura metàl·lica), és directe d'aquesta partida.
Les despeses generals i els costos indirectes són el mateix?
No. Els indirectes són de l'obra; les despeses generals, de l'empresa.
Conclusió
Costos directes, indirectes d'obra i despeses generals responen a tres preguntes diferents: què costa cada partida, què costa mantenir l'obra oberta i què costa mantenir l'empresa. Separar-los bé és la base d'un pressupost correcte i d'un control de costos útil.
👉 BIM 2.0 per a Odoo gestiona les despeses indirectes i el cost real per obra i partida. Sol·licita una demo.