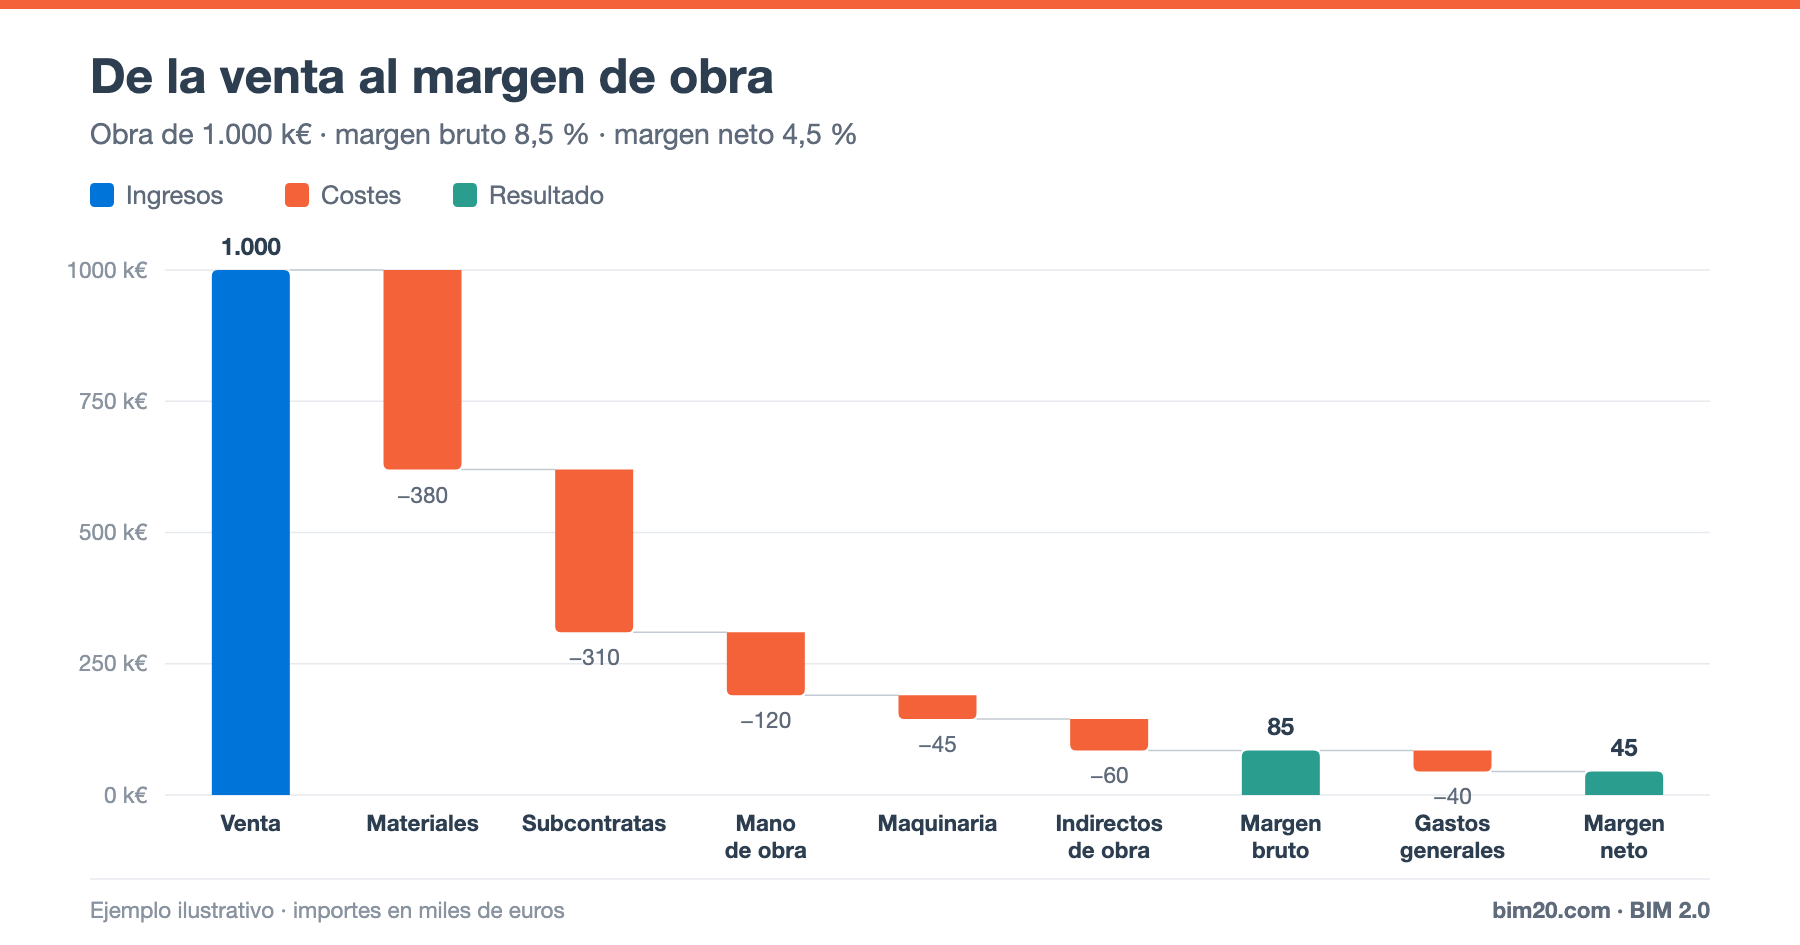
El marge d'obra és la diferència entre allò que es ven (el que paga el client) i el que costa executar l'obra. És l'indicador que resumeix si una obra és rendible i, sumat al de totes les obres, si ho és l'empresa.
Sembla senzill, però hi ha diverses maneres de calcular-lo i és fàcil confondre-les. Aquí les ordenem amb un exemple.
Conceptes bàsics
- Venda (producció): import de l'obra executada a preus de contracte (sense IVA).
- Cost d'obra: materials, subcontractes, mà d'obra pròpia, maquinària i costos indirectes de l'obra.
- Despeses generals d'empresa: estructura central (oficines, direcció, administració, comercial) que no pertany a cap obra concreta.
Marge brut d'obra
Marge brut = venda − cost d'obra
Marge brut (%) = marge brut / venda
És el marge que genera l'obra per cobrir l'estructura de l'empresa i obtenir benefici, i el que es controla obra per obra.
Marge net
Marge net = marge brut − part proporcional de despeses generals d'empresa
És el que realment guanya l'empresa amb aquesta obra després de pagar la seva estructura (abans d'impostos i, segons el cas, de despeses financeres).
Exemple en cascada
Obra amb una venda d'1.000.000 €:
- Venda: 1.000 k€
- Materials: −380 k€
- Subcontractes: −310 k€
- Mà d'obra pròpia: −120 k€
- Maquinària: −45 k€
- Costos indirectes d'obra: −60 k€
- Marge brut: 85 k€ (8,5 %)
- Despeses generals d'empresa imputades: −40 k€
- Marge net: 45 k€ (4,5 %)
En un gràfic en cascada es veu bé on se'n va la venda: aquí, el 69 % entre materials i subcontractes (690 k€). Qualsevol desviació en aquests dos blocs té un gran impacte en el marge.
Marge sobre venda davant del markup sobre cost
És una confusió molt freqüent. Amb l'exemple anterior (cost d'obra de 915 k€ i marge de 85 k€):
- Marge sobre venda = benefici / venda = 85 / 1.000 = 8,5 %
- Markup sobre cost = benefici / cost = 85 / 915 = 9,3 %
Si vols un marge del 8,5 % sobre la venda, no n'hi ha prou amb sumar un 8,5 % al cost: n'hauries de sumar un 9,3 %. La relació és:
Markup = marge / (1 − marge)
Marge previst, marge real i marge a final d'obra
- Marge previst (d'estudi): el del pressupost d'oferta.
- Marge objectiu: el del pressupost de cost després de l'adjudicació (amb ofertes reals de subcontractes).
- Marge real a origen: producció executada − cost real a la data.
- Marge a final d'obra: venda final prevista − cost final previst (EAC).
El seguiment mensual compara aquests quatre valors. Si el marge real a origen és menor que l'objectiu, cal analitzar-ne el motiu amb l'anàlisi de desviacions.
El marge es calcula sobre allò executat, no sobre allò facturat
Un error habitual és calcular el marge amb allò facturat al client. Si la facturació va per darrere de l'execució, el marge sembla pitjor; si va per davant, sembla millor. El correcte és utilitzar la producció executada, que inclou l'obra executada pendent de certificar.
De la mateixa manera, el cost ha d'incloure tot el que s'ha consumit, encara que la factura del proveïdor no hagi arribat (albarans pendents).
Quin marge és raonable en construcció
Depèn molt del tipus d'obra, del client i del mercat. Com a ordre de magnitud, en obra d'edificació els marges bruts solen ser moderats i el marge net, estret. Per això, una desviació de pocs punts en materials o subcontractes pot portar una obra a pèrdues.
Per saber quin marge brut necessites, calcula el teu punt d'equilibri: les despeses generals de l'empresa s'han de cobrir amb el marge de totes les obres.
Com protegir el marge
- Pressupostar amb preus unitaris i rendiments realistes.
- Tancar subcontractes i compres crítiques aviat i per sota del pressupost de cost.
- Controlar mensualment el cost real davant del previst.
- Reclamar els canvis al client i formalitzar preus contradictoris.
- Controlar els costos indirectes i el termini.
Preguntes freqüents
El marge d'obra inclou les despeses generals?
El marge brut no; el marge net sí. En licitacions públiques a Espanya, les despeses generals i el benefici industrial s'afegeixen habitualment sobre el PEM (pressupost d'execució material, el cost directe de l'obra). Vegeu despeses generals i benefici industrial.
Com reparteixo les despeses generals entre obres?
El més habitual és fer-ho en proporció a la producció de cada obra, tot i que es pot utilitzar un altre criteri si s'aplica de manera coherent.
Conclusió
Calcular bé el marge d'obra exigeix separar costos d'obra i despeses d'estructura, distingir marge i markup i comparar sempre sobre la producció executada. Amb aquesta disciplina, el marge esdevé l'indicador que guia tota la gestió.
👉 BIM 2.0 per a Odoo mostra la venda, el cost real i el marge de cada obra amb les dades de compres, parts i certificacions. Sol·licita una demo.