Classificar bem os custos é a base de qualquer orçamento e de qualquer controle econômico. Na construção distinguem-se três níveis: custos diretos, custos indiretos de obra e despesas gerais da empresa. Confundi-los leva a orçamentos mal calculados, custos duplicados ou margens que não são reais.
Custos diretos
São aqueles que podem ser atribuídos a um item concreto do orçamento, porque são consumidos ao executá-lo:
- Materiais incorporados à obra: concreto, aço, tijolo, tubulações, esquadrias.
- Mão de obra que executa o item: oficiais, ajudantes, serventes.
- Equipamentos usados especificamente no item: a retroescavadora na escavação, a bomba na concretagem.
- Subcontratações que executam itens a preço unitário ou fechado.
- Meios auxiliares próprios do item (normalmente como um pequeno percentual).
São calculados na composição de preço unitário de cada item.
Custos indiretos de obra
São custos da obra que não podem ser atribuídos a um item concreto porque beneficiam toda a obra:
- Pessoal técnico e de controle: engenheiro de obra, encarregado, técnico de segurança do trabalho, administrativo de obra.
- Instalações provisórias: alojamentos, banheiros, vestiários, ligações provisórias, tapumes.
- Consumos de água, luz e comunicações da obra.
- Meios comuns: grua, elevador de carga, vigilância, limpeza geral.
- Seguros e licenças específicos da obra.
Dependem principalmente do prazo: se a obra se alonga, os custos indiretos crescem mesmo que não se execute mais obra.
Como são calculados no orçamento
Na Espanha, os custos indiretos são incorporados ao preço de cada item por meio de um percentual K:
Preço do item = custo direto × (1 + K / 100)
O percentual é obtido como a relação entre os custos indiretos estimados da obra e o seu custo direto total:
K₁ = (custos indiretos / custos diretos) × 100
Em obra pública, a norma tradicional (Orden de 12 de junho de 1968) acrescenta um pequeno percentual para imprevistos e fixa limites máximos conforme o tipo de obra (da ordem de 6% em obras terrestres). Na prática, em edificação o valor habitual fica em torno de 5-6%, embora dependa do tamanho e do prazo da obra.
Exemplo
- Custos diretos da obra: € 94.340
- Custos indiretos estimados: € 5.660
- K = 5.660 / 94.340 × 100 = 6%
- Orçamento de execução material (PEM, soma dos custos diretos e indiretos) = 94.340 × 1,06 = € 100.000 (arredondado)
Vemos isso por completo em despesas gerais e lucro industrial.
Despesas gerais da empresa
Não pertencem a nenhuma obra, mas à estrutura da empresa:
- Direção, administração, contabilidade, recursos humanos.
- Departamento de estudos e escritório técnico central.
- Escritórios centrais, sistemas de informática, assessorias.
- Despesas financeiras e fiscais gerais.
São recuperadas aplicando-se um percentual sobre o PEM (as "despesas gerais" do orçamento) e devem ser cobertas pela margem de todas as obras. Veja ponto de equilíbrio de uma construtora.
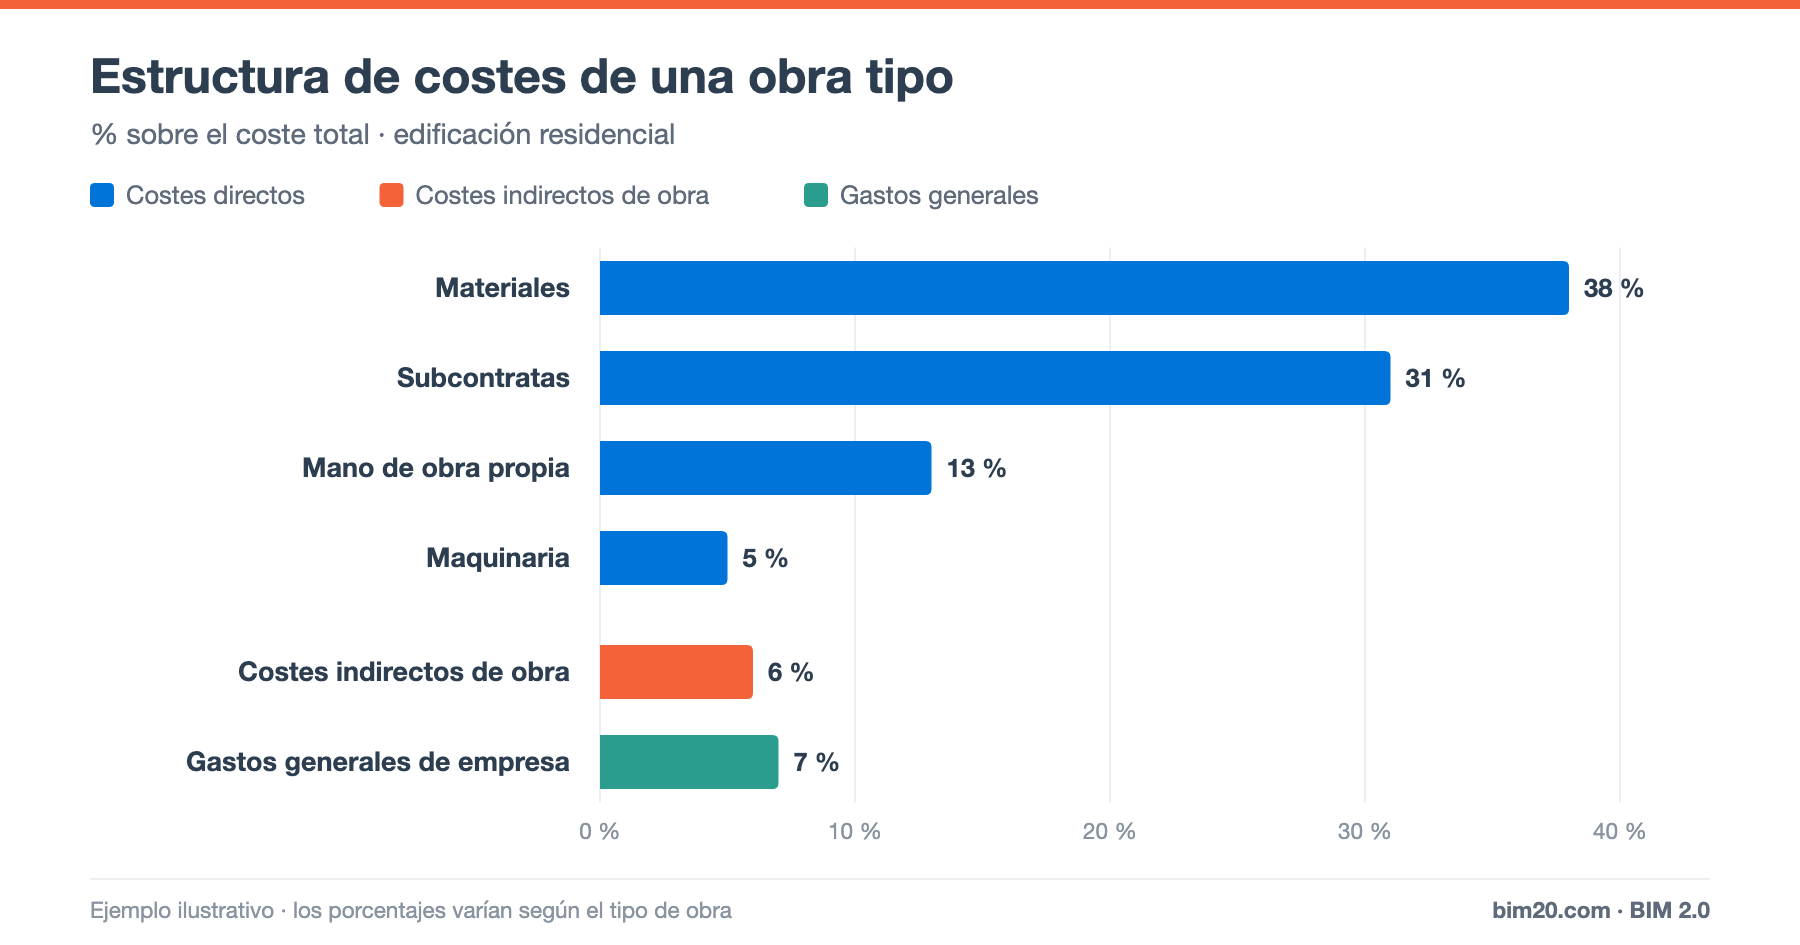
Estrutura de custos de uma obra típica
A título de exemplo ilustrativo, em uma obra de edificação residencial a distribuição poderia ser:
- Materiais: 38%
- Subcontratações: 31%
- Mão de obra própria: 13%
- Equipamentos: 5%
- Custos indiretos de obra: 6%
- Despesas gerais da empresa: 7%
São valores orientativos, não um padrão: os percentuais variam muito conforme o modelo de empresa. Uma construtora que subcontrata quase tudo terá pouca mão de obra própria e muitas subcontratações.
Por que importa distingui-los
- Orçar bem: se você esquece os indiretos, o preço não cobre o guindaste nem o encarregado.
- Não duplicar: se você inclui a grua em cada item e também nos indiretos, o orçamento fica mais caro sem motivo.
- Controlar o prazo: os indiretos são o custo do tempo; cada mês de atraso os aumenta.
- Calcular margens reais: a margem bruta da obra inclui custos diretos e indiretos de obra; a margem líquida inclui, além disso, as despesas gerais.
Como controlar os custos indiretos
- Orce-os por mês, e não apenas como um percentual.
- Aproprie a cada mês os custos reais de pessoal de obra, alojamentos, grua e consumos.
- Compare com o previsto para o mês, e não com a produção: se a produção atrasa, o percentual de indiretos sobre a produção dispara.
- Acompanhe o prazo com o caminho crítico.
Perguntas frequentes
A grua é um custo direto ou indireto?
Se atende toda a obra, é indireto. Se é alugada para um item concreto (por exemplo, um guindaste móvel para montar uma estrutura metálica), é direto desse item.
Despesas gerais e custos indiretos são a mesma coisa?
Não. Os indiretos são da obra; as despesas gerais, da empresa.
Conclusão
Custos diretos, indiretos de obra e despesas gerais respondem a três perguntas distintas: quanto custa cada item, quanto custa manter a obra aberta e quanto custa manter a empresa. Separá-los bem é a base de um orçamento correto e de um controle de custos útil.
👉 O BIM 2.0 para Odoo gerencia as despesas indiretas e o custo real por obra e por item. Solicite uma demonstração.