NPV (чистая приведённая стоимость), IRR (внутренняя норма доходности) и ROI (рентабельность инвестиций) — самые распространённые показатели для решения о том, стоит ли вкладывать средства. В строительстве и недвижимости их применяют к девелоперским проектам, покупке земельных участков, инвестициям в технику и концессионным проектам.
В этой статье мы объясняем, что измеряет каждый показатель, как он рассчитывается и как его интерпретировать, на примере девелоперского проекта.
Пример: проект на четыре года
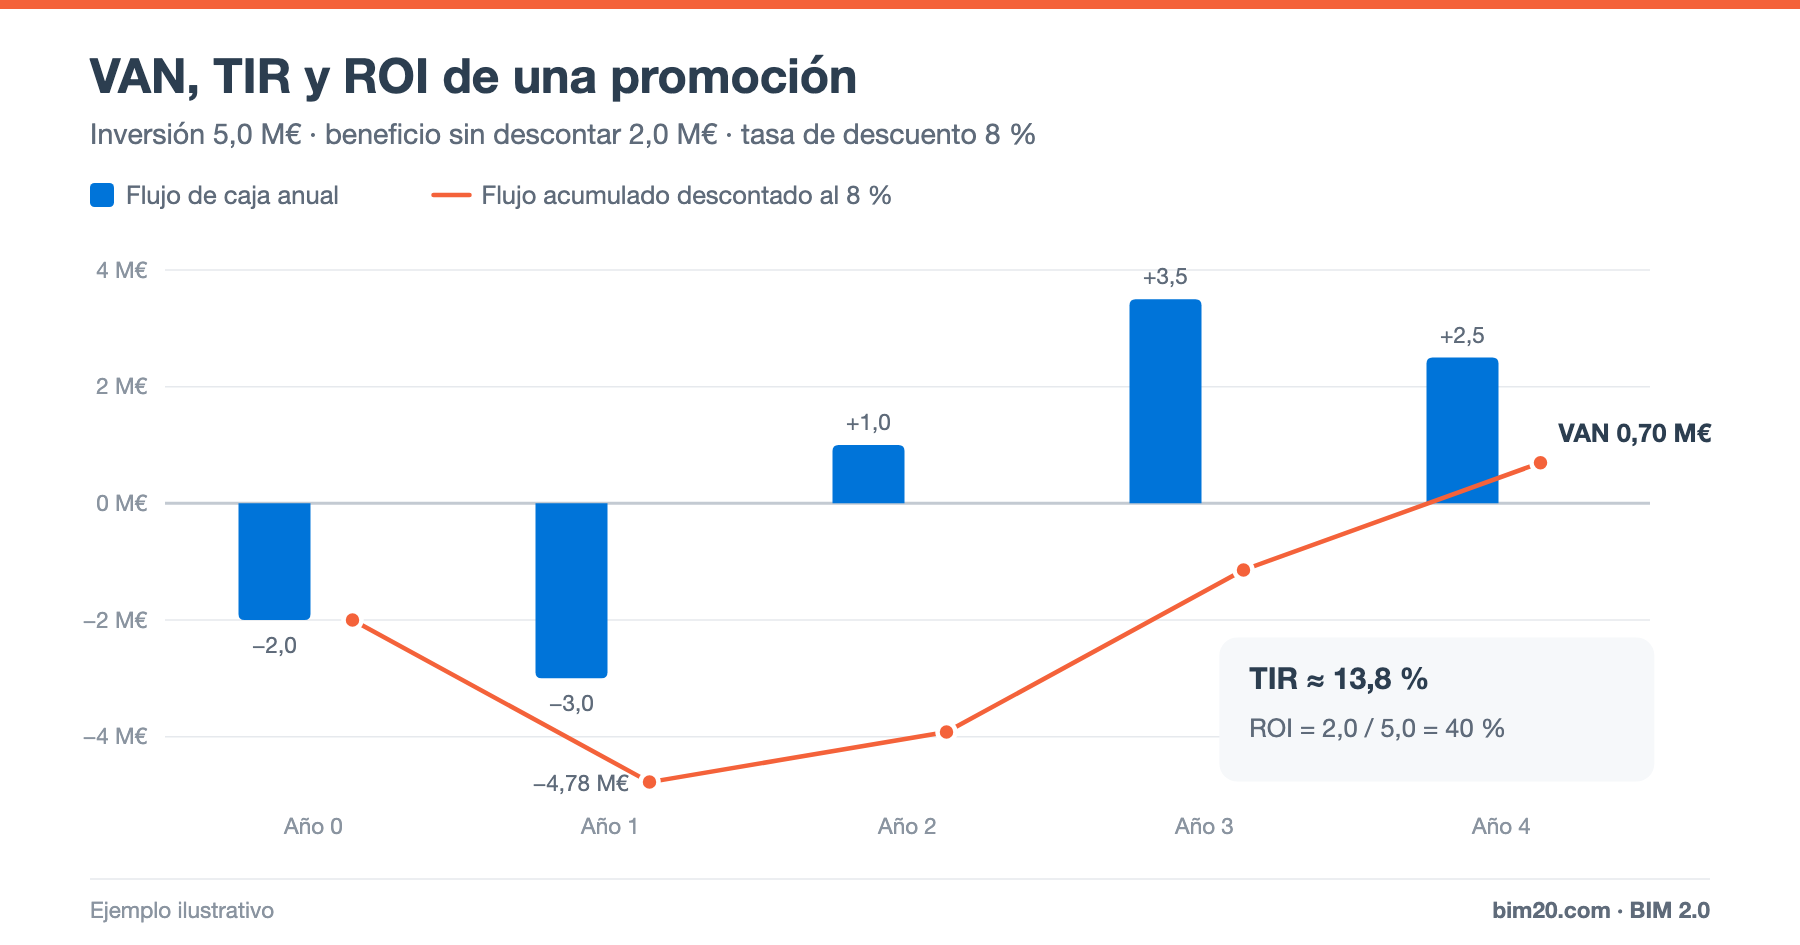
Годовые денежные потоки условного девелоперского проекта (в миллионах евро):
- Год 0: −2,0 (покупка участка)
- Год 1: −3,0 (строительство)
- Год 2: +1,0 (первые передачи объектов)
- Год 3: +3,5
- Год 4: +2,5
Общий объём инвестиций: 5,0 млн €. Сумма потоков: +2,0 млн € прибыли без дисконтирования.
ROI: рентабельность инвестиций
ROI = прибыль / инвестиции
ROI = 2,0 / 5,0 = 40 %
Показатель прост для понимания, но у него есть серьёзное ограничение: он не учитывает время. 40 % за четыре года — это не то же самое, что за два.
NPV: чистая приведённая стоимость
NPV суммирует все денежные потоки, дисконтированные к текущему моменту по ставке (i), отражающей стоимость капитала и риск:
NPV = Σ Fₜ / (1 + i)ᵗ
При ставке 8 %:
- Год 0: −2,0 / 1,00 = −2,000
- Год 1: −3,0 / 1,08 = −2,778
- Год 2: +1,0 / 1,1664 = +0,857
- Год 3: +3,5 / 1,2597 = +2,778
- Год 4: +2,5 / 1,3605 = +1,838
NPV = +0,70 млн €
Интерпретация:
- NPV > 0: инвестиция приносит больше требуемой ставки (8 %) и создаёт стоимость: в сегодняшних евро — на 0,70 млн € выше этой минимальной доходности.
- NPV = 0: доходность в точности равна требуемой ставке.
- NPV < 0: инвестиция разрушает стоимость по сравнению с альтернативой.
IRR: внутренняя норма доходности
IRR — это ставка дисконтирования, при которой NPV равна нулю. Это подразумеваемая годовая доходность инвестиции.
В примере IRR ≈ 13,8 %. Поскольку она выше требуемой ставки 8 %, проект привлекателен.
IRR вычисляется подбором или с помощью функции IRR (в русской версии Excel — ВСД).
Ограничения IRR
- Если знак потоков меняется несколько раз (например, крупные реинвестиции в середине проекта), может существовать несколько значений IRR.
- Показатель не отражает масштаб прибыли: небольшой проект может иметь очень высокую IRR и приносить мало стоимости.
- При сравнении взаимоисключающих проектов приоритет у NPV.
Срок окупаемости (payback)
Это время, за которое возвращаются инвестиции:
- Простой срок окупаемости: накопленный поток без дисконтирования составляет −2,0, −5,0, −4,0, −0,5 и +2,0. Окупаемость наступает в течение 4-го года: ≈ 3,2 года.
- Дисконтированный срок окупаемости: накопленный дисконтированный поток составляет −2,00, −4,78, −3,92, −1,14 и +0,70. Окупаемость наступает в течение 4-го года: ≈ 3,6 года.
Это показатель риска и ликвидности: чем раньше окупаются вложения, тем меньше подвержен риску инвестор.
Как использовать показатели вместе
- NPV: создаёт ли проект стоимость? Сколько?
- IRR: какую годовую доходность он обеспечивает?
- ROI: какова общая прибыль относительно вложенных средств? (удобен для коммуникации, но не годится как единственный критерий решения).
- Payback: как долго я нахожусь под риском?
Анализ чувствительности
В девелопменте наиболее неопределённые переменные — цена продажи, темп продаж, стоимость строительства и сроки. Пересчитайте NPV и IRR для нескольких сценариев:
- Стоимость строительства +10 %.
- Продажи отложены на год.
- Цена продажи −5 %.
Если NPV остаётся положительной в разумных сценариях, инвестиция устойчива. Поскольку стоимость строительства — одна из таких критических переменных, надёжная смета и хороший контроль затрат защищают ожидаемую доходность.
NPV, IRR и анализ «затраты — выгоды»
Анализ «затраты — выгоды» использует ту же логику дисконтирования, но сравнивает альтернативы, выгоды которых не всегда являются денежными потоками (экономия, социальные выгоды).
Часто задаваемые вопросы
Какую ставку дисконтирования использовать в девелоперском проекте?
Минимальную доходность, которую инвестор требует с учётом риска проекта. Обычно она выше, чем больше неопределённости в отношении участка, разрешения или рынка.
Что лучше: высокая IRR или высокая NPV?
Для выбора между взаимоисключающими проектами — NPV. IRR полезна для того, чтобы сообщить доходность и сравнить её с требуемой ставкой.
Заключение
NPV, IRR, ROI и срок окупаемости рассматривают одну и ту же инвестицию под разными углами. Применяемые вместе и дополненные анализом чувствительности, они позволяют обоснованно решить, стоит ли реализовывать девелоперский или строительный проект.
👉 С BIM 2.0 для Odoo вы можете сравнивать сметы и контролировать фактическую стоимость объекта, на которой держится эта доходность. Запросите демо.