Анализ затрат и выгод (ACB) — это метод, позволяющий решить, стоит ли реализовывать проект, и выбрать между несколькими альтернативами. Он сопоставляет все затраты и все выгоды на протяжении жизненного цикла проекта, выраженные в сегодняшних евро.
В строительстве его применяют как для крупных инвестиционных решений (реконструировать или строить заново, какое фасадное решение выбрать), так и для анализа рентабельности каждого объекта.
Шаги анализа затрат и выгод
1. Определите цель и альтернативы
Например, для старого офисного здания:
- A: базовая реконструкция.
- B: энергоэффективная реконструкция.
- C: снос и новое строительство.
Всегда включайте альтернативу «ничего не делать» в качестве точки отсчёта, если это уместно.
2. Выявите затраты и выгоды
Затраты: первоначальные инвестиции, обслуживание, энергия, замены, демонтаж, финансирование.
Выгоды: доход от аренды или продажи, экономия энергии, снижение затрат на обслуживание, остаточная стоимость, рост заполняемости.
3. Распределите их во времени
Составьте таблицу затрат и выгод по каждому году в пределах горизонта анализа (например, 20 лет).
4. Дисконтируйте их
Один евро через десять лет стоит меньше, чем один евро сегодня. Поэтому потоки дисконтируют по ставке:
Приведённая стоимость = поток года t / (1 + i)^t
Ставка дисконтирования (i) отражает альтернативную стоимость капитала и риск. В примере мы используем 5 %.
5. Рассчитайте показатели
- Чистый NPV = приведённая стоимость выгод − приведённая стоимость затрат.
- Коэффициент B/C = приведённая стоимость выгод / приведённая стоимость затрат.
Проект рентабелен, если чистый NPV положителен, что равносильно B/C > 1.
Пример: три альтернативы
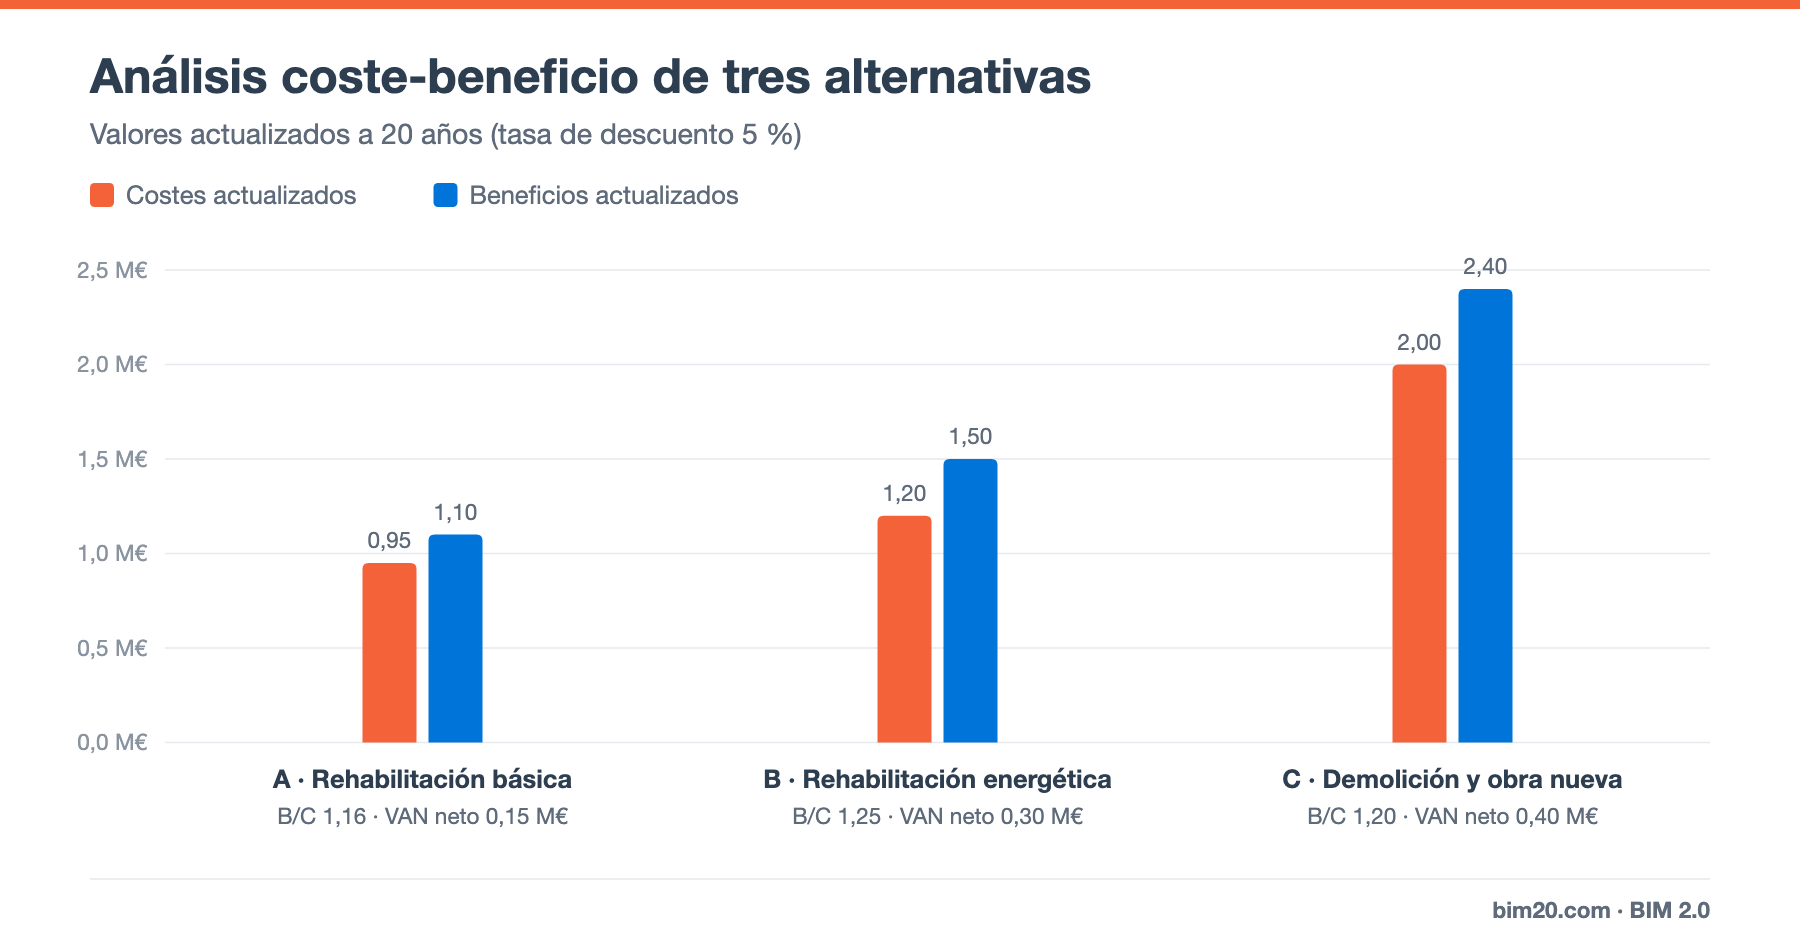
Иллюстративный пример, значения приведены к текущему моменту за 20 лет по ставке 5 %:
- A · Базовая реконструкция: затраты 0,95 млн €, выгоды 1,10 млн € → B/C 1,16 · чистый NPV 0,15 млн €
- B · Энергоэффективная реконструкция: затраты 1,20 млн €, выгоды 1,50 млн € → B/C 1,25 · чистый NPV 0,30 млн €
- C · Снос и новое строительство: затраты 2,00 млн €, выгоды 2,40 млн € → B/C 1,20 · чистый NPV 0,40 млн €
Все три альтернативы рентабельны, но в разном порядке в зависимости от показателя:
- По коэффициенту B/C лучшая — B: каждый вложенный евро приносит 1,25 € выгоды.
- По чистому NPV лучшая — C: она создаёт больше абсолютной стоимости, хотя требует гораздо больше инвестиций.
Что выбрать? Зависит от главного ограничения:
- Если капитал ограничен, приоритет — коэффициент B/C (B).
- Если капитал доступен и цель — максимизировать стоимость, приоритет — NPV (C).
Стоит также сравнить приращение: переход от B к C обходится на 0,80 млн € дороже и даёт на 0,90 млн € больше выгод (инкрементальный B/C ≈ 1,13). Это оправданно, если нет лучшего применения этим 0,80 млн €.
Анализ чувствительности
Результаты зависят от допущений (арендные ставки, стоимость энергии, ставка дисконтирования). Повторите расчёт, изменив наиболее неопределённые из них:
- Что будет, если инвестиции вырастут на 10 %?
- А если ставка дисконтирования поднимется до 7 %?
- А если экономия энергии окажется вдвое меньше прогнозной?
Если какая-то альтернатива остаётся лучшей во всех сценариях, решение устойчиво.
Затраты и выгоды на уровне объекта
В повседневном управлении строительной компанией «анализ затрат и выгод» также означает сравнение по каждому объекту произведённого и потраченного: закрытые актами продажи, фактические затраты и маржа. Это основа маржи по объекту и контроля затрат.
Отличия от других показателей
- NPV и IRR: оценивают рентабельность денежных потоков инвестиции. См. NPV, IRR и ROI.
- ACB: может включать количественно оценённые нефинансовые выгоды (экономия времени, выбросы), поэтому он широко применяется в государственном строительстве.
- Стоимость жизненного цикла: сравнивает только затраты альтернатив, дающих одинаковый результат.
Частые ошибки
- Не дисконтировать потоки и складывать евро разных лет.
- Забывать о затратах на обслуживание и замену.
- Учитывать одну и ту же выгоду дважды.
- Выбирать только по коэффициенту B/C, не глядя на NPV (или наоборот).
- Не проводить анализ чувствительности.
Часто задаваемые вопросы
Какую ставку дисконтирования использовать?
Зависит от инвестора и риска. Для частных инвестиций обычно берут средневзвешенную стоимость капитала; для государственных объектов — ставку, установленную органом власти.
Достаточно ли B/C, равного 1,05?
Технически проект рентабелен, но запас прочности относительно риска невелик. Проверьте чувствительность, прежде чем принимать решение.
Заключение
Анализ затрат и выгод заставляет выложить на стол все затраты и выгоды в сегодняшних евро. В сочетании с NPV, коэффициентом B/C и анализом чувствительности он позволяет выбрать лучшую альтернативу на основе аргументов.
👉 BIM 2.0 для Odoo позволяет анализировать затраты и выгоды по объекту на основе реальных данных ERP. Закажите демонстрацию.