El análisis coste-beneficio (ACB) es una técnica para decidir si un proyecto merece la pena y para elegir entre varias alternativas. Compara todos los costes y todos los beneficios a lo largo de la vida del proyecto, expresados en euros de hoy.
En construcción se usa tanto para grandes decisiones de inversión (rehabilitar o construir de nuevo, qué solución de fachada elegir) como para analizar la rentabilidad de cada obra.
Pasos del análisis coste-beneficio
1. Define el objetivo y las alternativas
Por ejemplo, para un edificio de oficinas antiguo:
- A: rehabilitación básica.
- B: rehabilitación energética.
- C: demolición y obra nueva.
Incluye siempre la alternativa "no hacer nada" como referencia cuando tenga sentido.
2. Identifica costes y beneficios
Costes: inversión inicial, mantenimiento, energía, sustituciones, desmantelamiento, financiación.
Beneficios: ingresos por alquiler o venta, ahorro energético, menor mantenimiento, valor residual, mejoras de ocupación.
3. Sitúalos en el tiempo
Elabora un cuadro con los costes y beneficios de cada año durante el horizonte de análisis (por ejemplo, 20 años).
4. Actualízalos
Un euro dentro de diez años vale menos que un euro hoy. Por eso se descuentan los flujos con una tasa:
Valor actual = flujo del año t / (1 + i)^t
La tasa de descuento (i) refleja el coste de oportunidad del capital y el riesgo. En el ejemplo usamos un 5 %.
5. Calcula los indicadores
- VAN neto = valor actual de los beneficios − valor actual de los costes.
- Ratio B/C = valor actual de los beneficios / valor actual de los costes.
Un proyecto es rentable si el VAN neto es positivo, es decir, si B/C > 1.
Ejemplo: tres alternativas
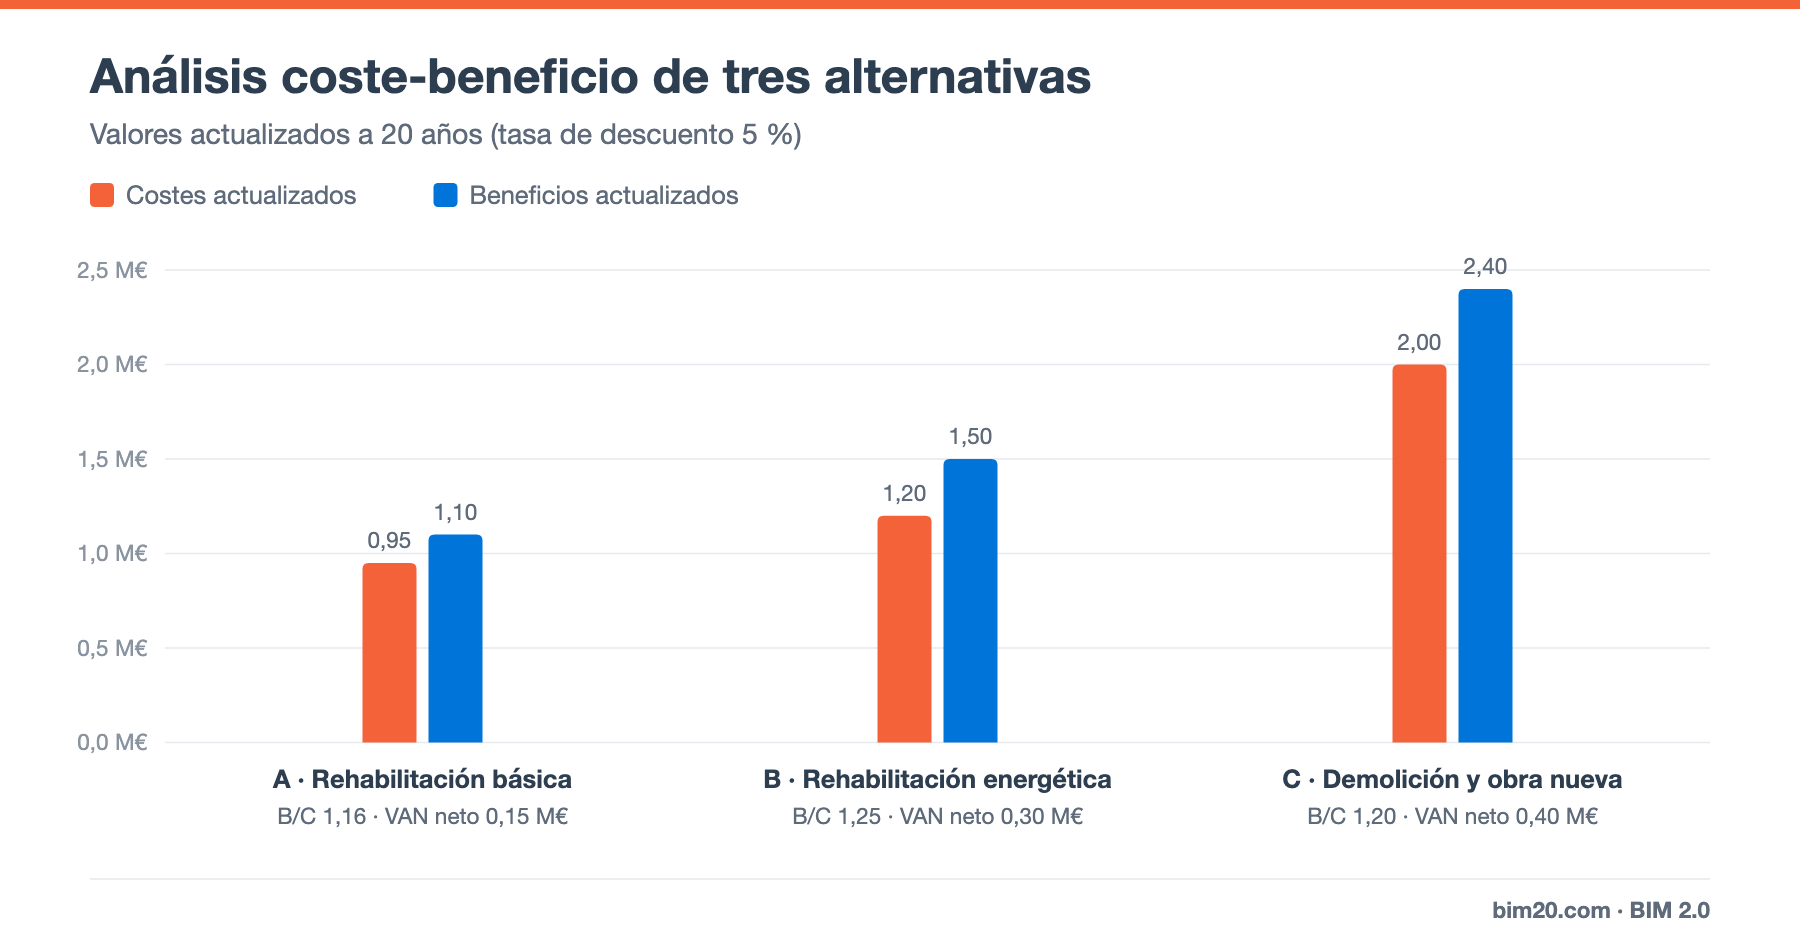
Valores actualizados a 20 años con una tasa del 5 %:
- A · Rehabilitación básica: costes 0,95 M€, beneficios 1,10 M€ → B/C 1,16 · VAN neto 0,15 M€
- B · Rehabilitación energética: costes 1,20 M€, beneficios 1,50 M€ → B/C 1,25 · VAN neto 0,30 M€
- C · Demolición y obra nueva: costes 2,00 M€, beneficios 2,40 M€ → B/C 1,20 · VAN neto 0,40 M€
Las tres alternativas son rentables, pero no se ordenan igual según el indicador:
- Por ratio B/C, la mejor es B: cada euro invertido genera 1,25 € de beneficio.
- Por VAN neto, la mejor es C: genera más valor absoluto, aunque necesita mucha más inversión.
¿Cuál elegir? Depende de la restricción principal:
- Si el capital es limitado, prioriza el ratio B/C (B).
- Si el capital está disponible y se busca maximizar el valor, prioriza el VAN (C).
También conviene comparar el incremento: pasar de B a C cuesta 0,80 M€ más y aporta 0,90 M€ más de beneficio (B/C incremental ≈ 1,13). Merece la pena si no hay un uso mejor para esos 0,80 M€.
Análisis de sensibilidad
Los resultados dependen de hipótesis (precios de alquiler, coste de la energía, tasa de descuento). Repite el cálculo variando las más inciertas:
- ¿Qué pasa si la inversión se encarece un 10 %?
- ¿Y si la tasa de descuento sube al 7 %?
- ¿Y si el ahorro energético es la mitad del previsto?
Si una alternativa sigue siendo la mejor en todos los escenarios, la decisión es robusta.
Coste-beneficio a nivel de obra
En la gestión diaria de una constructora, el "análisis coste/beneficio" se refiere también a comparar, obra a obra, lo producido frente a lo gastado: venta certificada, coste real y margen. Es la base del margen de obra y del control de costes.
Diferencias con otros indicadores
- VAN y TIR: evalúan la rentabilidad de flujos de caja de una inversión. Ver VAN, TIR y ROI.
- ACB: puede incluir beneficios no monetarios cuantificados (ahorro de tiempo, emisiones), por eso se usa mucho en obra pública.
- Coste del ciclo de vida: compara solo costes de alternativas que dan el mismo servicio.
Errores frecuentes
- No actualizar los flujos y sumar euros de distintos años.
- Olvidar costes de mantenimiento y sustitución.
- Contar dos veces el mismo beneficio.
- Elegir solo por ratio B/C sin mirar el VAN (o al revés).
- No hacer análisis de sensibilidad.
Preguntas frecuentes
¿Qué tasa de descuento uso?
Depende del inversor y del riesgo. Para inversión privada suele usarse el coste medio del capital; en obra pública, la tasa que marque la administración.
¿Un B/C de 1,05 es suficiente?
Técnicamente es rentable, pero el margen frente al riesgo es pequeño. Revisa la sensibilidad antes de decidir.
Conclusión
El análisis coste-beneficio obliga a poner todos los costes y beneficios sobre la mesa, en euros de hoy. Usado con VAN, ratio B/C y sensibilidad, permite elegir la mejor alternativa con argumentos.
👉 BIM 2.0 para Odoo incluye análisis de coste/beneficio por obra a partir de los datos reales del ERP. Solicita una demo.